
京都の不動産オーナーが今から始める相続準備
収益物件をお持ちの方の相続は自宅だけの場合と論点が違います。評価の仕組み、使える特例、引き継ぐ相手の適性——考えることが増えます。
一方で賃貸不動産は評価を下げやすい面もあります。ただし準備に3年以上かかる部分もあります。順に見ていきます。
1、収益物件は評価が下がります
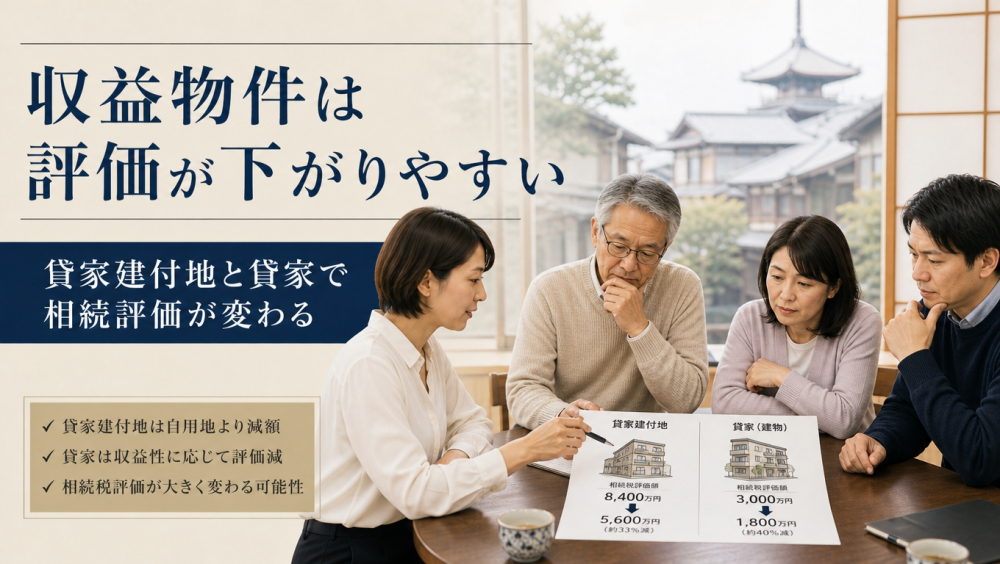
人に貸している不動産は自分で使う場合より相続税の評価が低くなります。借りている人の権利があるためです。
貸家建付地の評価
貸家建付地の価額 = 自用地価額 −(自用地価額 × 借地権割合 × 借家権割合 × 賃貸割合)
※借地権割合・借家権割合は財産評価基準書で確認します。
自用地5,000万円の土地で試算すると
借地権割合70%、借家権割合30%、満室の前提なら評価減は21%。5,000万円の土地が3,950万円扱いになります。
建物も同様に下がり、固定資産税評価額1,200万円なら840万円(借家権割合30%を控除)です。
借入金は債務として控除されます
建築資金などの借入金の残債は相続財産から差し引けます。評価の下がった不動産と満額で控除される借入金——この組み合わせが「賃貸不動産は相続対策になる」と言われる理由です。ただし返済も引き継がれます。収益が落ちていれば負担だけが残ります。
2、小規模宅地等の特例「貸付事業用」
賃貸用の土地にも小規模宅地等の特例があります。自宅用とは別の区分です。
自宅用との違い
| 区分 | 限度面積 | 減額 |
|---|---|---|
| 特定居住用(自宅) | 330㎡ | 80% |
| 貸付事業用(賃貸) | 200㎡ | 50% |
合わせると6割の評価減
先の例で敷地が200㎡以内なら3,950万円の半分、1,975万円まで下がります。自用地5,000万円に対して約6割の評価減。賃貸不動産の評価が大きく下がるのはこの2段構えによるものです。
自宅と併用するときは面積が調整されます
自宅と賃貸物件の両方で特例を使う場合面積の枠は按分されます。両方を限度まで使えるわけではありません。どちらに枠を振り向けるかで税額が変わるため、税理士の試算が必要です。
要件は建物または構築物の敷地であること、相当の対価による貸付であること(親族への無償貸しは対象外)、申告期限まで事業を継続し保有し続けることの3つです。
青空駐車場は対象外です
舗装していない更地の駐車場は構築物がないため特例が使えません。アスファルトや砂利の舗装があれば構築物と認められる可能性がありますが相続後に舗装しても要件は満たせません。駐車場として貸す土地をお持ちなら確認しておく価値があります。
3、3年以内に始めた貸付は対象外
ここが「今から始める」というテーマで最も重要な点です。
駆け込みでは間に合いません
2018年4月1日以後の相続では相続開始前3年以内に新たに貸付事業を始めた宅地は原則として特例の対象外です。相続対策のために急いで賃貸を始めても3年経っていなければ使えないという仕組みです。
すでに規模のある方は例外があります
3年以内に始めた物件でも相続開始の日まで3年を超えて「特定貸付事業」を行っていた場合は例外として認められます。事業的規模の目安は(棟数÷5)+(室数÷10)が1以上。1棟10室なら1.2で該当します。すでに本格的に賃貸経営をされている方は新規物件でも救われるということです。
なおこの例外は一時的にでも規模が基準を下回ると適用されないとされています。物件を売却して規模が縮小した直後などは注意が必要です。保有構成を変えるときは税理士に影響を確認してください。
4、空室が評価に影響します
評価の計算式にある賃貸割合——ここが実務で効いてきます。
賃貸割合 = 賃貸されている部分の床面積 ÷ すべての独立部分の床面積。空室が多いほど評価減の効果は小さくなります。
一時的な空室は含めて計算できます
継続的に賃貸してきたアパートで課税時期の前後1か月程度の一時的な空室なら、賃貸中として扱える場合があります。判断では速やかに募集していたか、他の用途に使っていないかなどが考慮されます。募集の記録を残しておくことが後の説明材料になります。
長期の空室は評価減になりません
長く空いている部屋は賃貸割合から除かれます。築年数が進み空室が増えた物件では期待した評価減が得られないことがあります。入居率の維持は収益だけでなく相続の評価にも関わるということです。
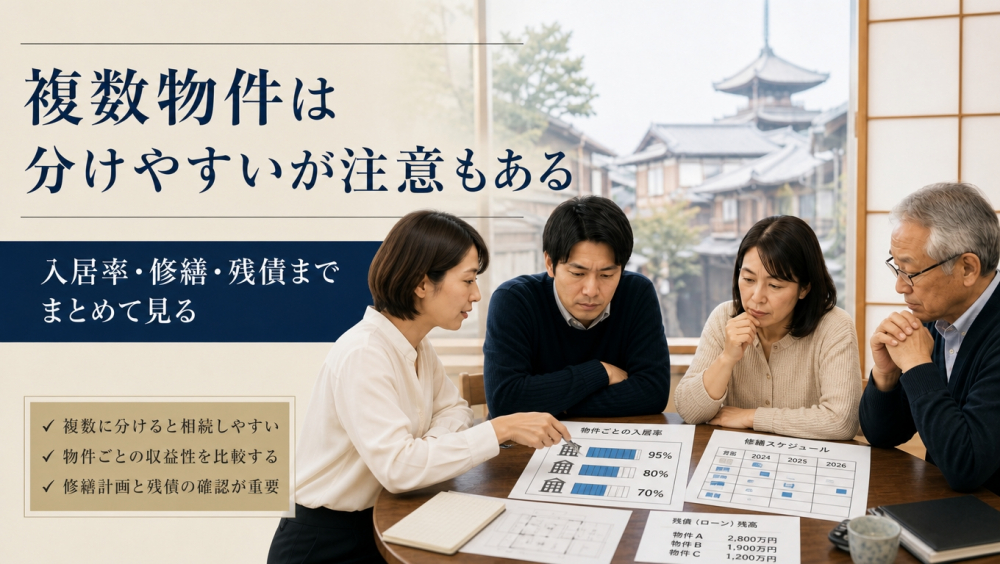
5、複数物件は分けやすい、ただし
物件が複数あることは分割の面では有利です。自宅一つの場合より選択肢があります。
物件ごとに分けられます
「A棟は長男、B棟は次男」という現物分割が成り立ちます。土地を切り分けずに済み、共有にする必要もありません。収益物件をお持ちの方の大きな利点です。
物件の「質」に差があります
難しいのは評価額が同じでも将来性が違う点です。築年数、立地、入居率、修繕の必要性——これらが違えば受け取った後の損得が分かれます。「評価額で等分したのに不公平だった」という不満はここから生まれます。
物件ごとに整理しておきたいこと
- 現在の入居率と賃料水準
- 大規模修繕の時期と概算費用
- 借入金の残債と返済期間
- 売却するとしたらいくらか
※この4点が揃うと「どちらを引き継ぐか」の話し合いが具体的になります。
6、賃貸経営そのものを引き継げるか
見落とされやすいのが経営を続けられるかという視点です。
物件だけでは経営になりません
引き継ぐお子さんには入居者・管理会社・修繕業者・金融機関との関係も移ります。「誰に何を頼んでいるか」「どの業者が信頼できるか」といった情報はオーナーの頭の中にしかないことが多いものです。
引き継ぎたいのは「情報」です
契約書や図面以上に大切なのが経営の経緯です。なぜこの管理会社なのか、過去にどんな修繕をしたか。一度でも一緒に物件を回り話しておくだけで引き継ぎの質が変わります。
相続後の手続きも発生します
オーナーが亡くなられると準確定申告(亡くなった年の所得の申告)が必要で、期限は相続開始から4か月以内です。賃料の帰属、管理会社への連絡、入居者への通知などやることが重なります。相続税の申告期限(10か月)より前に動くものがある、とご承知ください。
7、今から始める5つの準備
オーナーの準備項目
- ①物件ごとの一覧を作る:評価額・賃料・残債・修繕予定
- ②特例が使えるか確認:3年縛り、駐車場の構築物
- ③誰に何を渡すかを決める:質の差は金銭などで調整
- ④納税資金を用意する:評価が下がっても税額はゼロになりません
- ⑤経営の情報を引き継ぐ:取引先と経緯を共有する
「残す物件」と「整理する物件」を分ける
保有物件をすべて残す必要はありません。収益が落ちている物件、修繕に大きな費用がかかる物件は生前に売却して現金に変えておくほうがご家族の負担は軽くなります。納税資金の確保にもなります。
私たちができることと、できないこと
当社は不動産の売買を扱う会社です。保有物件の査定、売却のお手伝い、物件ごとの見通しの整理はできます。一方で相続税の試算、特例の適用判断、法人化の検討は税理士の領域です。収益物件の相続は論点が多いため、必ず税理士と連携してお進めください。
まとめ
押さえておきたいポイント
- 賃貸不動産は評価が下がる:貸家建付地と特例で6割減も
- 貸付事業用の特例は200㎡・50%:自宅用とは別枠、併用時は按分
- 3年以内に始めた貸付は対象外:駆け込みでは間に合いません
- 空室は評価減を小さくする:入居率は相続にも影響します
保有物件の価値の整理から売却のご相談まで承ります。
8、まずはご相談ください
「保有物件を整理したい」「物件ごとの価値を知りたい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は仮の条件による概算で、借地権割合・借家権割合は地域により異なります。特例の適用可否は個別の状況で変わり、制度は変更されることがあります。収益物件の相続は論点が多いため必ず税理士にご相談ください。


