
相続税がかかる人・かからない人の違い
「うちは相続税がかかるのか」——相続のご相談で最初に出るのがこの疑問です。
分かれ目は基礎控除を超えるかどうか。ただ人数の数え方や財産の範囲で誤解が生じやすいところです。順に整理します。
1、分かれ目は基礎控除です
相続税は財産の合計が基礎控除を超えた部分にかかります。超えなければ税額はゼロです。
基礎控除の計算
3,000万円 + 600万円 × 法定相続人の数
| 法定相続人 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
実際にかかるのは1割程度です
国税庁の統計では2024年分の課税割合は10.4%。亡くなられた方のうち申告があったのは1割程度です。多くのご家庭は基礎控除の範囲に収まっています。ただしこの割合は年々上がっています。
2、法定相続人の数え方
基礎控除は人数で変わります。ここが意外と間違えやすいところです。
誰が法定相続人になるか
- 配偶者:常に相続人になります
- 第1順位:子(亡くなっていれば孫)
- 第2順位:父母(子がいない場合)
- 第3順位:兄弟姉妹(子も父母もいない)
相続放棄をした人も数に入ります
見落とされやすい点です。相続を放棄した方がいても、基礎控除の計算では「放棄がなかったもの」として数えます。放棄で基礎控除が減ることはありません。
お子さんが先に亡くなっている場合
被相続人より先にお子さんが亡くなられているとそのお子さん(孫)が相続人になります。これを代襲相続といい、孫が2人なら法定相続人は2人と数え基礎控除も増えます。
養子の数には制限があります
養子縁組で相続人を増やせば基礎控除も増える——という考え方がありますが数に入れられる養子は制限されています。実子がいる場合は1人まで、いない場合は2人までです。
まず家族関係を確認してください
前の婚姻のお子さん、認知されたお子さん、養子——こうした事情があると人数の把握から始める必要があります。正確な人数は戸籍をたどって確認します。基礎控除が変わるだけでなく分け方にも関わります。
3、財産に何が含まれるか
次は何を足して、何を引くかです。
計算に含めるもの
- プラスの財産:不動産、預貯金、有価証券など
- みなし相続財産:生命保険金、死亡退職金
- 生前贈与の加算:亡くなる前一定期間の贈与
- 差し引けるもの:借入金、未払いの医療費・税金、葬式費用
不動産は「時価」ではありません
土地は路線価、建物は固定資産税評価額で評価します。路線価は公示価格の8割程度が目安とされ、売れる価格より低く出るのが一般的です。「3,000万円で売れる家」が評価では2,400万円程度になることもあります。
借入金があれば差し引けます
住宅ローンや事業の借入れは債務として財産から差し引けます。ただし団体信用生命保険で完済されるローンは対象外です。債務として残らないためです。
「名義預金」にご注意を
お子さんやお孫さんの名義で預金していても実質的に被相続人のお金なら相続財産に含まれます。通帳や印鑑を親が管理していた、本人が口座を知らなかった——こうした場合です。名義を分けただけでは財産を移したことになりません。贈与とするなら本人が管理し使える状態にしておく必要があります。
4、生命保険には非課税枠があります
生命保険金は相続財産に含めますが別枠の非課税限度額があります。
生命保険金・死亡退職金の非課税枠
500万円 × 法定相続人の数
※生命保険金と死亡退職金、それぞれに枠があります。
相続人が3人なら1,500万円
保険金が1,500万円以内なら相続財産に加算されません。基礎控除とは別の枠ですから現金で持つより有利です。納税資金や代償金の準備に生命保険が使われるのは、この仕組みによります。
受取人が相続人でないと使えません
この非課税枠が使えるのは受取人が相続人である場合です。お孫さんなど相続人でない方を受取人にすると枠の対象外になります。保険証券の受取人欄を一度ご確認ください。
5、京都の土地があると超えやすい
ここが京都特有の事情です。不動産の評価が課税価格を押し上げます。
子2人のご家庭で試算すると
基礎控除は4,200万円。ここに——
土地(路線価)3,000万円+建物500万円+預貯金1,500万円=合計5,000万円
この場合800万円が課税対象です。預貯金が多くなくても土地の評価で超えることがあります。
路線価は上昇が続いています
京都府の住宅地の路線価は2026年に前年比+3.3%、商業地は+10.6%とされています。同じ土地でも評価額は年々上がっているということです。以前「かからない」と言われた方でも、状況が変わっている可能性があります。
「現金はないのに税金はかかる」
不動産が中心のご家庭で起こりやすいのが納税資金の不足です。財産の大半が土地と建物だと評価額は基礎控除を超えるのに納める現金がないという状態に。納付期限は10か月以内。売って納めるなら決して長くはありません。
6、特例でゼロになる場合
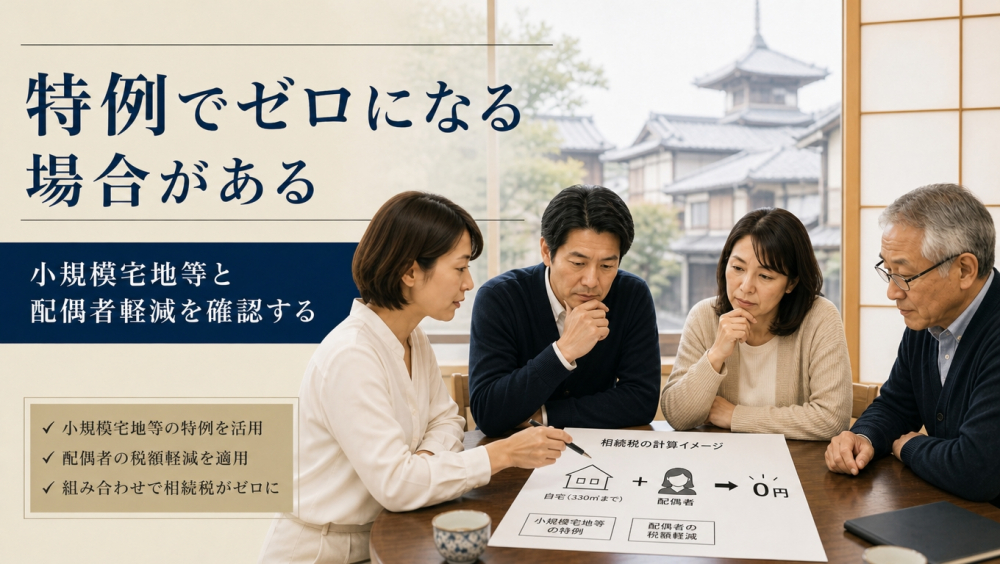
基礎控除を超えても特例で税額がゼロになることがあります。
効果の大きいのは2つ。小規模宅地等の特例(自宅の土地は330㎡まで80%減額)と配偶者の税額軽減(1億6,000万円または法定相続分まで非課税)です。
先の例に特例を当てはめると
土地3,000万円に小規模宅地等の特例が使えれば600万円扱いになります。合計は2,600万円となり基礎控除4,200万円を下回ります。税額はゼロです。
配偶者が相続すればほぼゼロになります
配偶者の税額軽減は1億6,000万円まで(法定相続分のほうが多ければその額まで)非課税です。一般的なご家庭では配偶者が相続する分に税金がかからないことがほとんど。ただし次にその配偶者が亡くなるとき(二次相続)には使えません。一次相続で配偶者に寄せすぎると二次相続で負担が重くなります。
7、申告が必要かどうか
最後に、いちばん誤解の多い点です。
特例を使ってゼロになる場合は申告が必要です
「税額がゼロなら何もしなくていい」とは限りません。小規模宅地等の特例も配偶者の税額軽減も申告してはじめて適用されます。申告しなければ特例は使えず、本来の税額が課されます。
申告の要否
- 財産が基礎控除以下 → 不要
- 基礎控除を超え、税額が出る → 必要
- 特例でゼロになる → 必要
※期限は相続開始を知った日の翌日から10か月以内です。
配偶者の軽減には分割が前提です
配偶者の税額軽減は申告期限までに遺産分割が済んでいることが原則の要件です。間に合わない場合は「申告期限後3年以内の分割見込書」を添付しておけば、3年以内の分割で適用を受けられます。話し合いが長引きそうなときは、この書類を忘れないでください。
まず「超えるかどうか」を確かめる
判断の出発点は不動産がいくらで評価されるかです。預貯金は通帳で分かりますが、不動産は調べなければ分かりません。路線価での評価は税理士、売れる価格は不動産会社——必要に応じて両方にご確認ください。
まとめ
押さえておきたいポイント
- 基礎控除は3,000万円+600万円×人数:相続放棄した人も数に入る
- 不動産は路線価・固定資産税評価額で:売れる価格より低めに出ます
- 生命保険には500万円×人数の非課税枠:受取人は相続人に
- 特例でゼロでも申告は必要:しなければ特例は使えません
判断の出発点となる価値の見通しをお伝えします。
8、まずはご相談ください
「相続税がかかるか知りたい」「実家の価値を確かめたい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は仮の条件による概算で、実際の評価額や税額はご家庭の状況により異なります。制度は変更されることがあります。相続税の計算・申告の要否は必ず税理士または所轄の税務署にご確認ください。


