
不動産を売却して相続税を払うのは損?
相続した不動産を売って納税すると譲渡所得税もかかります。「相続税を払うために売ったのに、また税金か」と感じられるのは自然なことです。
ただこの二重の負担をやわらげる特例があります。しかも期限つきです。順に整理します。
1、納税資金が足りないときの選択肢
相続税は相続開始から10か月以内に現金で一括納付が原則です。足りない場合の手段は限られます。
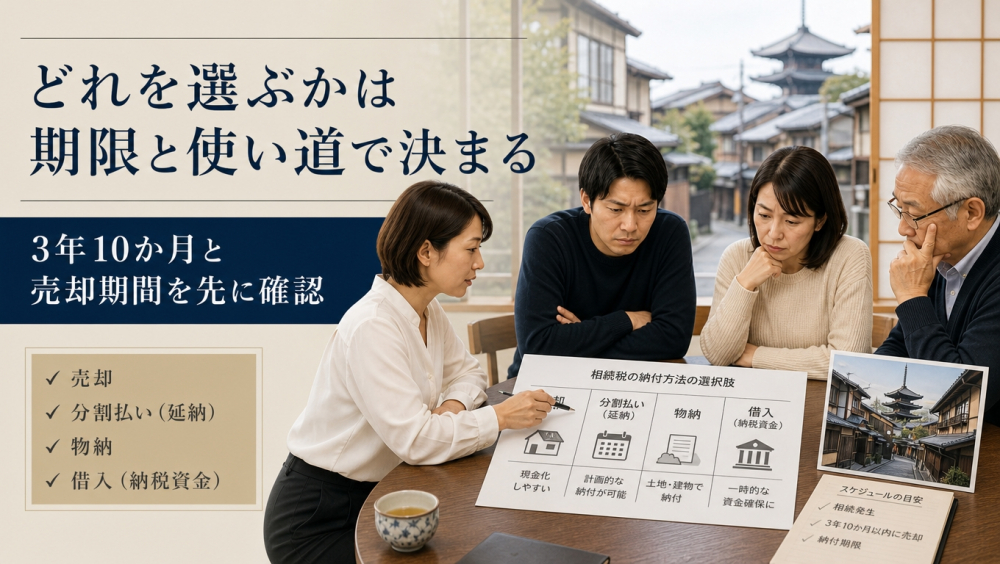
4つの手段
| 手段 | 特徴 |
|---|---|
| 売却 | 現金化できるが譲渡所得税がかかる |
| 延納 | 分割払い。利子税と担保が必要 |
| 物納 | 不動産で納める。要件が厳しい |
| 借入 | 金融機関から。返済が続く |
実務では売却が最も多い選択です
延納には利子税が、借入には利息がつきます。物納は要件が厳しく手続きも長引きます。結果として「使わない不動産を売って納める」形に落ち着くことが多いのが実情です。問題はその売却でいくら手元に残るかです。
2、売却すると譲渡所得税もかかります
売却益には所得税・住民税(復興特別所得税を含む)がかかります。
税率は長期譲渡(所有5年超)で20.315%、短期譲渡(5年以下)で39.63%。相続した不動産は被相続人の取得日を引き継ぐため、通常は長期になります。
取得費がわからないと税額が膨らみます
譲渡所得は売却価格 −(取得費+譲渡費用)で計算します。問題は昔に取得した不動産では買ったときの金額がわからないことです。その場合売却価格の5%を取得費とみなす扱いになり、税額が大きくなります。
売買契約書を探してください
当時の売買契約書や領収書が見つかれば実際の取得費を使えます。3,000万円で買った土地なら概算の150万円とは大きな違いです。古い書類が残っていないか、まず確認する価値があります。
3、取得費加算の特例で負担が下がる
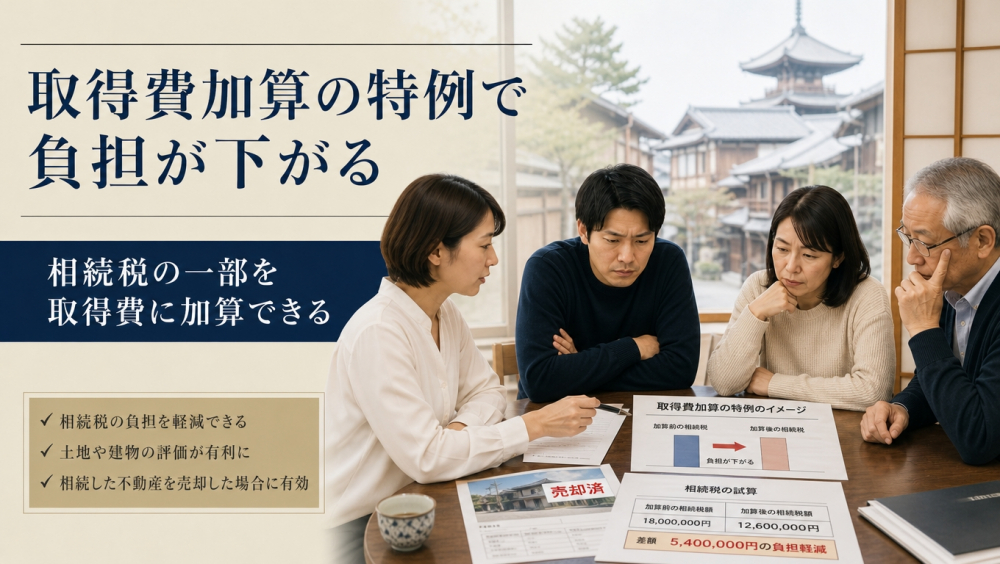
ここが本題です。納めた相続税の一部を、取得費に加算できる特例があります。
特例の効果
相続税のうち売却した不動産に対応する部分を取得費に加えられます。取得費が増えれば譲渡所得が減り譲渡所得税が下がります。
3,000万円で売った場合の試算
取得費が不明で概算150万円、譲渡費用100万円、加算できる相続税が300万円という前提では——
特例なし:譲渡所得2,750万円 → 税額約559万円
特例あり:譲渡所得2,450万円 → 税額約498万円
差は約61万円です。
要件は相続または遺贈で財産を取得したこと、その人に相続税が課税されていること、一定の期間内に譲渡していることの3つです。
相続税がかかっていなければ使えません
当然ですが相続税を納めていない方は加算するものがありません。基礎控除以下で申告不要だった場合、この特例は関係しません。「相続した不動産を売るときの特例」とひとくくりにされがちですが別の制度です。
4、3年10か月という期限
この特例には期限があります。ここを過ぎると使えません。
相続開始から実質3年10か月
正確には相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日まで。申告期限が10か月後ですから相続開始から約3年10か月が目安です。この日を過ぎた売却には適用できません。
話し合いが長引くと失います
遺産分割がまとまらないまま年月が過ぎ気づけば期限が迫っていた——というご相談があります。方針が見えているなら早めに動くほど手元に残る額が増えます。売却には買主探しから決済まで数か月かかることも念頭に置いてください。
空き家の3,000万円控除との関係
相続した空き家を売る場合3,000万円の特別控除が使えることがあります。ただし取得費加算の特例とは選択適用とされ、両方は使えません。どちらが有利かは金額次第ですので税理士に試算を依頼してください。
5、延納という選択肢
売らずに分割で納める方法です。
延納の要件
- 相続税額が10万円を超えること
- 現金で納めるのが困難な事由があり、その範囲内であること
- 担保を提供すること(10万円超100万円以下かつ3年以内なら不要)
- 申請期限までに申請書と担保関係書類を提出すること
不動産が多いほど長く延ばせます
延納期間は財産に占める不動産等の割合で変わります。不動産等が75%以上なら最長20年、50〜75%未満なら15年、50%未満なら5年が目安です。不動産中心のご家庭ほど長期の分割が認められる仕組みです。
利子税がかかります
延納期間中は利子税が必要です。本来は年6.0%などとされますが、低金利下では特例割合が適用され2026年1月1日現在、一般の区分で年1.0%とされています。低い水準ですが長期になれば総額は膨らみます。
なお延納の途中で支払いを続けることが難しくなった場合、申告期限から10年以内に限り物納へ切り替えることもできます。
6、物納は条件が厳しい
不動産そのもので納める方法ですが、実際に認められるのは限られます。
「延納でも無理」が前提です
物納は金銭での一括納付も延納も難しい場合に限って認められます。順序があるということです。さらに境界が確定している、権利関係に争いがないといった条件が必要で管理処分不適格とされる不動産は受け付けられません。
収納価額は相続税評価額です
物納した場合、納付したとみなされる金額は相続税評価額です。路線価は実勢価格より低いことが多いため市場で売れる価格より低い評価で手放す結果になることも。売却できる不動産なら売ったほうが手取りは多くなるのが一般的です。
向かないのは境界が確定していない土地、共有になっている不動産、借地権や賃借人との争いがあるもの、接道に問題があり単独で使えない土地などです。いずれも売却でも支障になる要素でどの道を選ぶにしても権利関係を整えておくことが前提になります。
7、どれを選ぶか
冒頭の問いに戻ります。売却は損なのか。
「使わない不動産」なら売却が合理的です
譲渡所得税はかかりますが取得費加算の特例で一部は軽減されます。延納には利子税が、借入には利息が、物納には低い評価がついて回ります。保有し続けても固定資産税と管理の手間が残るなら、売却して現金化する判断は合理的です。
判断の目安
- 使わない不動産がある→ 売却(3年10か月以内に)
- 住み続けたい/収益がある→ 延納を検討
- 売れない不動産しかない→ 物納も選択肢に
- 一時的に資金が足りないだけ→ 借入も比較
京都の物件は時間を見ておく
京都市内でも町家や路地の奥の物件、境界が未確定の土地は買主が限られたり調査に時間がかかったりします。「3年10か月あるから大丈夫」と考えていると、実際の売却活動で足りなくなることも。早い段階でどのくらいの期間が見込まれるか確認しておいてください。
順番を間違えないこと
売却を選ぶなら相続登記 → 売却活動 → 決済という手順が必要で時間がかかります。納付期限の10か月に間に合わせるなら分割協議と並行して動き始める必要があります。間に合わない場合も、延納を申請して後から売却する方法はあります。
私たちができることと、できないこと
当社は不動産の売買を扱う会社です。いくらで売れるか、どのくらいの期間がかかるかの見通しはお伝えできます。一方でどの納付方法が有利か、特例の選択は税理士の領域です。期限のある判断ですので早めに両方へご相談ください。
まとめ
押さえておきたいポイント
- 売却には譲渡所得税がかかります:長期なら20.315%
- 取得費加算の特例で軽減できます:相続税の一部を取得費に
- 期限は相続開始から約3年10か月:過ぎると使えません
- 延納には利子税、物納は低い評価:売却が合理的なことが多い
売れる価格と期間の見通しをお伝えします。
8、まずはご相談ください
「納税のために売却を考えている」「期限までに間に合うか知りたい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は仮の条件による概算で、実際の税額は取得費・譲渡費用・相続税額により異なります。利子税の割合や制度は変更されることがあります。納付方法の選択や特例の適用は、必ず税理士または所轄の税務署にご確認ください。


