
60代から始める失敗しない相続対策
60代のご夫婦から相続のご相談をいただくとき、最初にお伝えしているのは「相続は二回あります」ということです。どちらかが先に亡くなり、残った方が亡くなる。この二回をまとめて考えないと、一回目で正しく見えた判断が二回目で裏目に出ます。
よくある失敗は「とりあえず全部を配偶者が相続する」です。配偶者には大きな税額軽減があるため一回目の相続税はゼロになりますが、二回目でその軽減は使えません。この記事では、分け方によって合計税額が1,000万円以上変わることを数字で示します。
この記事でわかること
- 相続を「二回分」で考える意味
- 配偶者が全部相続すると、かえって高くつく理由
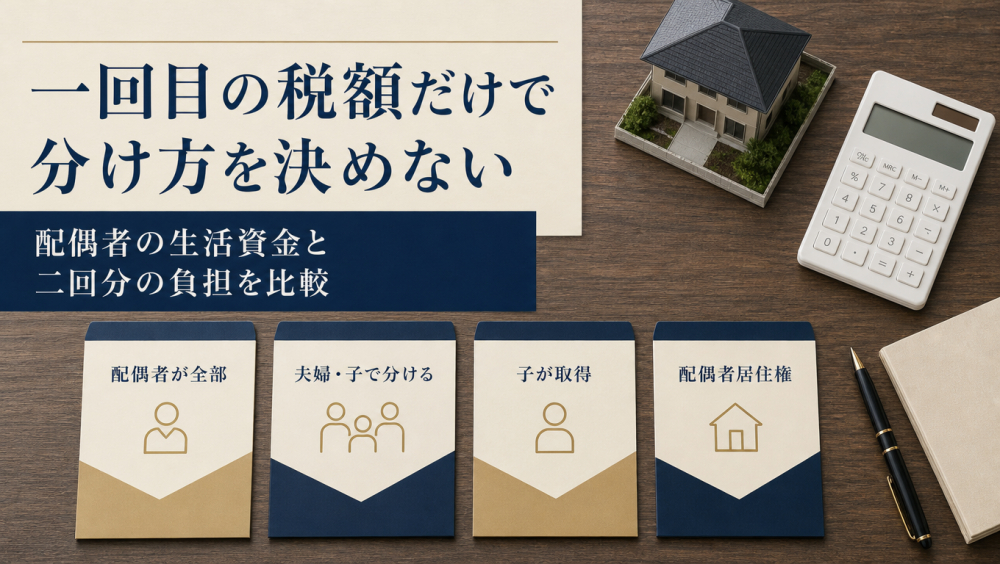
- 四つの分け方で合計税額を比べた試算
- 配偶者居住権という選択肢
- 小規模宅地等の特例は誰が相続するかで変わる
1、相続対策は「二回分」で考える
夫婦のどちらかが亡くなったときを一次相続、残った配偶者が亡くなったときを二次相続と呼びます。60代のご夫婦なら、この二回がこれから起こります。
一次相続には有利な条件が揃っています。相続人が多いので基礎控除が大きく(3,000万円+600万円×法定相続人の数)、さらに配偶者の税額軽減があります。配偶者が相続した財産のうち1億6,000万円または法定相続分相当額のいずれか多い金額まで、相続税がかかりません。
二次相続は逆です。相続人が一人減るので基礎控除が600万円減り、税額軽減も使えません。同じ財産でも二次相続のほうが税金は高くなります。
一次相続でゼロにできることが罠になる
配偶者がすべてを相続すれば一次相続の納税はゼロで済み、その場では誰も困りません。だからこの形が選ばれやすい。しかしその財産は、二次相続で軽減のないまま少ない基礎控除で課税されます。
2、配偶者が全部相続すると高くつく
一次相続で配偶者に財産を集めると、次の三つが同時に起こります。
①配偶者の財産が膨らむ:もともと持っていた財産に相続分が上乗せされます。二次相続で課税されるのはその合計です。
②基礎控除が減る:相続人が子2人なら二次相続の基礎控除は4,200万円。一次の4,800万円より600万円少なくなります。
③税額軽減が使えない:配偶者はもういません。軽減のないまま、全額が課税対象です。
加えて相続税は累進課税です。財産が多いほど税率が上がるため、二回に分けるより一度にまとめて課税されるほうが総額は大きくなります。
3、試算|四つの分け方で比べる
具体的な数字で見ていきます。
前提
- ご夫婦と子2人。夫が先に亡くなり、のちに妻が亡くなる
- 夫の財産 1億2,000万円(自宅6,000万円+預貯金6,000万円)
- 妻の固有財産 2,000万円
- 自宅の評価は小規模宅地等の特例の適用後とした概算
一次相続の相続税の総額は960万円(基礎控除4,800万円)。誰がどれだけ負担するかは取得した割合で決まります。
| 分け方 | 一次相続 | 二次相続 | 合計 |
|---|---|---|---|
| A 全部を妻が取得 | 0円 | 1,560万円 | 1,560万円 |
| B 妻2分の1・子2分の1 | 480万円 | 470万円 | 950万円 |
| C 子が全部取得 | 960万円 | 0円 | 960万円 |
| D 配偶者居住権を使う | 480万円 | 30万円 | 510万円 |
一次の納税がゼロになるAが、合計では最も高くなりました。BとCはほぼ同じでAより600万円ほど低く、Dは510万円。Aとの差は1,050万円です。
注目したいのは、Cのように子へ全部渡さなくてもBの折半で効果が出ている点です。妻の手元には6,000万円が残り、生活資金の心配もありません。一次でゼロを狙うより、折半あたりを目安にするほうが合計では安くなるのが一般的な傾向です。
4、配偶者居住権という選択
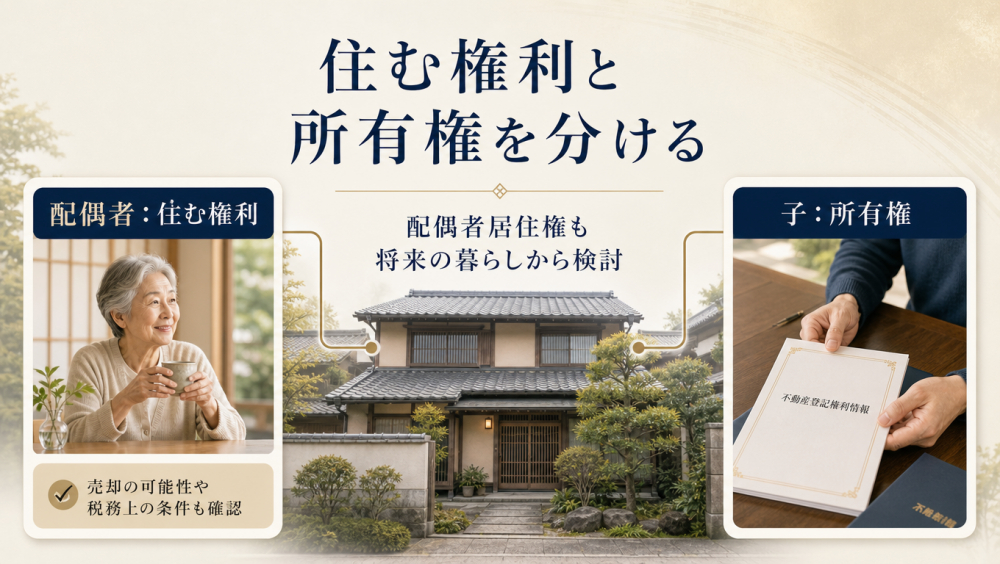
Dで使ったのが配偶者居住権です。2020年4月から始まった制度で、自宅を「住む権利」と「所有権」に分けられるのが特徴です。
配偶者は住む権利だけを相続し、所有権は子へ。配偶者は従来どおり住み続けられ、所有権は次の世代に移ります。
効くのはここからです。配偶者居住権は配偶者が亡くなると消滅します。消滅した権利は相続財産として残らないため、二次相続の課税対象になりません。所有権はすでに子のものなので、二次相続で自宅について課税されるものがなくなります。
Dの内訳
- 自宅6,000万円を、居住権+敷地利用権3,500万円/所有権2,500万円に分けた場合
- 妻=居住権3,500万円+預貯金2,500万円=6,000万円
- 子=所有権2,500万円+預貯金3,500万円=6,000万円
- 二次相続での妻の財産は2,500万円+固有2,000万円=4,500万円(居住権は消滅)
- 基礎控除4,200万円を引いた300万円に課税 → 30万円
いいことばかりではありません
居住権の評価額は配偶者の年齢や建物の構造で決まり、若いほど高くなります。また居住権は売れません。配偶者が施設に入って自宅を離れても現金化できず、合意で消滅させると贈与税の問題が生じることがあります。将来売る可能性があるなら慎重な検討が必要です。
5、小規模宅地の特例は誰が取るかで変わる
もう一つ二回分で考えるべき制度があります。自宅の土地の評価を330㎡まで80%下げられる小規模宅地等の特例で、誰が相続するかで要件が変わります。
| 相続する人 | 主な要件 |
|---|---|
| 配偶者 | 要件なし(同居も継続保有も不要) |
| 同居していた親族 | 申告期限まで居住し、保有し続けること |
| 別居の親族 | 配偶者も同居親族もいないこと、3年以上持ち家がないことなど |
一次相続では配偶者が取れば無条件で使えます。問題は二次相続です。配偶者はいないため、子が使うには同居しているか持ち家がないなどの条件が必要です。別居で持ち家のあるお子さんだけなら、二次相続では特例が使えません。
一次相続で配偶者に自宅を集めると、二次相続では8割引きのない評価額で課税される可能性があります。Aが不利になる第二の理由がこれです。配偶者居住権で所有権を先に子へ渡しておけば、この問題を避けられます。
6、夫婦で先に決めておく三つ
税金の計算は税理士の仕事ですが、前提になる希望はご夫婦で決めておく必要があります。決めずに相続が起きると、残された方が一人で判断することになります。
①配偶者の生活資金はいくら必要か:節税だけなら子に多く渡すほうが有利ですが、残った配偶者の暮らしが成り立たなければ意味がありません。年金収入と生活費から、手元に残すべき額を出しておきます。
②自宅に住み続けたいか、売ってよいか:住み続けたいなら配偶者居住権が候補です。将来施設に移るつもりなら、売れるように所有権で持つほうがよい場合もあります。税金より暮らしの話です。
③どちらが先でも同じ結論になるか:夫が先とは限りません。妻が先の場合も想定し、両方のパターンで遺言書を用意しておくと安心です。
遺言書は二人分
夫婦それぞれが自分の遺言書を作ります。日本では共同の遺言はできません。公正証書遺言なら形式の不備で無効になる心配がなく、原本が公証役場に保管されます。
7、60代でやる準備の順番
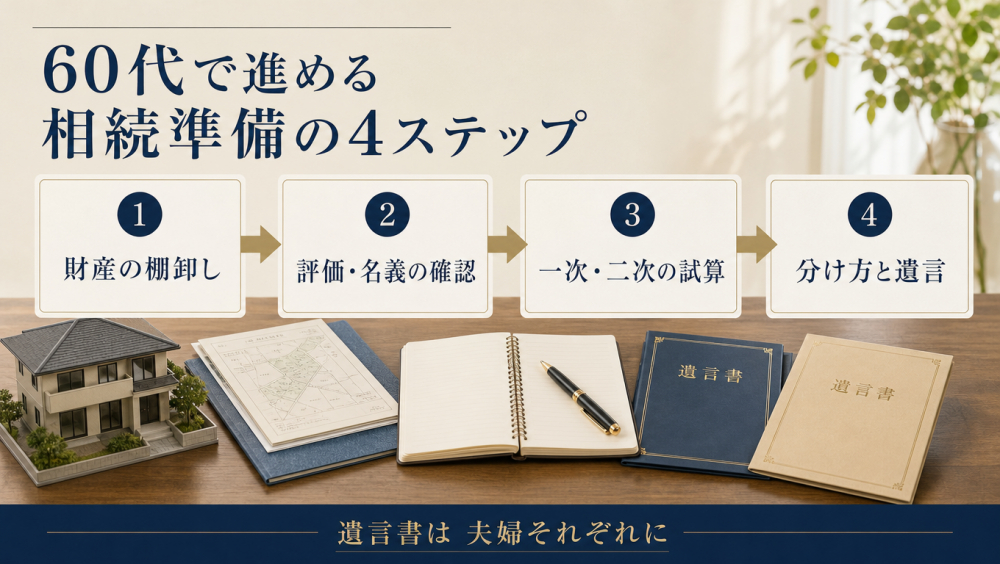
話を進めるには材料が必要です。60代のうちに次の順で手をつけてください。
①財産の棚卸し:不動産、預貯金、有価証券、生命保険、借入。ご夫婦それぞれ分けて一覧にします。
②不動産の評価と名義の確認:自宅がいくらか、登記名義が誰か、共有や先代名義のまま残っている不動産がないかを確認します。
③相続税額の試算:一次・二次の両方で試算します。税理士に分け方のパターンをいくつか出してもらうと判断しやすくなります。
④分け方を決めて遺言書にする:試算を見ながら決め、お二人それぞれの遺言書を作成します。
この順なら、判断に必要な情報が揃った状態で決められます。分け方を決めずに贈与や建て替えを先に始めると、あとで調整が効きません。
8、まずはご相談ください
最初の棚卸しのうち、不動産についてはお手伝いできます。自宅がいまいくらか、建て替えや分割ができる土地か、将来売りやすい物件か。この情報があると税理士への相談も具体的に進みます。私たちは京都市・西院を拠点に、売買の仲介と自社買取の両方を行っています。売る予定がなくてもかまいません。
私たちができることと、できないこと
できるのは価格査定、建て替えや分割の可否調査、売却の実行です。相続税の計算や申告、配偶者居住権を使うかの税務判断は税理士、遺言書は弁護士や司法書士、登記は司法書士の領域です。必要に応じてご紹介します。
まとめ
この記事の要点
- 相続は一次・二次の二回。まとめて考える
- 二次相続は基礎控除が600万円減り、税額軽減も使えない
- 試算では全部を妻が取得すると合計1,560万円、折半なら950万円
- 配偶者居住権を使うと510万円。差は1,050万円
- 配偶者居住権は死亡で消滅し、二次相続の課税対象にならない
- ただし居住権は売れない。将来売る可能性があるなら慎重に
- 小規模宅地等の特例は二次相続で子が使えないことがある
- 遺言書は夫婦それぞれ。どちらが先でも対応できるように
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。相続にともなう自宅・土地のご相談を多くお受けしてきました。判断に必要な材料をお出しします。
※本記事は2026年11月時点の情報をもとにした一般的な解説です。試算は概算であり、実際の税額は財産の構成や各種特例、配偶者の年齢や建物の構造で変わります。配偶者居住権の評価や分け方の判断は税理士にご確認ください。当社は税理士法に定める税務相談を行うものではありません。


