
相続対策で一番やってはいけないこと5選
相続のご相談で難しいのは、何もしていなかったケースより、良かれと思って手を打ってあるケースのほうだったりします。すでに名義が動いている、すでに建物が建っている、すでに共有になっている。後から戻すには費用も時間もかかり、戻せないこともあります。
この記事では、京都で不動産のご相談をお受けするなかで繰り返し見てきた「やってしまいがちな対策」を5つ挙げます。どれも悪意なく、むしろ家族を思ってのことです。だからこそ、着手する前に知っておいていただきたい内容です。
この記事でわかること
- 相続対策でやりがちな5つの失敗
- 共有名義がなぜ問題を先送りするだけなのか
- 名義を先に移すと余計にかかるコスト
- 5つに共通する「順番の間違い」
- 対策を考える正しい順番
1、とりあえず共有名義にする
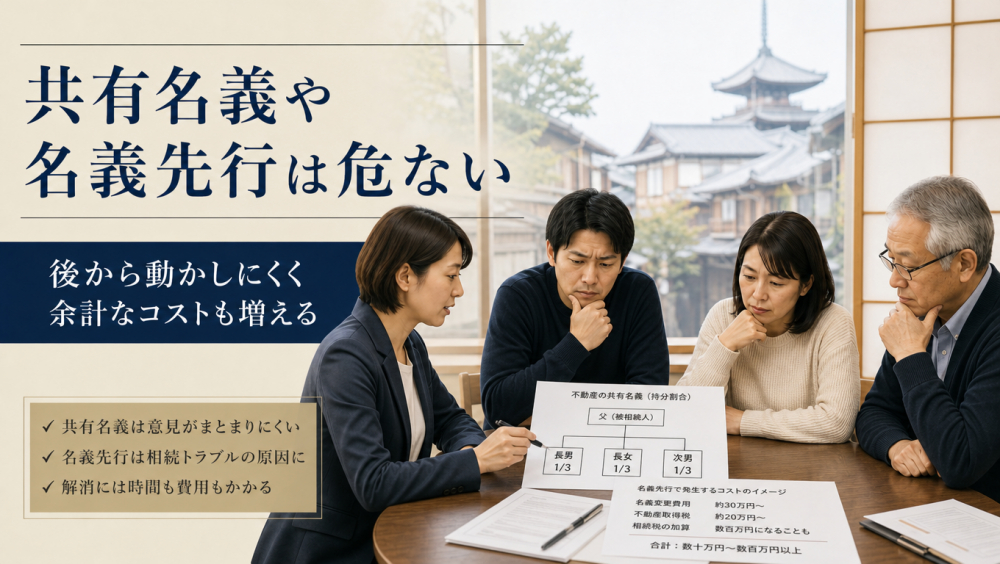
いちばん多い失敗です。きょうだい3人で実家を3分の1ずつ。その場では公平で、誰も不満を言いません。問題は、そのあとに起こります。
共有になった不動産は、売るにも、建て替えるにも、全員の同意が要ります。長期の賃貸借も同じです。一人が「まだ売りたくない」と言えば、そこで止まります。固定資産税や修繕費は誰が払うのか、住んでいる人がいる場合に家賃はどうするのか、といった話も毎年もめます。
さらに厄介なのは、次の相続です。共有者の一人が亡くなれば、その持分はその人の相続人に分かれます。3人がそれぞれ2人の子を残せば、共有者は最大6人。顔を合わせたこともない親戚と、一つの家について話し合うことになります。
よくある展開
- 父の死後、実家を子3人の共有に。住んでいるのは長男
- 10年後、次男が資金を必要とし売却を希望。長男は反対
- 話がつかないうちに長女が死亡。持分は配偶者と子2人へ
- 共有者5人。全員の署名が必要で、売ることも貸すこともできない
共有は「決めないこと」を決めている
共有名義は分割方法の一つに見えますが、実態は結論の先送りです。しかも時間が経つほど関係者が増え、解消が難しくなります。採るなら「いつまでに売って精算する」といった出口を同時に決めておくことです。
2、節税だけを目的に賃貸物件を建てる
借入でアパートを建てると、相続税評価は確かに下がります。現金が建物に変わり、貸家として3割引かれ、土地も貸家建付地として下がり、借入金は債務控除されます。数字だけ見れば効果は大きい。
見落とされるのは、その後の30年です。借入5,000万円・6戸・家賃月8万円の木造アパートで試算すると、次のようになります。
| 稼働率 | 家賃収入 | 経費・返済を引いた手残り |
|---|---|---|
| 90% | 約518万円 | 約148万円/年 |
| 70% | 約403万円 | 約56万円/年 |
稼働率が2割落ちるだけで手残りは3分の1になります。築年数が進めば家賃は下がり、修繕費は増えます。相続税を数百万円減らすために、収支の読めない事業を30年続けることになる。それが見合うかどうかは、立地の賃貸需要しだいです。
サブリース(一括借り上げ)の契約も、家賃が将来にわたって保証されるものとは限りません。契約書の賃料改定の条項は、着工前に確認が必要です。
3、よく考えずに名義だけ先に移す
「生きているうちに子の名義にしておけば安心」。この発想で動くと、余計な税金がかかります。贈与税もさることながら、名義を移すだけで発生するコストがあります。
| 項目 | 相続で取得 | 生前贈与で取得 |
|---|---|---|
| 登録免許税 | 0.4% | 2.0% |
| 不動産取得税 | 非課税 | 3%(宅地は課税標準1/2) |
固定資産税評価額1,500万円の宅地なら、相続なら登録免許税6万円で済むところ、贈与では登録免許税30万円に不動産取得税22.5万円が加わり、贈与税を別にしても52.5万円。税率や宅地の2分の1特例は令和9年3月31日までの取得が対象です。
もう一つ大きいのが、小規模宅地等の特例は贈与では使えないという点です。自宅の土地の評価を330㎡まで80%下げられるこの特例は、相続または遺贈で取得した場合に限られます。生前に名義を移すと、この強力な減額を自ら手放すことになります。
生前贈与が有効な場面はあります。値上がりが見込める土地、収益を生む不動産、相続人以外に渡したい財産など。ただし「とりあえず名義を変えておく」は、たいてい損になります。
4、評価を下げることに集中して納税資金を忘れる
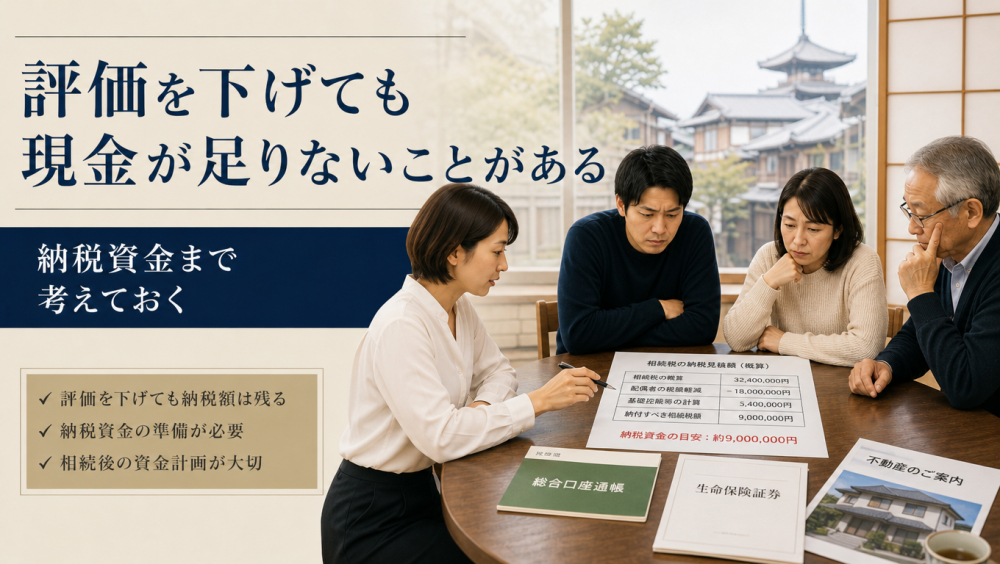
相続対策というと、評価をいかに下げるかに話が向きがちです。けれど相続税は、相続開始を知った日の翌日から10か月以内に、現金で納めるのが原則です。不動産で納めることはできません。
評価を下げる対策の多くは、現金を不動産に変える対策でもあります。評価は下がったが手元に現金がない、という状態が出来上がりやすい構造になっています。
払えない場合、延納(分割払い)や物納という制度はありますが、どちらも要件が厳しく、延納には利子税もかかります。現実には、期限に追われて不動産を売ることになります。急いで売れば、値引き交渉に応じざるを得ません。
納税資金の確保には
- 預貯金を一定額残しておく
- 生命保険を活用する(死亡保険金は500万円×法定相続人の数まで非課税)
- 売る予定の不動産を決めておき、相場を把握しておく
5、「うちは関係ない」と何もしない
そして、いちばんよくないのがこれです。「財産は家くらいだから」「相続税はかからないはずだから」と、何もしないまま時間が過ぎる。
相続税がかかるかどうかと、もめるかどうかは別の話です。むしろ主な財産が自宅一つという家庭ほど、分けようがなく、もめやすい。預貯金が多ければ金額で調整できますが、家は切り分けられません。
相続登記も2024年4月から義務化されました。相続で不動産を取得したことを知った日から3年以内に登記しなければ、10万円以下の過料の対象になります。放置していた先代名義の不動産がある場合、2027年3月31日までの申請が必要です。
何もしないことの本当の問題は、選択肢が時間とともに減っていくことです。所有者ご本人が元気なうちなら、遺言書を書く、境界を確定する、隣地と話す、売るかどうかを決める、どれもできます。相続が起きた後は、残された人が限られた情報と10か月の期限のなかで判断することになります。
6、5つに共通する間違い
並べてみると、5つの失敗には共通点があります。順番が逆だということです。
共有にするのも、建てるのも、名義を移すのも、すべて「手段」です。ところが実際には、手段から入ってしまうことが多い。誰にどう引き継ぎたいのかが決まっていないのに、節税という言葉に引かれて先に手を動かしてしまう。
そしてもう一つ。これらの手段は、ほとんどが後戻りできないものです。共有を解消するには分割協議か持分の売買が要ります。建ててしまったアパートは簡単には壊せません。贈与した不動産を戻すには、また贈与税がかかります。
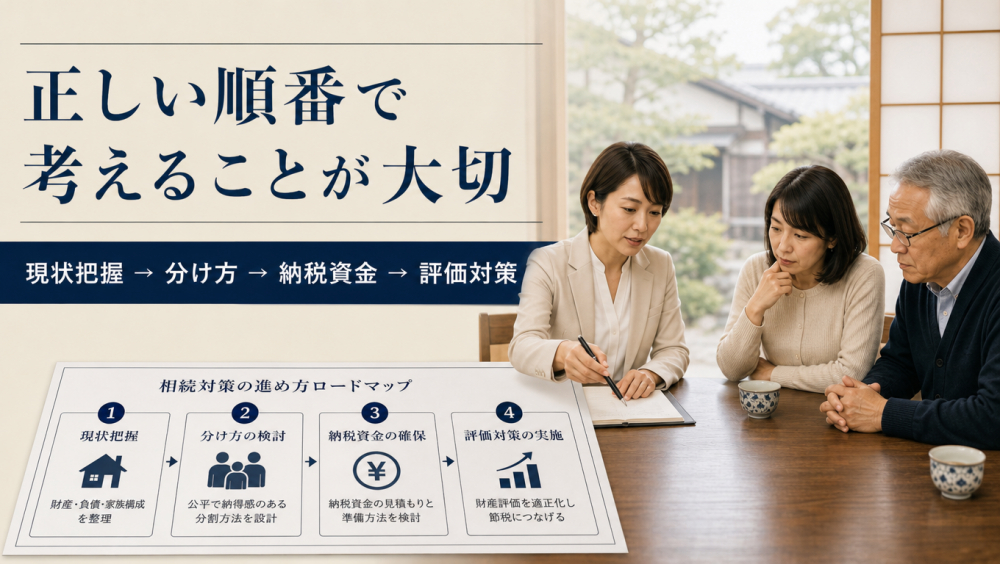
7、対策を考える正しい順番
お勧めしたいのは、次の順番です。
第一に、現状を把握する。不動産の評価額のおおよそ、預貯金、借入、生命保険。そして相続人が誰か。これがないと、そもそも相続税がかかるのかもわかりません。
第二に、分け方を決める。誰に何を渡したいか。不動産が複数あるなら、どれを誰にするか。ここを決めずに節税の話をしても、意味のある結論は出ません。
第三に、納税資金を確保する。税額の見込みに対して、現金が足りるか。足りなければ、どの不動産を売るのかまで決めておきます。
最後に、評価を下げる対策を考える。順番が最後なのは、これが前の三つを壊さない範囲でしか意味を持たないからです。
この順番で進めれば、5つの失敗はほとんど避けられます。逆に、最後の項目だけを先にやってしまうのが、いちばん危ない進め方です。節税の提案は向こうからやってきますが、分け方と納税資金の話は、自分から始めない限り誰も持ちかけてくれません。
8、まずはご相談ください
最初の一歩である「現状の把握」のうち、不動産についてはお手伝いできます。いま売ればいくらか、分けられる土地か、建て替えられる土地か、貸せる立地か。これがわかると、分け方の話も納税資金の話も具体的になります。私たちは京都・西院を拠点に、売買の仲介と自社買取の両方を行っています。すぐに売る予定がなくてもかまいません。
私たちができることと、できないこと
できるのは価格査定、分割や建て替えの可否調査、売却の実行です。相続税や贈与税の計算・申告は税理士、遺産分割の争いは弁護士、登記は司法書士の領域になります。必要に応じてご紹介します。
まとめ
この記事の要点
- 共有名義は結論の先送り。次の相続で共有者が増える
- 節税目的の賃貸建築は、稼働率が2割落ちると手残りが3分の1に
- 名義を先に移すと登録免許税は5倍、不動産取得税も発生する
- 小規模宅地等の特例は贈与では使えない
- 相続税は10か月以内に現金で。評価を下げるほど現金は減る
- 財産が自宅一つの家庭ほど分けようがなく、もめやすい
- 順番は「現状把握→分け方→納税資金→評価対策」
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。相続にともなう土地・実家のご相談を多くお受けしてきました。売る・売らないにかかわらず、判断に必要な材料をお出しします。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は概算であり、実際の税額や収支は条件によって変わります。個別の判断は税理士などの専門家にご確認ください。当社は税理士法に定める税務相談を行うものではありません。


