
相続前に建て替えるべき?リフォームするべき?
「どうせ古い家だし、元気なうちに建て替えたほうが相続のときに有利だと聞いた」。そんなご相談をいただくことがあります。たしかに、現金のまま置いておくより建物に変えたほうが相続税の評価は下がります。けれど、その先で家を売ることになった場合、建て替えたせいで数百万円の控除を失うことがあります。
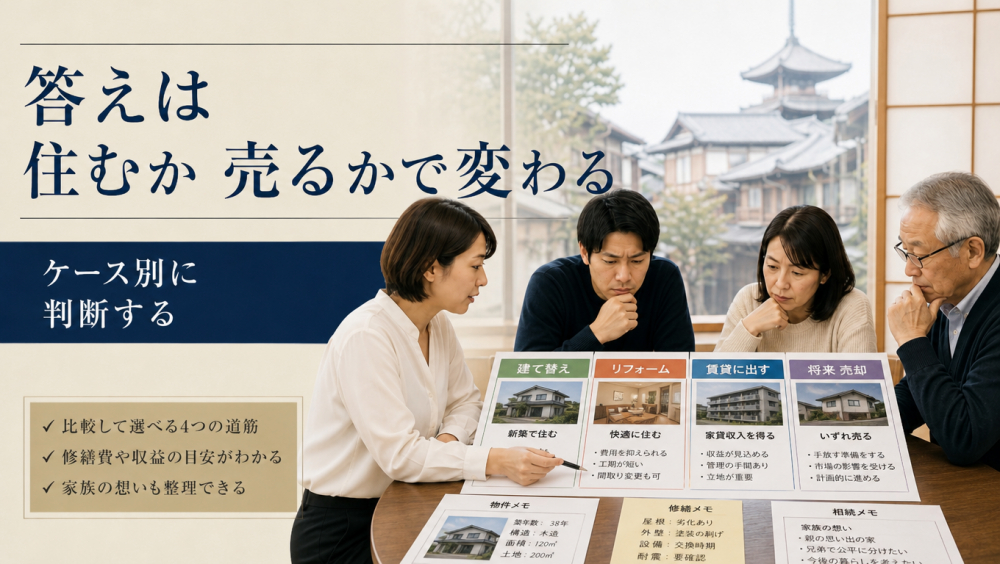
建て替えるか、リフォームにとどめるか、何もしないか。答えは「その家に将来誰が住むのか」で変わります。この記事では、評価がどれだけ下がるかを数字で示したうえで、見落とされやすい落とし穴と、京都ならではの制約を整理します。
この記事でわかること
- 建て替えで相続税評価がどれだけ下がるか
- リフォームの場合の評価の計算方法
- 建て替えると空き家の3,000万円控除が使えなくなる理由
- 京都で建て替えができないケース
- 費用を親が出すか子が出すかで変わること
1、なぜ建て替えが相続対策になるのか
仕組みはシンプルです。現金は額面どおりに評価されますが、建物は固定資産税評価額で評価されます。この固定資産税評価額は、一般に建築費の5〜6割程度にとどまります。
現金3,000万円で家を建てたとすると、建物の評価額は1,500万〜1,800万円。1,200万〜1,500万円が評価から消える計算です。相続税率が20%なら、240万〜300万円の差になります。
建てた家を人に貸すと、さらに下がります。貸家は借家権割合(多くの地域で30%)を差し引いて評価し、その敷地も「貸家建付地」として評価が下がります。土地の自用地評価が5,000万円、借地権割合60%の地域なら、貸家建付地の評価は4,100万円。900万円下がります。
評価が下がる=得、とは限らない
建て替えには現金が出ていきます。相続税が300万円減っても、3,000万円の現金が建物に変わり、流動性は落ちます。納税資金が足りなくなれば本末転倒です。
2、リフォームでは評価はどこまで下がるか
リフォームの場合、固定資産税評価額がすぐには見直されないことがあります。その場合、相続税の申告では(リフォーム費用−償却費相当額)×70%をもとの固定資産税評価額に加算して評価します。償却費相当額は「費用×90%×経過年数÷耐用年数」で計算します。
木造住宅(耐用年数22年)に1,000万円のリフォームをした場合の試算です。
| 工事からの経過 | 評価への加算額 | 現金からの圧縮 |
|---|---|---|
| 1年 | 約671万円 | 約329万円 |
| 5年 | 約557万円 | 約443万円 |
| 10年 | 約414万円 | 約586万円 |
同じ1,000万円でも、工事から時間が経つほど圧縮幅は大きくなります。ただし建て替えの5割圧縮に比べると効率は落ちます。評価を下げることだけが目的なら、リフォームは建て替えに及びません。
なお加算するのは資本的支出にあたる工事だけです。雨漏りの修繕や外壁の塗り替えといった通常の維持管理は加算されません。傷んだところを直すだけのリフォームなら、相続税評価はほとんど変わらないということです。
3、落とし穴|空き家の3,000万円控除を失う
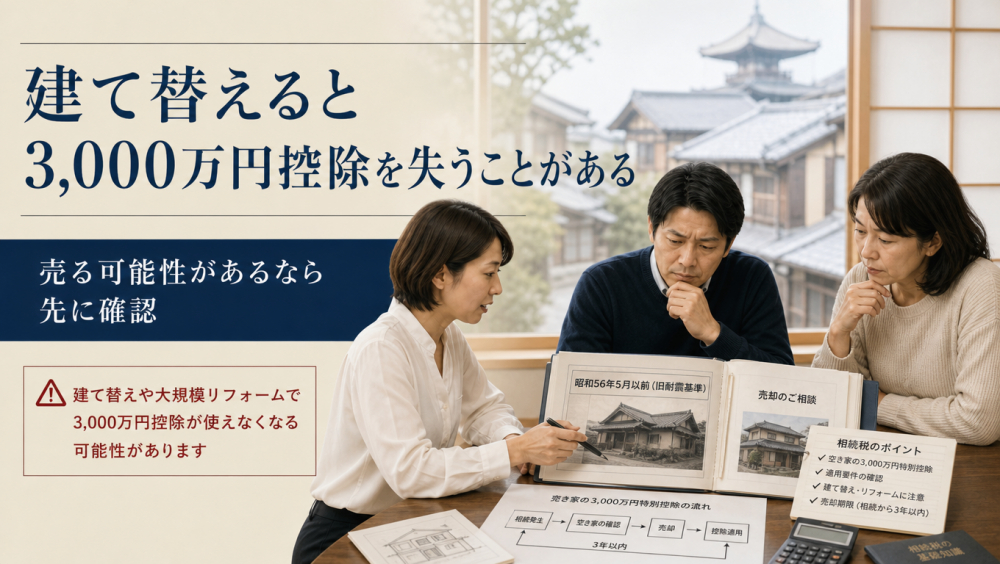
ここが最も見落とされやすい点です。相続した実家を売るとき、「被相続人の居住用財産(空き家)を売ったときの特別控除」が使えると、譲渡所得から最大3,000万円を控除できます(取得した相続人が3人以上なら2,000万円)。
この特例の要件のひとつが、家屋が昭和56年5月31日以前に建築されたものであることです。建て替えてしまえば新築になり、この要件を満たさなくなります。
試算|相続後に2,500万円で売る場合
- 取得費が不明(売却価格の5%=125万円)、譲渡費用200万円
- 譲渡所得 2,175万円
- 特例が使える → 税額0円
- 建て替えたため使えない → 約442万円(長期譲渡20.315%)
相続税を240万円減らすために建て替えて、売却時に442万円の税金が増える。こうした逆転は実際に起こります。ほかにも、相続開始の直前に被相続人以外に住んでいた人がいないこと、区分所有建物でないこと、売却代金1億円以下といった要件があり、売却期限は相続開始の日から3年を経過する日の属する年の12月31日まで、制度自体は令和9年12月31日までの譲渡が対象です。
4、京都では「建て替えられない」土地がある
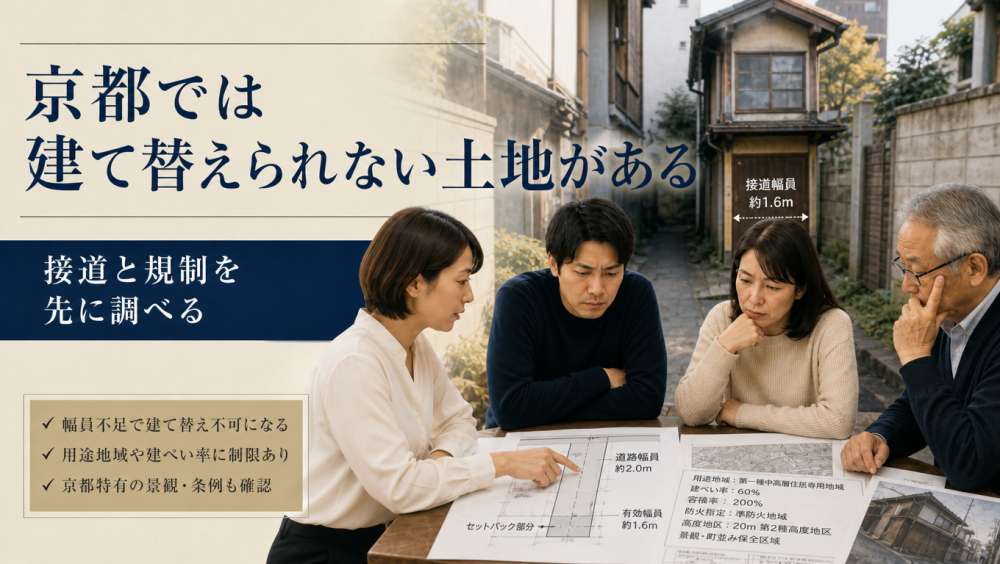
そもそも建て替えという選択肢が取れないことがあります。京都の市街地では珍しくありません。
接道の問題:建築基準法上の道路に2m以上接していない土地では、既存の家を取り壊しても新しい建物が建てられません。路地の奥にある家や、通路が狭い敷地が該当します。この場合はリフォーム(大規模修繕・模様替えの範囲)で使い続けるしかありません。
建て替えると小さくなる:古い家は現行の建ぺい率・容積率や斜線制限に適合していないことがあります。建て替えると今より小さな家しか建てられない、というケースです。
景観や意匠の規制:京都市は地区によって高さ・デザイン・屋根の形などに細かい基準があります。新築のほうが制約を受けることもあります。
京町家の場合は、取り壊して新築すると町家としての価値が失われます。京町家を評価して買いたいという層は一定数いますので、残したまま手を入れるほうが売却時に有利になることもあります。
5、費用を誰が出すかで贈与になる
見落とされやすいのが、お金を出す人と建物の名義の関係です。
親名義の家を親のお金で建て替える、あるいは直す。これは問題ありません。しかしすでに子名義になっている家を親のお金で直すと、その費用が子への贈与になります。年間110万円の基礎控除を超えれば贈与税の対象です。
逆に、親名義の家を子のお金で建て替えた場合、建物の名義を親のままにしておくと、今度は子から親への贈与とみなされることがあります。出した人の持分で登記するか、精算の方法を決めておく必要があります。
建て替えは名義を整理する機会でもある
二世帯住宅にする、子が資金を出すといった場合は、出資割合に応じた共有持分で登記するのが基本です。ここを曖昧にしたまま進めると、後から贈与税の問題として表に出ます。
6、ケース別の判断
相続後も家族が住み続ける:建て替えもリフォームも選択肢になります。空き家の3,000万円控除は、相続後に住んだり貸したりすると使えないので、そもそも失うものがありません。相続税の圧縮効果と住み心地で判断してよい場面です。
相続後に売る可能性が高い:建て替えは慎重に。昭和56年5月31日以前の家なら、手を入れずに残して空き家の特例を使うほうが有利なことが多くあります。古い家でも、更地にして売るなら建物の状態は価格にほとんど影響しません。
貸して収益を得たい:建て替えて賃貸にすれば、貸家評価と貸家建付地で評価が二重に下がります。ただし空室が続けば効果は薄れ、借入をすれば返済も残ります。賃貸需要のある立地かどうかが前提です。
まだ決まっていない:いちばん多いのがこのケースです。判断が決まるまでは、雨漏りや傾きなど建物が傷まないための最低限の修繕にとどめ、大きなお金を動かさないのが安全です。
7、タイミングの注意点
工事中に相続が起きると、話が複雑になります。建築中の家屋は「費用現価の70%」で評価され、完成前なので住むこともできません。小規模宅地等の特例についても、建て替え中の土地をどう扱うかは状況によって判断が分かれます。高齢のご家族の家を建て替えるなら、工期の短さも考慮に入れたほうがよいでしょう。
賃貸にする場合も同じです。貸家・貸家建付地の評価減は、相続開始時に現に貸していることが前提です。完成しても入居者が決まっていなければ、評価減は受けられません。建てれば自動的に下がるわけではない、という点は押さえておきたいところです。
判断の前に確認したい三つ
- 建築時期(昭和56年5月31日以前かどうか)
- 将来その家に住む人がいるか、売る可能性があるか
- そもそも建て替えが可能な土地か(接道・規制)
8、まずはご相談ください
建て替えるかどうかの判断には、相続税の話だけでなく「その家がいくらで売れるか」「建て替えたら売値はどう変わるか」という情報が必要です。私たちは京都・西院を拠点に売買の仲介と自社買取を行っており、現状のまま売った場合、更地にした場合、手を入れて売った場合の違いをお出しできます。すぐに売る予定がなくてもかまいません。
私たちができることと、できないこと
できるのは価格査定、建て替え可否や規制の調査、売却の実行です。相続税や贈与税の計算・申告は税理士、登記は司法書士の領域になります。必要に応じてご紹介します。
まとめ
この記事の要点
- 建て替えは現金が建物に変わり、評価が5〜6割に下がる
- リフォームは(費用−償却費)×70%を加算。圧縮効果は建て替えに劣る
- 修繕レベルのリフォームなら評価はほとんど変わらない
- 昭和56年5月31日以前の家を建て替えると、空き家の3,000万円控除を失う
- 京都では接道や規制で建て替えができない土地がある
- 子名義の家を親の資金で直すと贈与になる
- 貸家の評価減は、相続開始時に現に貸していることが前提
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。相続にともなう実家のご相談を多くお受けしてきました。売る・売らないにかかわらず、判断に必要な材料をお出しします。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は概算であり、実際の評価額・税額は建物の構造や各種要件、ご家族の状況で変わります。個別の判断は税理士などの専門家にご確認ください。当社は税理士法に定める税務相談を行うものではありません。


