
一人暮らしの方が知っておきたい不動産相続対策
「自分が亡くなったあと、この家はどうなるんでしょう」。一人でお住まいの方からこうしたご相談をいただきます。ご家族が多い方の相続と違い、一人暮らしの方の相続には独特の落とし穴があります。
相続人が兄弟姉妹や甥・姪になると、税金の面で二重に不利になります。基礎控除が小さく、さらに税額が2割増しになるからです。加えて自宅の評価を8割下げる特例が使えないことも多く、遺言書がなければご自身の希望はほぼ通りません。一人暮らしの方に固有の論点を整理します。
この記事でわかること
- 配偶者も子もいない場合の相続人
- 相続人がいないとき財産はどこへ行くか
- 基礎控除の小ささと2割加算という不利
- 小規模宅地等の特例が使えないケース
- 自宅の出口と遺言書の重み
1、相続人は誰になるか
配偶者も子もいない場合、相続人は次の順です。
- 第一順位:ご両親(いなければ祖父母)
- 第二順位:兄弟姉妹。亡くなっている兄弟姉妹の子(甥・姪)が代わりに相続
ご高齢の方は両親がすでに亡くなっていることが多く、相続人は兄弟姉妹か甥・姪に。この形になると実務が一気に重くなります。
まず戸籍の収集範囲が広くなります。亡くなった方の出生から死亡までの戸籍に加え、兄弟姉妹全員の戸籍、亡くなっている兄弟姉妹は甥・姪の戸籍まで必要です。ご自身も把握していない甥・姪がいることもあります。
次に連絡の問題です。甥・姪の世代は交流が薄れ、住所がわからないことも。それでも不動産を売るには相続人全員の署名と押印が必要で、一人でも欠けると売れません。
交流がない親族に手間をかけさせることになる
長年連絡を取っていない甥・姪に、突然「相続の手続きをしてください」と連絡が行きます。戸籍を取り、書類に押印し、場合によっては京都まで来てもらう。関係が薄い相手ほど負担をかけます。
2、相続人がいなければ財産は国庫へ
兄弟姉妹も甥・姪もいない、全員が相続放棄をしたという場合、相続財産は法人として扱われ、家庭裁判所が相続財産清算人を選びます。2023年4月の民法改正で従来の相続財産管理人の実務が整理され、公告が一本化されました。
清算人は債権者や受遺者への支払いを済ませます。そのあと、生計を同じくしていた方や療養看護に努めた方などが特別縁故者として申し立てれば、家庭裁判所が相当と認めた範囲で財産を受け取れます(期限は公告期間満了後3か月以内)。
残った財産は国庫に帰属します。「お世話になったあの人に渡したい」という希望があっても、遺言書がなければ特別縁故者の申立てに頼ることになり、認められるかは家庭裁判所の判断次第です。確実に渡すなら遺言書で遺贈します。
3、税金で二重に不利になる
相続人が兄弟姉妹や甥・姪だと、相続税は二重に重くなります。
①基礎控除が小さい:3,000万円+600万円×法定相続人の数。兄1人だけなら3,600万円で、子が3人いる家庭の4,800万円より1,200万円少なくなります。
②2割加算がある:配偶者と一親等の血族(子・父母など)以外の方が相続・遺贈で財産を取得すると、相続税額が1.2倍に。兄弟姉妹、甥・姪、友人、特別縁故者はすべて対象です。
財産6,500万円・相続人が兄1人なら、税額385万円が2割加算で462万円。相続人が子1人なら385万円ですから、77万円の差です。
2割加算の対象外になる人
- 配偶者
- 子・養子・父母(一親等の血族)
- 代襲相続人である孫(子が先に亡くなっている場合)
4、小規模宅地の特例が使えないことがある
影響が最も大きいのがこれです。自宅の土地の評価を330㎡まで80%下げられる小規模宅地等の特例は、相続する人で要件が変わります。
一人暮らしの方の自宅を別居の親族が相続する場合、いわゆる「家なき子」の要件が必要です。配偶者も同居親族もいないことに加え、相続する人が3年以上持ち家に住んでいないことなどが条件。持ち家のある兄弟姉妹や甥・姪が相続するなら使えません。
試算|特例が使えるかどうかで402万円の差
- 前提:自宅(土地3,000万円・建物500万円)+預貯金3,000万円=6,500万円/相続人は兄1人(基礎控除3,600万円)
- 特例が使えない → 課税遺産2,900万円・税額385万円 → 2割加算で 462万円
- 特例が使える → 財産4,100万円・課税遺産500万円・税額50万円 → 2割加算で 60万円
つまり一人暮らしの方は、自宅の評価が下がらないまま、小さな基礎控除で2割増しの税額を払う構図になりやすい。納税は10か月以内に現金で必要なので、自宅しか資産がなければ売却を迫られます。
5、兄弟姉妹に遺留分はない
ここは一人暮らしの方にとって数少ない有利な点です。
遺留分とは、遺言があっても相続人に最低限保障される取り分です。配偶者や子にはありますが、兄弟姉妹と甥・姪には遺留分がありません。
つまり配偶者も子もいない方が遺言書を書けば、財産の行き先を完全に自分で決められる。お世話になった方に全部渡す、特定の甥だけに渡す、団体に寄付する。どれも可能で、兄弟姉妹から取り分を請求されることはありません。
逆に言えば、遺言書がなければ法律の定めどおりに兄弟姉妹や甥・姪で分けられ、ご自身の希望は反映されません。遺言書は「あったほうがよい書類」ではなく、希望を通すための唯一の手段です。
遺言書は公正証書で
- 形式の不備で無効になる心配がなく、原本が公証役場に保管される
- 遺言執行者を指定すれば、その人が手続きを進められる
- 不動産は登記事項証明書どおりに記載する
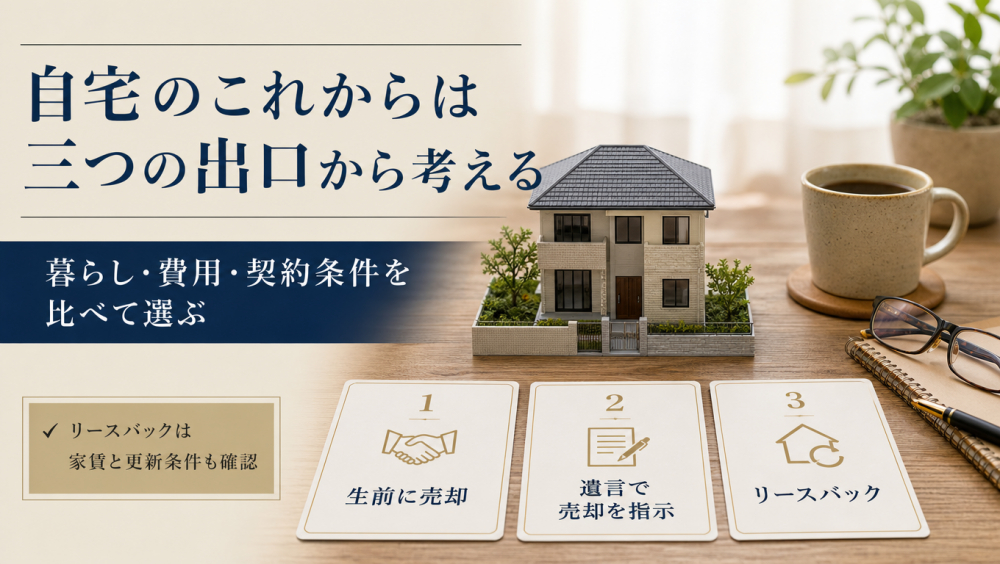
6、自宅の三つの出口
自宅をどうするか。道は三つです。
①生前に売って現金化する:いちばん手間が少なく確実です。自宅を3,500万円で売れば居住用財産の3,000万円特別控除が使えるため税負担は小さく、手取りは約3,337万円。現金なら遺言で誰にいくらと指定しやすく、空き家になる心配もありません。
ただし相続税はほとんど変わりません。同じケースの試算で約433万円、売らない場合の462万円と大差ありません。売る価値は節税ではなく、現金化と手続きの簡単さにあるとお考えください。
②遺言で売却を指示する(清算型遺贈):遺言で「自宅を売却し、代金を○○に渡す」と定めます。遺言執行者が売却を行うため、相続人全員の協力を取りつける必要がありません。住み続けたいが死後に空き家にしたくない方に向きます。
③リースバック:自宅を売却して現金を受け取り、そのまま賃貸で住み続けます。現金化と住まいを両立できますが、売却価格は市場相場より低く、家賃は相場より高めになりがち。契約期間と更新の条件は必ず書面で確認してください。
何もしないと空き家になる
相続人が遠方で誰も住まなければ自宅は空き家になります。2023年12月施行の改正空家法では、放置が進んだ住宅が「管理不全空家」として勧告を受けると固定資産税の住宅用地の軽減が外れます。税負担の増えた空き家を押しつけることになりかねません。
7、判断能力と死後の手続き
もう一つ固有の問題があります。判断能力が低下したときや亡くなった直後に動いてくれる人がいないことです。
判断能力が低下したら:売買契約も遺言も贈与もできなくなります。成年後見人がついても本人の財産を守る制度なので相続対策はできず、居住用不動産の売却には家庭裁判所の許可が必要です。元気なうちに信頼できる方と任意後見契約を結ぶ選択肢があります。
亡くなった直後の手続き:葬儀、役所への届出、公共料金の解約、家財の片づけ。ご家族がいなければ誰かに頼んでおく必要があります。死後事務委任契約という方法があり、専門家や法人に依頼できます。
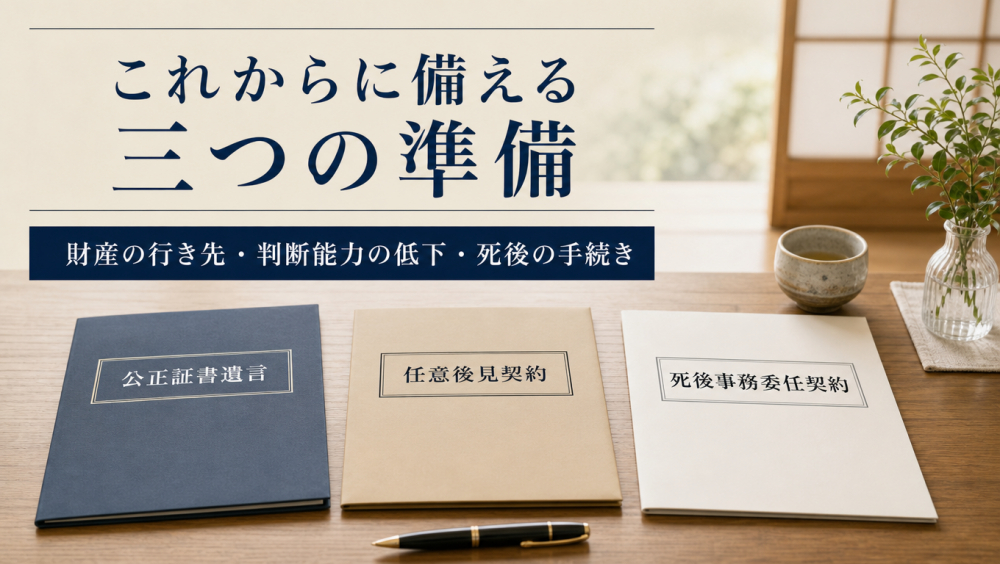
一人暮らしの方に必要な三点セット
- 公正証書遺言(財産の行き先と遺言執行者)
- 任意後見契約(判断能力が低下したときの備え)
- 死後事務委任契約(亡くなった直後の手続き)
8、まずはご相談ください
どの道を選ぶにも、自宅がいくらかが出発点です。価格がわかれば相続税の見込みも、売るか残すかの判断も具体的になります。私たちは京都市・西院を拠点に、売買の仲介と自社買取の両方を行っています。査定だけのご相談でもかまいません。ご事情に合わせ、急がず進める方法もご案内します。
私たちができることと、できないこと
できるのは価格査定、売却や買取の実行、建て替えや分割の可否調査です。相続税の計算や申告は税理士、遺言書・任意後見・死後事務委任は弁護士や司法書士、登記は司法書士の領域です。必要に応じてご紹介します。
まとめ
この記事の要点
- 相続人は親→兄弟姉妹→甥・姪の順
- 相続人がいなければ相続財産清算人が選任され、最終は国庫へ
- 基礎控除が小さく、兄弟姉妹・甥姪・第三者は税額が1.2倍に
- 持ち家のある親族が相続すると小規模宅地等の特例が使えず、402万円の差
- 兄弟姉妹・甥姪に遺留分はなく、遺言書で行き先を完全に決められる
- 自宅の出口は生前売却・清算型遺贈・リースバックの三つ
- 公正証書遺言・任意後見契約・死後事務委任契約の三点を揃える
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。おひとりでお住まいの方の自宅のご相談もお受けしてきました。判断に必要な材料をお出しします。
※本記事は2026年11月時点の情報をもとにした一般的な解説です。試算は概算であり、実際の税額は財産の構成や各種特例で変わります。特例の可否や2割加算の判定は税理士、遺言書や各種契約は弁護士・司法書士にご確認ください。当社は弁護士法・税理士法に定める法律相談・税務相談を行うものではありません。


