
相続税より怖い「争族」|京都の不動産会社が見た実例
相続税がかかるご家庭は全体の一割ほどですが、もめるご家庭はそれよりはるかに多い。私たちは査定や売却というかたちで相続の現場に立ち会いますが、もめているご家庭には、ご依頼の段階で共通するサインがあります。
この記事では、不動産会社から見える「もめ始めの兆候」と、もめたあと不動産がたどる道筋をお伝えします。以下は個別の事案ではなく、一般によく見られる状況を再構成したものです。
この記事でわかること
- もめるきっかけは財産額ではない
- 不動産会社が気づく「もめ始めの兆候」
- 介護や生前の援助が争点になる理由
- 主張できなくなる10年の壁
- もめたあと起きること
1、きっかけは財産額ではない
「うちは財産が少ないからもめない」とおっしゃる方は多いのですが、現場で見るかぎり額とのつながりは薄いように思います。
きっかけになるのは、次のような出来事です。
- 誰か一人が親と同居し介護をしていた
- 誰か一人が生前に住宅資金や学費の援助を受けた
- 家業や賃貸物件を一人が引き継ぐ話になっていた
- 再婚があり、前の配偶者との子と現在の家族がいる
- 相続人に連絡が取りづらい人がいる
いずれも財産の多さとは関係ありません。むしろ財産が自宅一つだけのほうが深刻です。預貯金が多ければ金額で折り合えますが、家は切り分けられません。
もめているのはお金のことではない
長く立ち会っていると、争いの中身がお金ではないと気づきます。「自分の苦労が認められていない」「勝手に決められた」という感情が核にあり、金額はその表現にすぎません。
2、不動産会社が見るもめ始めの兆候
「これは長引きそうだ」と感じるのは、次のご依頼です。
「ほかのきょうだいには言わないでほしい」:査定を内密に頼まれるケース。情報を持つ人と持たない人に分かれると、あとで「隠していた」という不信になります。
相続人のうち一人だけが何度も連絡してくる:ほかの相続人の意向がわからないまま進むと、売却の直前で止まります。契約には全員の署名が必要です。
「兄が勝手に進めているが、相場はいくらか」:別の相続人から確認の連絡が来る段階で、すでに信頼関係は崩れています。
住んでいる相続人が内覧に協力しない:売ること自体に納得していないサインです。形式上は同意していても実質的に進みません。
低い査定額を根拠に身内で買い取ろうとする:一人が自分で買い取る場合は価格の根拠が争点になり、あとから「安く買われた」という話になりがちです。
こうした場面では必ず相続人全員に同じ情報をお出しするようにしています。価格の認識がそろうだけで話し合いは落ち着きます。
3、不動産は分けられないからもめる
争いの構造を整理すると、不動産の性質そのものが原因です。預貯金は数字なので割り算で分けられますが、不動産は一つの物で、分けるには四つのやり方しかありません。
| 方法 | 内容と難点 |
|---|---|
| 現物分割 | 分筆して分ける。接道や最低敷地面積の制約がある |
| 代償分割 | 一人が取得し、ほかの相続人に金銭を払う。現金が必要 |
| 換価分割 | 売って代金を分ける。全員の同意と時間が必要 |
| 共有 | 持分で分ける。結論の先送りになる |
どの方法にも条件があり、「公平に分ける」のは簡単ではありません。もめたときに選ばれやすいのが、いちばん手軽に見える共有。これが次の世代に問題を持ち越します。
さらに「いくらの不動産か」という認識も人により違います。固定資産税の評価額、相続税の評価額、売れる値段。同じ家に三つの数字が出るので話が噛み合いません。
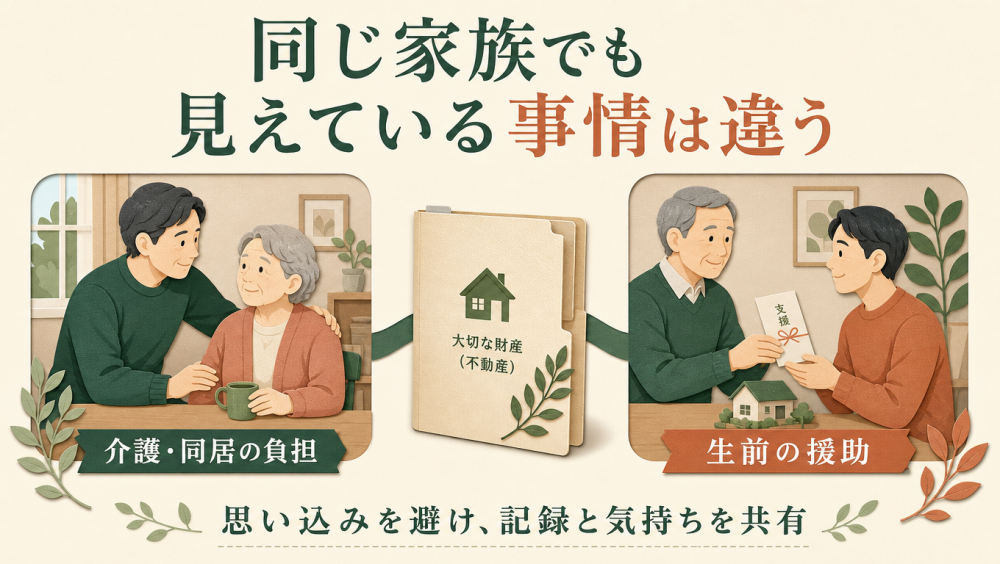
4、介護・同居・生前の援助
いちばん多い争点がここです。法律にも調整の仕組みがあります。
寄与分(民法904条の2):相続人が故人の財産の維持や増加に特別の貢献をした場合、その分を相続分に上乗せできます。介護や家業の手伝いが典型ですが「特別の」貢献が必要で、通常の扶養の範囲では認められません。
特別受益(民法903条):生前に住宅資金や事業資金の援助を受けていた場合、その分を前渡しとみなして相続分から差し引きます。
特別寄与料(民法1050条):相続人でない親族が無償で療養看護をした場合に、相続人へ金銭を請求できる制度です。長男の妻などが対象。請求できるのは相続開始および相続人を知った時から6か月、または相続開始から1年のいずれか早い時まで。期限が極端に短い点に注意が必要です。
「同居していたから当然」は通らない
同居して介護をしていた方は、当然に多くもらえると考えがちです。しかし寄与分は認められるハードルが高く、金額も期待どおりにはなりません。一方で他のきょうだいは「家賃を払わずに住んでいた」と見ることも。認識が食い違うので、最も激しい争点になります。
5、長引かせると主張できなくなる
これは新しい話で、ご存じない方が多い点です。2023年4月1日施行の民法改正により、相続開始から10年を過ぎた遺産分割では、原則として特別受益と寄与分を主張できなくなりました。法定相続分どおりに分けることになります。
つまり「介護をしたのだから多くもらうべきだ」「兄は生前に援助を受けている」という主張は、放置すると使えなくなります。粘れば有利になるのではなく、土俵そのものが消えるのです。
例外として、相続人全員の合意がある場合、または10年を経過する前に家庭裁判所へ調停を申し立てていた場合は引き続き主張できます。改正前の相続には、相続開始から10年を経過する日と2028年4月1日のいずれか遅い日までという経過措置があります。
期限のまとめ
- 特別寄与料の請求:知った時から6か月または相続開始から1年(早い方)
- 相続登記の申請:取得を知った日から3年以内(義務)
- 相続税の申告・納付:相続開始を知った日の翌日から10か月以内
- 特別受益・寄与分の主張:相続開始から10年以内
6、もめたあと不動産に起きること
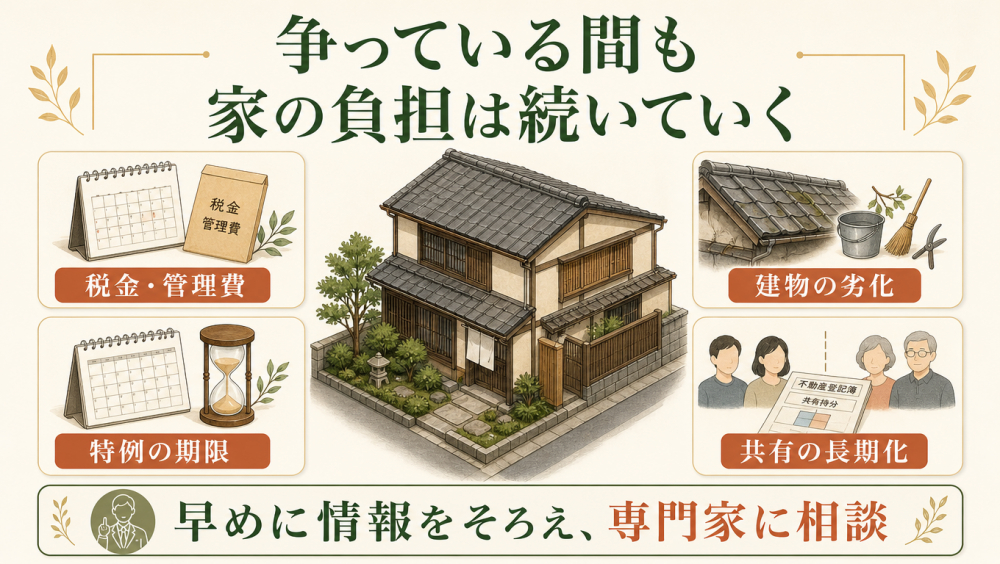
争いが長引くと、不動産には具体的な損失が生じます。
売れない期間が続く:協議がまとまらなければ売却できません。調停・審判へ進めば1年以上かかることもあり、その間も固定資産税と管理の負担が続きます。
建物が傷む:空き家のまま時間が過ぎると劣化が進み、売れる価格が下がります。庭木や郵便物で近隣から苦情が出ることも。
特例が使えなくなる:空き家の3,000万円特別控除は、相続開始から3年を経過する日の属する年の12月31日までの売却が条件。取得費加算の特例も申告期限の翌日から3年以内。争っているあいだに期限が過ぎれば数百万円の違いになります。
費用がかかる:調停や審判に進めば弁護士費用が発生します。相続人がそれぞれ別の弁護士を立てれば、家族全体の支出は数百万円規模になることもあります。
共有のまま残る:結論が出ないまま放置されると、次の相続で共有者が増えます。解消には共有物分割の協議や訴訟が必要で、さらに時間と費用がかかります。
7、もめないために今できること
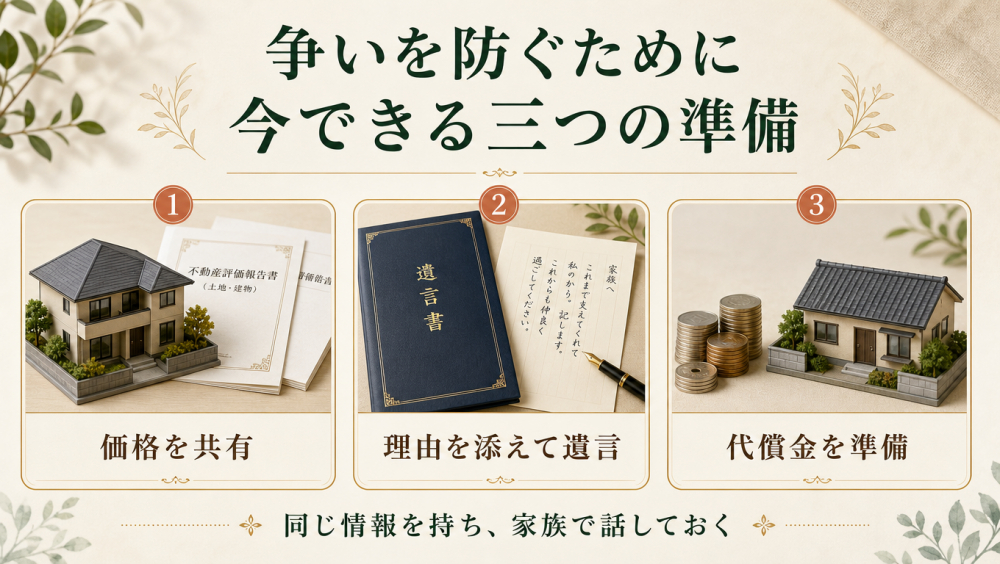
効果が大きいのは次の三つ。どれも親の世代が動けるうちにしかできません。
①価格を共有しておく:いくらの不動産かを相続人全員が同じ数字で把握しておく。これだけで争点が一つ減ります。査定書を家族で共有するだけでも違います。
②理由を添えて遺言書を書く:誰に何を渡すかだけでなく、なぜそうしたかを伝えます。付言事項に「長年介護してくれたから」と書き添えるだけで納得されやすくなります。公正証書遺言なら形式の不備で無効になる心配もありません。
③代償金の原資を用意する:一人が家を引き継ぐなら、ほかの相続人へ払う現金が必要です。生命保険なら受取人を指定した現金を確実に残せ、死亡保険金は500万円×法定相続人の数まで非課税です。
そして一度、家族で話しておくこと。決めなくてかまいません。「考えている」と伝わっているかで、あとの話し合いはまるで違います。
8、まずはご相談ください
私たちができるのは、価格という事実をお出しすることです。いくらで売れるか、分けられる土地か、古家付きで売れるか。この数字がそろうと、話し合いが感情から事実に戻ります。相続人の皆さまに同じ資料をお渡しすることも可能です。
私たちは京都市・西院を拠点に、売買の仲介と自社買取の両方を行っています。すでに意見が分かれている段階でもかまいません。
私たちができることと、できないこと
できるのは価格査定、分割の可否や接道の調査、売却や買取の実行です。寄与分や特別受益、遺産分割の交渉は弁護士、登記は司法書士、相続税は税理士の領域です。必要に応じてご紹介します。
まとめ
この記事の要点
- きっかけは財産額ではなく、介護・同居・生前の援助・再婚など
- 財産が自宅一つのご家庭ほど深刻になる
- 内密の査定依頼、一人だけの連絡、内覧への非協力は兆候
- 同じ家に固定資産税評価・相続税評価・売却価格の三つの数字がある
- 特別寄与料の請求期限は6か月または1年と短い
- 相続開始から10年を過ぎると特別受益・寄与分は原則主張できない
- 争うあいだに空き家特例などの期限も過ぎていく
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。相続にともなうご相談を多くお受けしてきました。判断に必要な材料をお出しします。
※本記事の事例は個別の事案ではなく、一般によく見られる状況を再構成したものです。2026年11月時点の情報による一般的な解説で、制度や期限は改正されることがあります。寄与分・特別受益・遺産分割の判断は弁護士、税金は税理士にご確認ください。当社は弁護士法・税理士法に定める法律相談・税務相談を行うものではありません。


