
京都の不動産価格が高いうちに考える相続対策
「いま高いらしいから、売ったほうがいいんでしょうか」。地価の上昇が報じられるたびに、こうしたご相談が増えます。
結論から申し上げると、売るタイミングより、誰がどう相続するかのほうが手元に残る金額を左右します。試算すると、生前に売っても相続後に売っても税の合計はほとんど変わりませんでした。一方、小規模宅地等の特例が使える形かどうかでは約270万円の差が出ます。地価が上がるほどこの差は広がります。
この記事でわかること
- 京都の地価の現況
- 価格が高い局面で起きる三つのこと
- 路線価が1年遅れてついてくる仕組み
- 生前に売る・相続後に売る・特例を使うの比較試算
- 地価が上がるほど特例の価値が上がる理由
1、京都の地価はいま上がっている
2026年の公表値では、京都府の公示地価は前年比プラス3.94%、基準地価はプラス2.55%。京都市に限ると公示地価の変動率はプラス5.97%、基準地価はプラス5.00%と、府全体より大きく上がっています。
路線価でみると、京都市右京区の住宅地はおおむね坪48万円台が目安。西院周辺のように交通利便性の高いエリアでは、これを上回る地点もあります。
観光需要の回復と京都駅・四条烏丸周辺の再開発が市内中心部の価格を押し上げ、住宅地にもその影響が及んでいるというのが現在の構図です。
「高い」は資産が増えたという意味ではない
住み続けるかぎり、地価の上昇で手元のお金が増えるわけではありません。増えるのは固定資産税と相続税の評価額のほうです。上昇局面で実際に変わるのは、売ったときに受け取れる金額と、納める税額の二つです。
2、価格が高い局面で起きる三つのこと
①相続税の評価額が上がる:土地の相続税評価は路線価をもとに計算します。路線価が上がれば評価額も上がり、基礎控除を超えれば相続税が発生。これまでかからなかった家庭が課税対象になることもあります。
②納税資金を作りやすい:裏を返せば高く売れる局面です。相続税を現金で払う必要がある家庭にとって、これは大きい。評価が上がって税額が増えても、売却で手当てできる余地も同時に増えています。
③特例の価値が上がる:小規模宅地等の特例は自宅の土地の評価を330㎡まで80%下げる制度です。元の評価が高いほど減額の絶対額も大きくなります。上昇局面でいちばん効くのがこれです。
世の中では①ばかりが語られますが、現場で効くのは②と③です。特に③は、何もしないと使えないまま終わることがあります。
3、路線価は1年遅れてついてくる
相続税の土地評価に使う路線価は、その年の1月1日時点の価格を評価したもので、公表は7月1日。相続が起きた年の路線価を使って計算します。
つまり上昇局面では、年の後半に相続が発生した場合、半年以上前の価格で評価されます。実勢はその間も上がっているので、評価額のほうが実勢より低い状態が生まれます。
もともと路線価は公示地価のおおむね8割の水準です。上昇局面ではここにタイムラグが加わります。相続税の計算上は有利に働く一方、「評価額を基準に分けたら売ったときの金額と合わなかった」という食い違いも起きます。
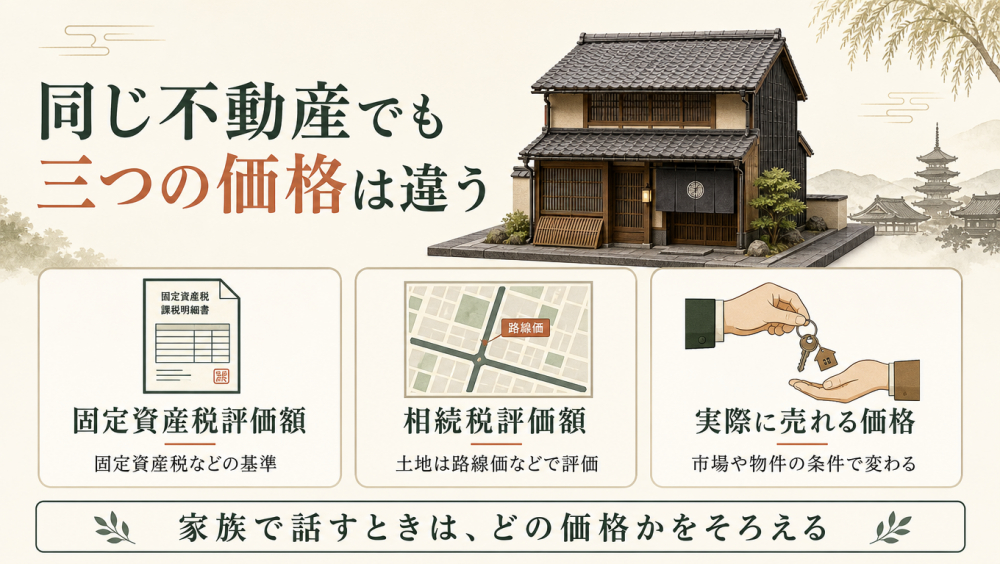
同じ家に三つの数字がある
- 固定資産税評価額(公示地価のおおむね7割)
- 相続税評価額=路線価ベース(おおむね8割)
- 実際に売れる価格
分け方を話し合うときは、どの数字で話しているかをそろえておくことです。上昇局面ほど三つの開きは大きくなります。
4、試算|売る時期より誰が相続するか
前提
- 京都市内の実家。実勢価格4,500万円(相続税評価は土地3,120万円+建物600万円=3,720万円)
- ほかの財産は預貯金2,000万円/相続人は子1人(基礎控除3,600万円)
- 取得費は不明として売却価格の5%、仲介手数料155万円で計算した概算
| パターン | 相続税 | 譲渡所得税 | 税の合計 |
|---|---|---|---|
| A 生前に売る | 338万円 | 159万円 | 497万円 |
| B 別居の子が相続し空き家特例で売る | 268万円 | 228万円 | 496万円 |
| C 同居の子が相続(小規模宅地等の特例) | 0円 | 228万円 | 228万円 |
AとBはほぼ同じです。生前に売れば譲渡所得税は軽く済みますが、現金になった分だけ相続税の評価が上がる。相続後に売れば相続税は軽くなりますが譲渡所得税が重くなる。押したぶん戻ってくる関係です。
一方のCは税の合計が228万円。Aとの差は269万円です。違いは小規模宅地等の特例が使えたかどうか、それだけ。
この特例は、配偶者が相続すれば無条件で、同居親族なら申告期限までの居住と保有を条件に使えます。別居で持ち家のあるお子さんだけでは使えません。売る時期より、誰が相続する形にしておくかのほうが効くというのが数字の示すところです。
5、地価が上がるほど特例の価値も上がる
この差は地価が上がるほど広がります。8割減という割合は変わらなくても、減額される金額が増えるからです。
| 地価の変動 | 土地の評価額 | 8割減の減額幅 |
|---|---|---|
| 現在 | 3,120万円 | 2,496万円 |
| +10% | 3,432万円 | 2,746万円 |
| +20% | 3,744万円 | 2,995万円 |
| +30% | 4,056万円 | 3,245万円 |
税率15%で換算すると現在の374万円に対し、地価が3割上がれば487万円。特例を使えるかどうかで生じる差が100万円以上広がる計算です。
つまり地価が高い局面ほど、特例を使える形にしておく価値が高い。「高いから売ろうか」の前に、特例が使える状態かを確認する意味がここにあります。
6、二つの特例は重ねられない
相続した不動産を売るときに使える特例は二つありますが、併用はできず、どちらかを選びます。
空き家の3,000万円特別控除:譲渡所得から最大3,000万円(取得した相続人が3人以上なら2,000万円)を控除します。昭和56年5月31日以前の建築、被相続人が一人で居住、相続から売却まで空き家、区分所有建物でない、売却代金1億円以下などの要件があります。売却期限は相続開始から3年を経過する日の属する年の12月31日まで、制度自体は2027年12月31日までの譲渡が対象です。
取得費加算の特例:納めた相続税のうち売った不動産に対応する分を取得費に加算できます。期限は申告期限の翌日から3年以内です。
一般には空き家の特例が有利になることが多いものの、相続税を多く納めている場合は取得費加算が勝つことも。どちらが有利かは財産の構成で変わるため、税理士に試算してもらうのが確実です。
価格が上がると使えなくなる特例もある
空き家の3,000万円特別控除には「売却代金1億円以下」という上限があります。地価上昇で売却価格が1億円を超えると使えません。土地が広い物件や立地のよい物件では現実に起こり得ます。
7、高いうちに決めておく三つ
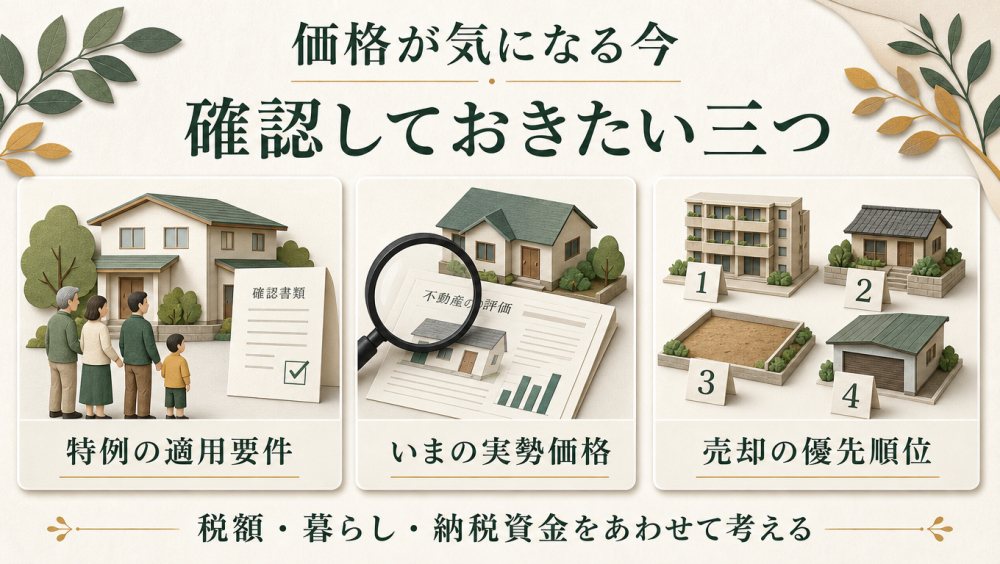
①特例が使える形か確認する:誰が自宅を相続する想定か。配偶者か、同居親族か、別居で持ち家がないか。答えが出ないなら、まずそこから決めます。遺言書で指定しておけば、協議でもめて特例の期限を逃す事態も避けられます。
②実勢価格を把握しておく:評価額ではなく、いま売ったらいくらかを知ることです。相続税の見込みも分け方も納税資金の計画も、この数字から始まります。上昇局面では評価額と実勢の開きが大きいので、両方を押さえる意味があります。
③売る順番を決めておく:複数の不動産をお持ちなら、納税資金が必要になったときどれから売るかを決めておきます。売れる物件と売りにくい物件を仕分けしておくだけで、いざというときの判断が早くなります。
価格が下がったときに困らないために
上昇が続く保証はありません。下落局面では、路線価が実勢に追いつかず評価額のほうが高くなる逆の現象が起きます。そのとき困らないよう、いまのうちに物件ごとの売りやすさを把握しておくことです。
8、まずはご相談ください
私たちがお出しできるのは実勢価格という数字です。いくらで売れるか、どの程度の期間で売れそうか、更地にしたほうがよいか。評価額とのずれもお伝えできます。
私たちは京都市・西院を拠点に、売買の仲介と自社買取の両方を行っています。地元の成約事例を日々見ているので、エリアごとの動きもお話しできます。売る予定がなくてもかまいません。
私たちができることと、できないこと
できるのは価格査定、売却や買取の実行、接道や分割の可否の調査です。相続税の計算や特例の選択、申告は税理士、遺言書は弁護士や司法書士、登記は司法書士の領域です。必要に応じてご紹介します。
まとめ
この記事の要点
- 2026年、京都市の地価は公示地価で前年比プラス5.97%
- 上昇で変わるのは売ったときの金額と納める税額の二つ
- 路線価は1月1日時点の評価で7月公表。上昇局面では実勢より低い
- 生前に売っても相続後に売っても税の合計はほぼ同じ
- 小規模宅地等の特例が使えるかどうかで約269万円の差が出た
- 地価が上がるほど8割減の金額も増え、差は広がる
- 空き家の3,000万円控除と取得費加算は併用できず選択適用
- 空き家の特例は売却代金1億円以下。上昇で外れることがある
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。地元の相場を日々見ており、相続のご相談も多くお受けしてきました。判断材料をお出しします。
※本記事は2026年11月時点の情報による一般的な解説です。地価の数値は公表資料にもとづく参考値で、個別の土地の価格を示すものではありません。試算は概算であり、実際の税額は財産の構成や各種要件で変わります。特例の選択や申告は税理士にご確認ください。当社は税理士法に定める税務相談を行うものではありません。


