
相続した家を売ると税金はいくら?計算方法を解説
相続した家を売ったときの税金は、次の式で決まります。
(売却価格 − 取得費 − 譲渡費用 − 特別控除)× 税率
売却価格は売れた金額、譲渡費用は仲介手数料などで、どちらもはっきりしています。問題は取得費です。親や祖父母がいくらで買ったのか。ここがわからないと税額は大きく変わります。
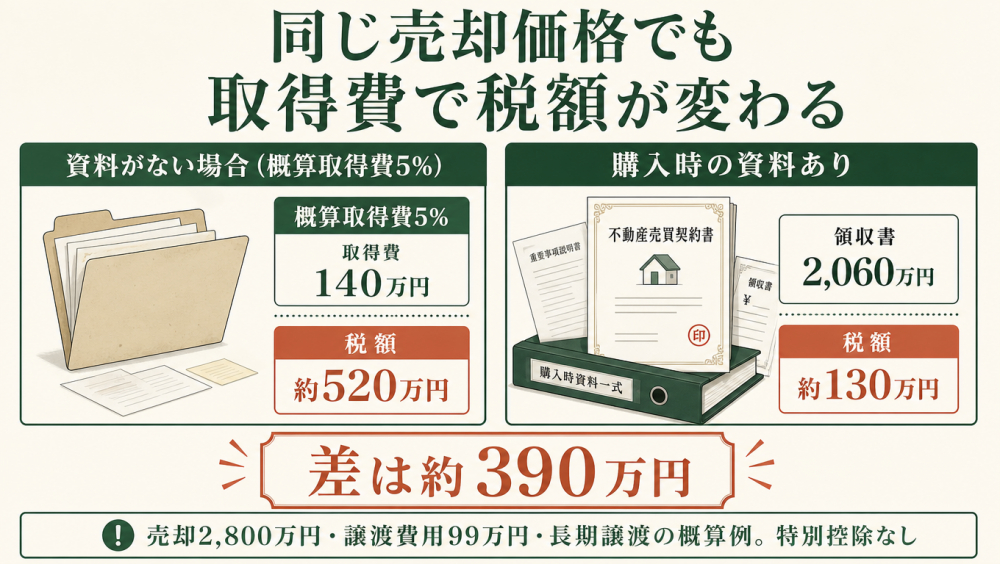
取得費が不明なら売却価格の5%で計算するため、2,800万円で売った家なら140万円しか引けません。資料が見つかって2,060万円を引けた場合と比べると、税額の差は390万円。その差を数字で示し、取得費を見つける手がかりをお伝えします。
この記事でわかること
- 税額を決めるのは取得費
- 5%で計算した場合との税額の差
- 空き家特例が使えるかで優先順位が変わる
- 取得費を見つける五つの手がかり
- 建物を国税庁の表から推計する方法
1、税額を決めるのは取得費
相続した不動産を売った場合、取得時期と取得費は亡くなった方から引き継ぎます。相続した日ではなく、親や祖父母が買った日が基準です。だから所有期間はほぼ必ず5年を超え、長期譲渡所得の税率20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が適用されます。
譲渡費用に入るのは仲介手数料、印紙税、測量費、建物の解体費などです。固定資産税や修繕費は入りません。
残るのが取得費です。土地は買った金額そのまま、建物は買った金額から減価償却費相当額を差し引いた額。古い建物ほど取得費はほとんど残りません。
非事業用建物の減価償却
自宅のような非事業用の建物は、法定耐用年数を1.5倍した年数で計算します。木造なら22年×1.5=33年、償却率0.031。償却できるのは取得価額の95%までです。
2、相続した家は取得費がわからない
ここが実務でいちばん多い壁です。昭和に建てられた実家で、売買契約書や建築時の請負契約書が残っていることは多くありません。親はもう亡くなっていて、いくらで買ったのか聞ける相手もいない。これが相続した家を売るときの通常の状態です。
取得費が不明な場合、売却価格の5%を取得費とすることが認められています(概算取得費)。計算は簡単ですが、引ける額は小さくなります。
2,800万円で売った家なら140万円。昭和の時代に数百万円から数千万円で買った土地でも、資料がなければ140万円しか引けません。
「取得費がわからないから5%で」と即断しない
5%はあくまで最後の手段です。資料が残っていないか、推計できる方法がないかを探してからでも遅くありません。申告期限は売却した年の翌年3月15日。売却から申告まで探す時間はあります。
3、5%で計算するとどうなるか
京都市内の実家を2,800万円で売ったと仮定し、取得費の違いで税額がどう変わるかを並べます。
前提
- 売却価格2,800万円/仲介手数料99万円(譲渡費用)
- 木造・延床100㎡。空き家の3,000万円特別控除は使えないものとする
- 長期譲渡所得の税率20.315%で計算した概算
| 取得費の状況 | 取得費 | 税額 |
|---|---|---|
| A 資料がなく概算5% | 140万円 | 520万円 |
| B 土地の取得費600万円が判明 | 646万円 | 417万円 |
| C 売買契約書あり(土地2,000万円+建物1,200万円) | 2,060万円 | 130万円 |
AとCの差は390万円。同じ家・同じ売却価格でも、資料が見つかるかどうかでこれだけ変わります。
Cの建物の取得費が60万円しかないのは、減価償却で95%まで償却されるためです。金額として効くのは土地の取得費だと覚えておいてください。探すときも、土地をいくらで買ったかを示す資料が最優先です。
4、空き家特例が使えるかで変わる
ここで優先順位の話です。先の試算は、空き家の3,000万円特別控除が使えない前提でした。
この特例が使えるなら話は変わります。例ではAの譲渡所得が2,561万円ですから、3,000万円を控除すれば税額はゼロ。取得費が140万円でも2,060万円でも結果は同じです。
| 状況 | 取得費探しの重要度 |
|---|---|
| 空き家特例が使える | 譲渡所得が3,000万円以下なら影響は小さい |
| 使えない | きわめて重要。数百万円の差になる |
空き家特例が使えないのは、たとえば次のような場合です。
- 昭和56年6月1日以後に建築された家屋
- 被相続人が一人で住んでいたのではない(同居者がいた)
- 区分所有建物(マンション)
- 相続後に貸したり誰かが住んだりした
- 売却代金が1億円を超える
- 売却期限(相続開始から3年を経過する日の属する年の12月31日)を過ぎた
つまりまず空き家特例の要件を確認し、使えないとわかったら全力で取得費を探す。これが順番です。
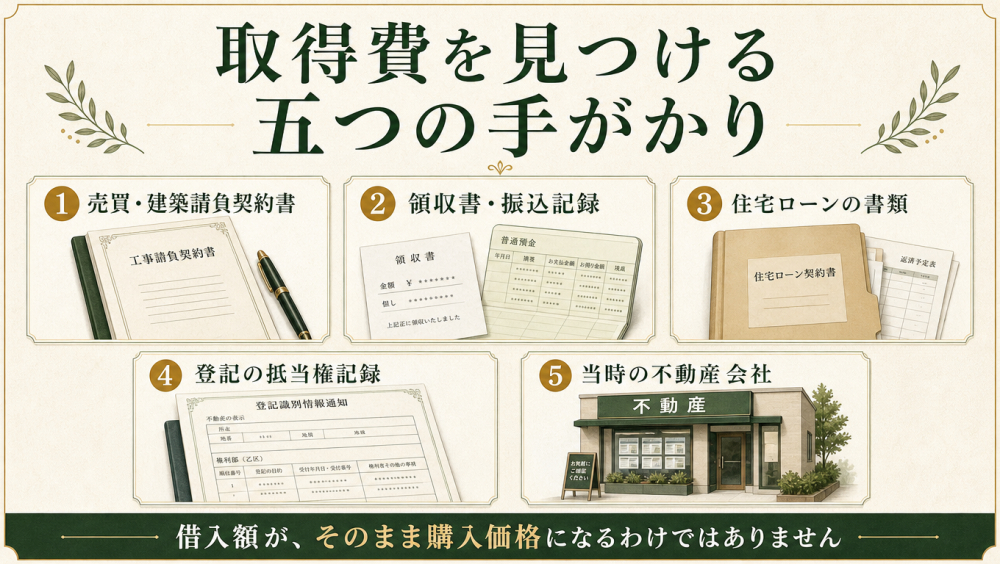
5、取得費を見つける五つの手がかり
契約書がなくても、次の資料から取得費がわかることがあります。
①売買契約書・建築請負契約書:いちばん確実です。権利証(登記済証)と一緒に保管されていることが多く、仏間の引き出しや金庫、貸金庫も確認を。
②領収書や振込の記録:通帳や振込控えに購入代金の支払いが残っていることがあります。古い通帳も捨てないでください。
③住宅ローンの書類:金銭消費貸借契約書や抵当権設定契約書に借入額が記載されています。購入価格そのものではありませんが、裏づけの一つです。
④登記事項証明書の抵当権の記載:設定された抵当権の債権額から当時の借入額がわかります。抹消済みでも閉鎖登記簿で確認できることがあります。
⑤仲介した不動産会社・分譲した住宅会社:当時の業者が今も営業していれば記録が残っていることがあります。分譲地なら販売時のパンフレットから価格がわかることも。
まず探すのは土地の金額がわかるもの
建物は減価償却でほとんど残らないので、税額に効くのは土地です。契約書に土地と建物の内訳がなくても、合計額から建物分を差し引いて土地分を算出できます。
6、建物は国税庁の表から推計できる
建物については、資料がなくても推計する方法が国税庁の確定申告の手引きに載っています。建物の標準的な建築価額表です。
構造と建築年から1㎡あたりの建築単価がわかるので、延床面積を掛ければ建築当時の取得価額が出ます。木造・木骨モルタルの単価は次のとおりです。
| 建築年 | 1㎡あたり | 延床100㎡なら |
|---|---|---|
| 昭和55年 | 9.25万円 | 925万円 |
| 昭和60年 | 10.42万円 | 1,042万円 |
| 昭和63年 | 11.65万円 | 1,165万円 |
| 平成2年 | 13.17万円 | 1,317万円 |
ここから売却時までの減価償却費相当額を差し引いたものが建物の取得費です。昭和55年新築・延床100㎡の木造なら、取得価額925万円に対し償却後は約46万円。築年数が古いほど残る額はわずかです。
この方法は国税庁の手引きが示しているので使いやすい点が利点です。ただし建物だけで、土地には使えません。
7、土地の推計は確実ではない
土地の取得費を推計する方法として、日本不動産研究所の市街地価格指数を使う考え方が知られています。売却価格に、取得時と売却時の指数の比率を掛けて逆算するものです。
ただしこれは法令で定められた方法ではありません。過去の裁決で合理的と判断された例がある一方、認められなかった例もあります。否認されるおそれがある方法だとご理解ください。
採用するかは税理士の判断になります。金額が大きい案件なら、否認された場合の追徴も含めて検討する価値はありますが、ご自身の判断で申告するのは避けたほうが安全です。
迷ったら税理士に相談を
取得費の認定は、残っている資料によって結論が変わります。5%で申告するか、推計を使うか、資料をどう組み合わせるか。税額が数百万円動く話なので、税理士への相談料は十分に見合います。
8、まずはご相談ください
私たちがお手伝いできるのは、売却そのものと、その前の確認作業です。いくらで売れるか、空き家特例の要件を満たしそうか、権利証と一緒に契約書が残っていないか、登記事項証明書から当時の抵当権が読み取れるか。売却と並行して確認できます。
私たちは京都市・西院を拠点に、売買の仲介と自社買取の両方を行っています。査定だけのご相談でもかまいません。
私たちができることと、できないこと
できるのは価格査定、売却や買取の実行、登記や資料の確認、必要書類のご案内です。取得費の認定、特例の選択、確定申告は税理士の領域です。必要に応じてご紹介します。
まとめ
この記事の要点
- 税額は(売却価格−取得費−譲渡費用−特別控除)×税率
- 取得時期も取得費も亡くなった方から引き継ぐ
- 取得費が不明なら売却価格の5%。2,800万円なら140万円
- 資料が見つかった場合との税額差は試算で390万円
- 減価償却で建物はほとんど残らない。効くのは土地
- 空き家特例が使えるなら取得費探しの重要度は下がる
- 建物は国税庁の建築価額表から推計できる(土地は不可)
- 市街地価格指数による推計は否認されるおそれがある
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。相続した実家の売却のご相談も多くお受けしてきました。判断材料をお出しします。
※本記事は2026年11月時点の情報による一般的な解説です。試算は概算であり、実際の税額は資料の内容や各種要件で変わります。建築価額表の単価は国税庁の手引きによる参考値です。制度は改正されることがあります。取得費の認定や確定申告は税理士にご確認ください。当社は税理士法に定める税務相談を行うものではありません。


