
京都で子育て世帯が住宅購入|住宅ローン減税と取得税の軽減を解説
住宅を買うと毎年戻ってくる税金と買った直後に一度だけかかる税金があります。前者が住宅ローン減税、後者が不動産取得税です。どちらにも軽減の仕組みがありますが性格が違うため押さえるべき点も異なります。
この記事では京都で住宅を購入する子育て世帯に向けて、この2つを整理します。
1、2つの制度の違い
まず、この2つがまったく別のものだと理解しておくことが大切です。
住宅ローン減税と不動産取得税
| 項目 | 住宅ローン減税 | 不動産取得税 |
|---|---|---|
| 性格 | 納めた税金が戻る | 取得時に納める |
| タイミング | 入居後、毎年 | 取得後、一度だけ |
| 子育て世帯の優遇 | あり(限度額の上乗せ) | なし(世帯を問わず軽減) |
| 手続き | 初年度に確定申告 | 取得後に申告 |
どちらも「黙っていても適用される」わけではありません
住宅ローン減税は初年度に確定申告が必要です。不動産取得税の軽減も申告して初めて適用されます。手続きをしなければ本来受けられる軽減を逃します。買った後にやるべきことがある点を購入前から意識してください。
2、住宅ローン減税(2026年入居)
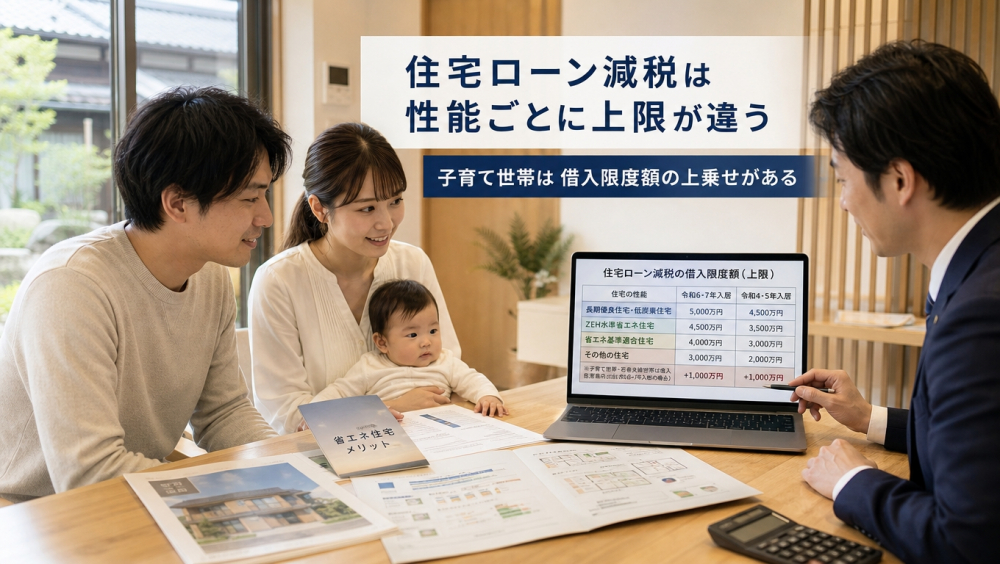
年末のローン残高に応じて所得税などが軽減される制度です。控除率は0.7%で、対象となる借入額には性能ごとに上限があります。
借入限度額(新築・買取再販/2026年入居)
| 住宅の性能 | 一般の世帯 | 子育て世帯等 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 |
※子育て世帯等=19歳未満の子がいる、または夫婦のいずれかが40歳未満の世帯。控除期間は原則13年。
中古住宅は、長期優良・低炭素・ZEH水準が3,500万円(子育て世帯等4,500万円)、省エネ基準適合住宅が2,000万円(同3,000万円)です。控除期間は原則10年、省エネ性能が高い場合は13年に拡充されます。所得要件は合計所得金額2,000万円以下です。
上乗せを使うなら床面積50㎡以上
床面積要件は40㎡以上に緩和されていますが子育て世帯等の上乗せを使う場合は50㎡以上が必要とされています。後述する不動産取得税とは基準が異なります。
3、不動産取得税のしくみ
不動産取得税は京都府に納める税金です。売買・新築・贈与などで不動産を取得したときに一度だけかかります。
計算の基本
- 税率:土地・住宅ともに3%
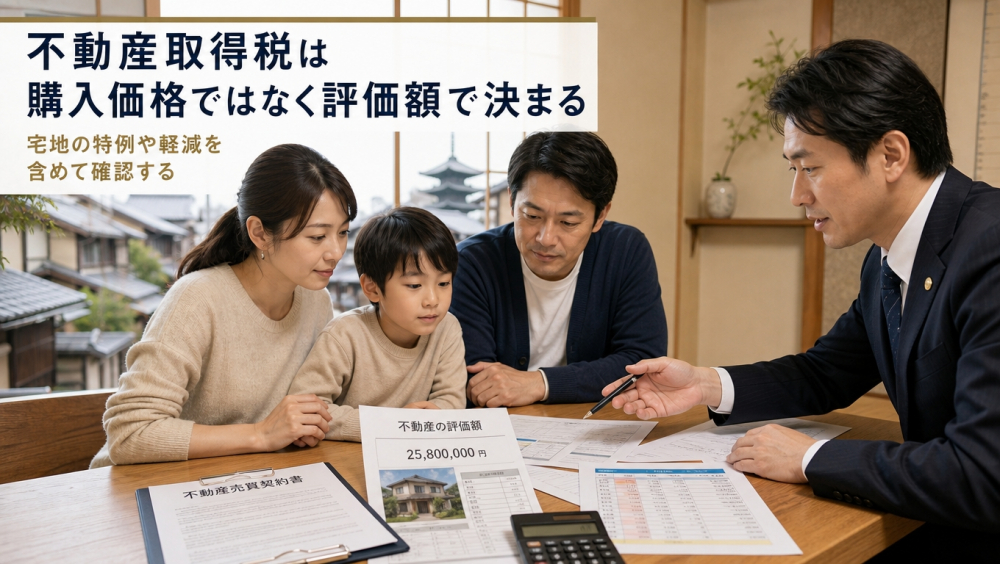
- 課税標準:購入価格ではなく固定資産税評価額
- 宅地の特例:評価額の2分の1が課税標準(2027年3月31日までの取得)
「購入価格×3%」ではありません
よくある誤解が購入価格に税率を掛けてしまうことです。課税標準は固定資産税評価額で、一般に購入価格より低くなります。さらに宅地は評価額の2分の1となり、住宅には後述の控除もあります。実際の税額は思っているより小さくなることが多いといえます。
なお評価額が一定額に満たない場合は課税されません(免税点)。土地は16万円未満、新築・増改築の家屋は1戸66万円未満、売買などの家屋は1戸34万円未満です(2026年4月引き上げ)。
4、不動産取得税の軽減額
住宅とその敷地には、それぞれ軽減があります。
家屋の控除額
| 区分 | 控除額 |
|---|---|
| 新築住宅 | 1戸につき1,200万円 |
| 認定長期優良住宅(新築) | 1戸につき1,300万円 |
| 中古住宅 | 新築時期により最大1,200万円(1981年以前は100万〜420万円) |
※認定長期優良住宅の1,300万円は2031年3月31日までの取得が対象。
土地の減額
住宅の敷地については、「45,000円」と「土地1㎡あたりの価格 × 住宅の床面積 × 2 × 3%」のいずれか高いほうが税額から差し引かれます。
※床面積の2倍は1戸あたり200㎡が上限です。
結果として税額がゼロになることもあります
新築住宅なら評価額から1,200万円が控除され、土地にも減額があります。評価額がこの範囲に収まれば納める額はゼロです。一般的な広さの住宅では税額がかからないケースも少なくありません。ただし軽減を申告した場合の話です。
5、40㎡に緩和された床面積要件
不動産取得税の軽減を受けるには床面積の要件があり、2026年4月から下限が引き下げられました。
従来は「50㎡以上240㎡以下」でしたが2026年4月以降の取得は「40㎡以上240㎡以下」となりました。判定は取得した日が基準です。
マンションは共用部分も含めて判定します
マンションの床面積は専有部分だけで判定するわけではありません。共用部分を専有面積の割合で按分した分も含めて計算します。登記簿の専有面積が40㎡に満たなくても、按分後に要件を満たすことがあります。府税事務所や不動産会社に確認してください。
住宅ローン減税とは基準が違います
紛らわしいのですが住宅ローン減税の上乗せには50㎡以上が必要な一方、不動産取得税の軽減は40㎡以上で対象になります。40㎡台の物件では「取得税の軽減は受けられるが住宅ローン減税の上乗せは受けられない」ことが起こり得ます。
6、申告を忘れないこと
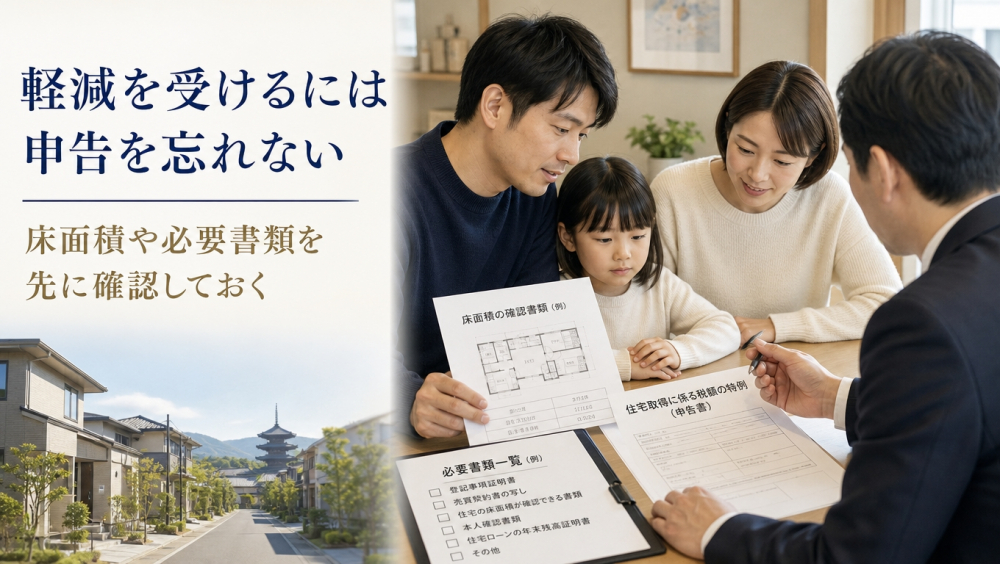
不動産取得税の軽減は申告して初めて適用されます。これが最も見落とされやすい点です。
流れとしては、①不動産を取得 → ②管轄の府税事務所に軽減を申告 → ③軽減が反映された納税通知書が届くという順序になります。
申告期限は必ず確認を
申告の期限や必要書類は取得の事由によって異なります。期限を過ぎて気づいた場合でも事情によっては対応してもらえることがあります。まずは管轄の府税事務所に問い合わせてください。
住宅ローン減税は初年度だけ確定申告
一方の住宅ローン減税は入居した翌年に確定申告を行います。会社員の方は初年度のみで、2年目以降は年末調整で処理できます。登記事項証明書や年末残高証明書のほか住宅の性能を証明する書類も必要です。契約の段階から確認しておくと安心です。
7、京都で買うときの実務ポイント
① 中古の町家は建築時期で扱いが変わります
中古住宅の控除は新築された時期で金額が大きく変わります。1982年1月1日以降の住宅は最大1,200万円ですが、それ以前は100万円〜420万円と少額です。京都は古い町家が多いためどちらに該当するかで負担が変わります。
② 住宅ローン減税は省エネ性能が前提です
2026年入居分では省エネ基準を満たさない新築は住宅ローン減税の対象外です。中古も性能で限度額が変わるため省エネ性能の証明書が取得できるかを早めに確認してください。
③ 京都市内はコンパクトな物件も多い
市内中心部では40㎡台のマンションも流通しています。取得税の軽減は40㎡からですがローン減税の上乗せには50㎡以上が必要です。
確認リスト
確認リスト
- 子育て世帯等(19歳未満の子/40歳未満の夫婦)か
- 床面積(ローン減税の上乗せは50㎡以上)
- 中古の場合、新築された時期(1982年以降かどうか)
- 不動産取得税の軽減申告の期限と書類
まとめ
押さえておきたいポイント
- 2つの制度は性格が違う:住宅ローン減税は毎年戻る制度、不動産取得税は取得時に一度だけかかる京都府の税金です
- 不動産取得税は「購入価格×3%」ではない:固定資産税評価額が基準で宅地は2分の1。控除もあり税額ゼロのこともあります
- 床面積の基準は制度ごとに違う:取得税の軽減は40㎡以上、住宅ローン減税の上乗せは50㎡以上です
- どちらも申告が必要:手続きをしなければ軽減は受けられません
床面積や建築時期など、制度の対象になるかを含めてご案内します。
8、まずはご相談ください
「制度の対象になる物件を探したい」「候補が条件に合うか知りたい」——お気軽にご相談ください。
※本記事は2026年9月時点の情報をもとにした一般的な解説です。税額・軽減の適用可否は物件の評価額や個別の状況により異なり、制度は変更されることがあります。不動産取得税は管轄の府税事務所、住宅ローン減税は税務署・国税庁の最新情報をご確認のうえ、税理士等にご相談ください。


