
子どもがいると住宅ローン減税はいくら有利?京都の不動産会社が解説
「子育て世帯は住宅ローン減税が優遇される」とよく聞きます。ただ実際にいくら差が出るのかまで説明されることは多くありません。結論からいえば、有利になる人とほとんど変わらない人に分かれます。
この記事では2026年入居を前提に金額でどれだけ違うのかを整理します。
1、「子育て世帯等」とは誰のことか
まず対象の範囲です。子どもがいなくても当てはまることがあります。
どちらかに当てはまれば対象
- 子育て世帯:19歳未満の子がいる世帯
- 若者夫婦世帯:夫婦のいずれかが40歳未満
判定は入居した年の12月31日時点が基準です。夫が42歳、妻が38歳という場合でも、どちらかが40歳未満なら若者夫婦世帯に該当します。
意外と見落とされています
「うちは子どもがいないから関係ない」と思っておられる方が年齢の条件で対象になっていることがあります。逆に子どもが19歳を迎える年の購入では外れることもあります。まずは該当するかを確認してください。
2、2026年入居の借入限度額
住宅ローン減税は年末のローン残高の0.7%が所得税・住民税から差し引かれる制度です。ただし残高には上限があり、これを借入限度額といいます。
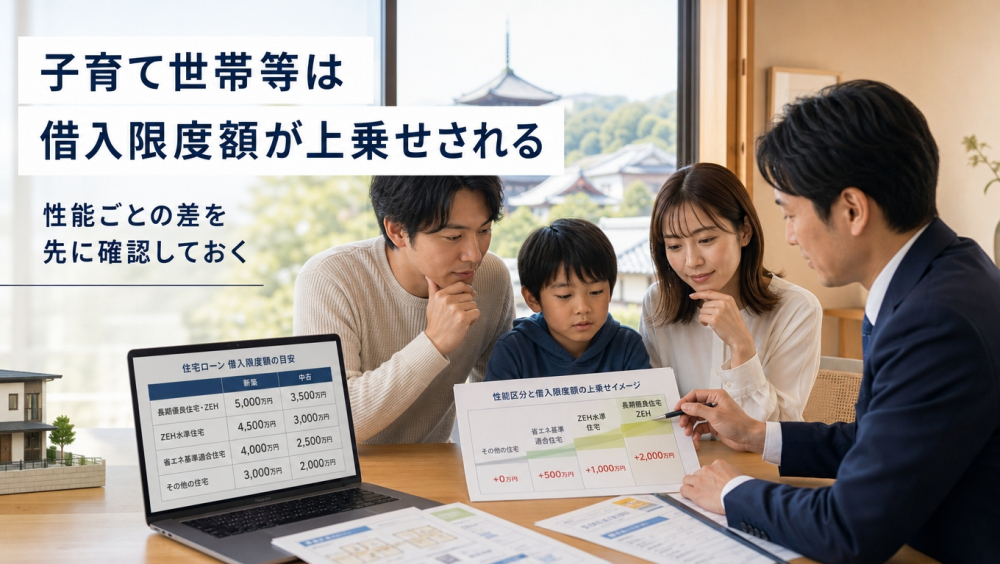
子育て世帯等の優遇は、この限度額が上乗せされる形で行われます。控除率0.7%や控除期間が変わるわけではありません。
新築住宅の借入限度額(2026年入居)
| 住宅の性能 | 一般 | 子育て世帯等 |
|---|---|---|
| 長期優良・低炭素 | 4,500万円 | 5,000万円 |
| ZEH水準省エネ | 3,500万円 | 4,500万円 |
| 省エネ基準適合 | 2,000万円 | 3,000万円 |
※控除率0.7%・控除期間13年は共通です。
中古住宅は長期優良・低炭素とZEH水準が一般3,500万円/子育て世帯等4,500万円、省エネ基準適合が一般2,000万円/子育て世帯等3,000万円です。2026年入居分から中古にも上乗せが設けられ、省エネ性能を満たせば控除期間も13年に広がりました。京都市内は中古の流通が多いため実務上の影響は小さくありません。
省エネ性能を満たさない住宅はどうなるか
2026年入居の新築で省エネ基準を満たさないものは住宅ローン減税の対象外とされています。中古は「その他の住宅」として限度額2,000万円・控除期間10年の扱いです。性能の証明書が取れるかが結果を左右します。
3、上乗せで最大いくら変わるのか
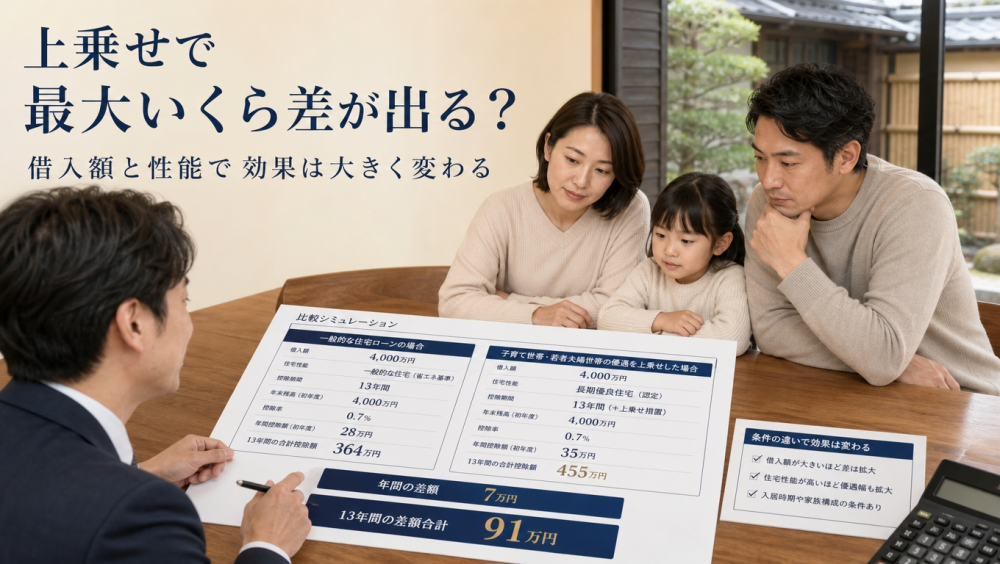
ここが本題です。限度額の差に0.7%と控除期間を掛けたものが理論上の最大差額です。
理論上の最大差額(新築・13年)
| 住宅の性能 | 限度額の差 | 13年の最大差額 |
|---|---|---|
| 長期優良・低炭素 | 500万円 | 約45万円 |
| ZEH水準省エネ | 1,000万円 | 約91万円 |
| 省エネ基準適合 | 1,000万円 | 約91万円 |
※限度額の差×0.7%×13年の上限値です。
最も差が大きいのはZEH水準と省エネ基準適合で、限度額が1,000万円上乗せされます。1年あたり7万円、13年で91万円という計算です。
長期優良住宅は意外と差が小さい
最も性能が高い長期優良住宅の上乗せは500万円分で、13年でも45万円ほどです。「性能が高いほど子育て優遇も大きい」わけではなく差が大きいのはむしろ中位の性能帯だという点は知っておいてよいところです。
4、多くの人が最大額まで届かない理由
ただしこの最大差額をそのまま受け取れる方は限られます。理由は3つあります。
差額が小さくなる3つの要因
- ①借入額が限度額に届かない:上乗せ分を使い切れません
- ②残高は年々減る:13年間ずっと限度額を超え続ける人は多くありません
- ③納めた税金が上限:所得税と住民税を超えて戻ることはありません
①がいちばん大きい
控除の計算は「年末残高」と「限度額」の低いほうに0.7%を掛けます。たとえばZEH水準の住宅を3,000万円の借入で購入すると、一般世帯の限度額3,500万円に届かないため子育て世帯等でも金額は同じです。
つまり上乗せが効くのは借入額が一般世帯の限度額を上回る方に限られます。ZEH水準なら3,500万円超、省エネ基準適合なら2,000万円超の借入が目安です。
③の「納税額の天井」も意識してください
住宅ローン減税は納めた税金が戻る制度です。控除しきれない分は住民税に回りますが、住民税からの控除には課税総所得金額等の5%(最高97,500円)という上限があります。納税額が少ない方ほど、限度額が上がっても手取りは増えにくいという構造です。
5、京都の価格帯でみる3つのケース
京都市内でよくある価格帯にあてはめます。いずれも子育て世帯等に該当する前提です。
ケース① 借入2,800万円・省エネ基準適合の新築
一般世帯の限度額は2,000万円。借入2,800万円は上乗せ後の3,000万円に収まります。控除は残高の0.7%となり、一般世帯より年間で5万円以上多くなります。上乗せがはっきり効くパターンです。
ケース② 借入3,000万円・ZEH水準の中古マンション
中古の一般世帯の限度額は3,500万円で、借入3,000万円はその範囲に収まります。子育て世帯等でも控除額は一般世帯と同じで、上乗せの恩恵はありません。
ケース③ 借入4,300万円・ZEH水準の新築
一般世帯なら3,500万円で頭打ちですが、子育て世帯等は4,500万円まで認められます。残高4,300万円なら差は800万円分、年間で5万円以上。残高が減っても数年は差が続きます。
自分がどのケースかを先に確かめる
大切なのは「子育て世帯だから得をする」ではなく「自分の借入額と性能でどうなるか」という見方です。ケース②のように制度上は対象でも金額が変わらないことは珍しくありません。物件を絞る前に確認しておくと判断がぶれません。
6、50㎡以上という落とし穴
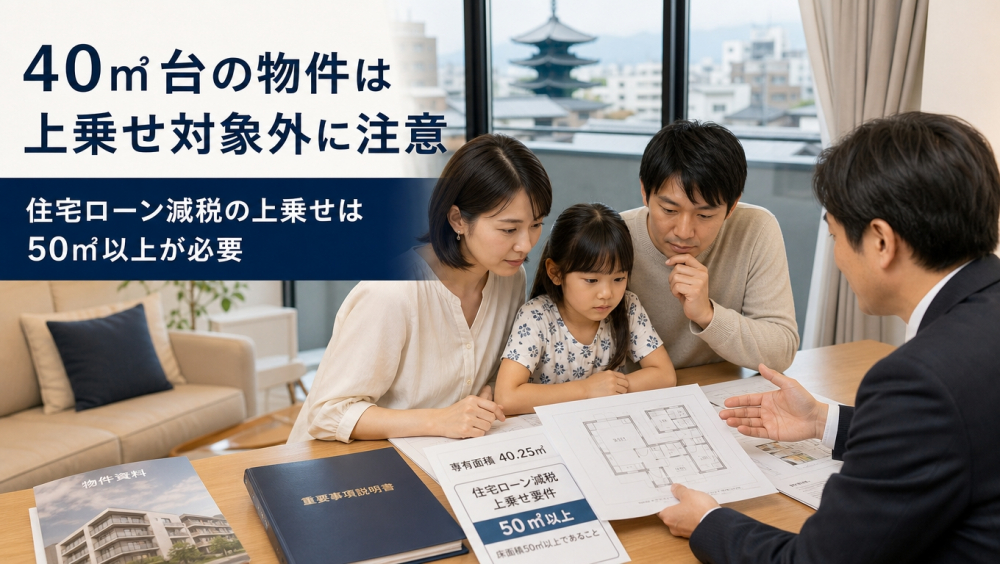
床面積にも注意が必要です。上乗せを使う場合は50㎡以上とされています。
床面積の考え方
- 原則:40㎡以上(2026年から中古にも適用)
- 40〜50㎡未満:合計所得金額1,000万円以下の方のみ
- 上乗せを使う場合:50㎡以上が必要
40㎡台の物件では上乗せが使えません
京都市内の中心部では40㎡台のマンションも多く流通しています。これらは住宅ローン減税そのものは使えても上乗せの対象からは外れます。間取りだけで判断せず登記簿の床面積を確かめてください。
なお所得要件として合計所得金額2,000万円以下という条件もあります。共働きでそれぞれがローンを組む場合は各自で判定されます。
7、手続きと確認しておきたいこと
制度を使うには手続きが必要で自動では適用されません。
初年度は確定申告
入居した翌年に確定申告を行います。会社員の方は初年度のみで、2年目以降は年末調整で処理できます。登記事項証明書や年末残高証明書のほか性能を証明する書類も必要です。
性能の証明書は契約前に確認を
中古住宅では省エネ性能の証明書が用意されていないことがあります。取得には調査や費用がかかる場合もあり、引き渡し後に慌てるケースも見られます。書類が取れるかは購入を決める前に確認してください。
確認リスト
- 子育て世帯等(19歳未満の子/40歳未満の夫婦)か
- 借入予定額が一般世帯の限度額を超えるか
- 住宅の性能区分と証明書が取得できるか
- 登記簿上の床面積が50㎡以上か
まとめ
押さえておきたいポイント
- 優遇は限度額の上乗せという形:控除率0.7%・控除期間13年は変わりません
- 最大で約91万円の差:ZEH水準と省エネ基準適合は限度額が1,000万円上乗せ
- 借入額が限度額を超えなければ差はゼロ:対象でも金額が変わらないことがあります
- 上乗せを使うなら50㎡以上:40㎡台の物件では対象外です
床面積や性能など、制度の対象になるかを含めてご案内します。
8、まずはご相談ください
「上乗せが使える物件を探したい」「候補が条件に合うか知りたい」——お気軽にどうぞ。
※本記事は2026年9月時点の情報をもとにした一般的な解説です。控除額は借入額・住宅の性能・納税額など個別の状況により異なり、制度は変更されることがあります。適用の可否や金額は国税庁の最新情報をご確認のうえ、税務署または税理士にご相談ください。


