
共働き・子育て世帯の住宅ローン|単独ローンとペアローンはどちらが得?
共働きのご夫婦から「2人で借りたほうが得なのか」とよくご質問をいただきます。借入額が増えるだけでなく住宅ローン減税の使える枠も変わるため判断の材料が多いところです。
一方で子育て世帯ならではの注意点もあります。この記事で整理します。
1、夫婦の借り方は3種類ある
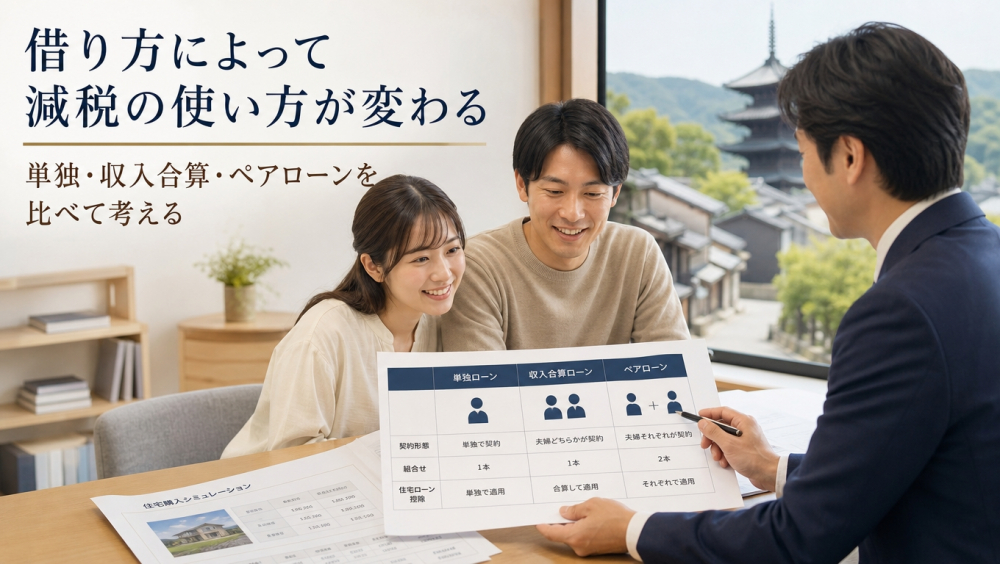
「単独かペアローンか」の二択で語られがちですが実際には3種類あります。
借り方の整理
| 方式 | 契約 | 債務者 |
|---|---|---|
| 単独ローン | 1本 | 1人 |
| 収入合算(連帯保証型) | 1本 | 1人+保証人 |
| 収入合算(連帯債務型) | 1本 | 2人 |
| ペアローン | 2本 | 2人 |
見落とされやすいのが収入合算です。契約は1本のまま配偶者の収入を加えて審査を受ける方法で連帯保証型と連帯債務型に分かれます。
この違いが減税に効いてきます
連帯保証型は配偶者が債務者ではないため、住宅ローン減税は主債務者だけです。連帯債務型は2人とも債務者なので、それぞれが減税の対象になります。同じ「収入合算」でも扱いが違う点は押さえておいてください。
2、借入できる金額の違い
まず2人の収入で審査を受けるほうが借入額は伸びます。京都市内は物件価格が高めなので、この点を重視される方も少なくありません。
借りられる額と返せる額は別です
2人の収入を前提に組んだ返済額は2人で働き続けることが前提になります。どちらかが働けなくなったとき、子どもの教育費が重くなる時期に、その返済額を続けられるかという視点は欠かせません。借入額が伸びることは必ずしも有利ではないという見方も必要です。
ペアローンはそれぞれが単独で審査を受ける形になるため収入合算より借入額が伸びやすい一方、それぞれに返済義務が残る点も押さえておいてください。
収入合算には上限があることも
収入合算は合算できる割合に上限を設けている金融機関もあります。「配偶者の収入は半分まで」といった条件です。ペアローンにはこの制約がないため借入額を伸ばしたい場合に選ばれやすいという背景があります。条件は金融機関ごとに違うので比べてみてください。
3、住宅ローン減税は2人分使える
ここが「得か」を左右する最大のポイントです。
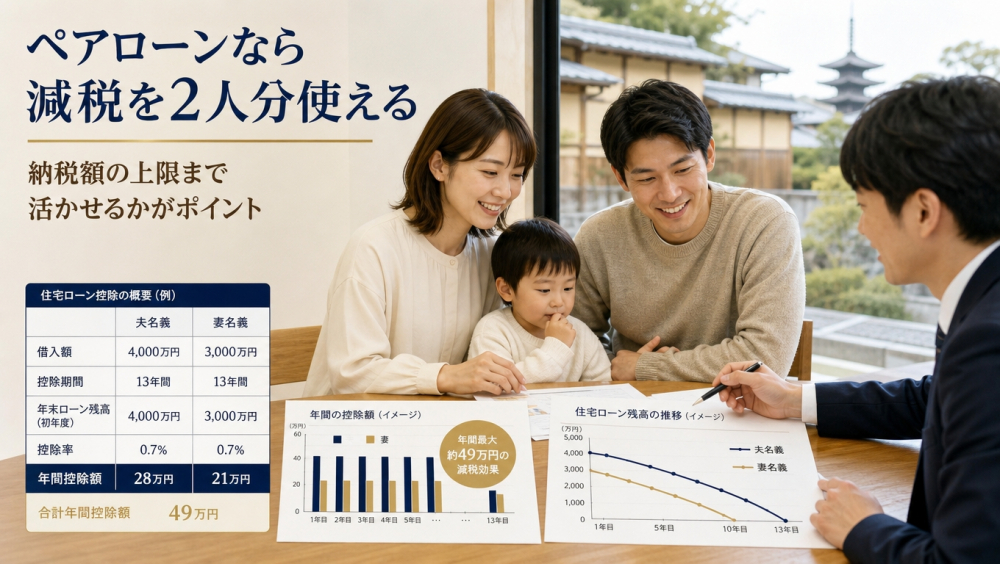
住宅ローン減税は年末のローン残高の0.7%が所得税・住民税から差し引かれる制度です。ペアローンや連帯債務型なら夫婦それぞれが控除を受けられます。
減税の対象になるか
| 方式 | 減税を受けられる人 |
|---|---|
| 単独ローン | 契約者のみ |
| 収入合算(連帯保証型) | 主債務者のみ |
| 収入合算(連帯債務型) | 夫婦それぞれ |
| ペアローン | 夫婦それぞれ |
子育て世帯の上乗せも「それぞれ」に
2026年入居では19歳未満の子がいる世帯、または夫婦のいずれかが40歳未満の世帯に借入限度額の上乗せがあります。ペアローンではこの上乗せは夫婦それぞれに適用できるとされています。ZEH水準の新築なら限度額は1人あたり4,500万円です。
ただし「納めた税金」が天井です
住宅ローン減税は納めた所得税・住民税が戻る制度で、それを超えて受け取ることはできません。単独ローンだと1人分の納税額でしか使えないため、高性能な住宅で限度額が大きくても余らせることがあります。2人で借りると天井が2つになる——これがペアローンの実質的なメリットです。
4,000万円を借りる場合で考えると
ZEH水準の新築を4,000万円の借入で購入したとします。1年目の残高を3,900万円とすると控除の枠は約27万円です。単独ローンで所得税と住民税の合計が20万円ほどなら7万円分は受け取れません。2人で分けて借りればそれぞれの納税額から引けるため使い切れる可能性が高まります。
4、ペアローンが不利になる場合
減税の枠が広がる一方、コストと保障の面では不利になります。
ペアローンのコスト面
- 事務手数料が2本分:定率型なら差は小さめですが定額型だと単純に2倍です
- 印紙代・抵当権設定の登記費用も2本分
- 団体信用生命保険もそれぞれ加入します
団信の範囲に注意してください
ペアローンでは亡くなった方の債務だけが弁済され、配偶者の債務は残ります。単独ローンなら全額が弁済されるため万一への備えという点では手当てが必要です。どちらが亡くなっても両方の債務がなくなる商品もありますので金融機関に確認してください。
手続きの手間も2倍です
契約が2本になるため申込書類も初年度の確定申告もそれぞれ必要です。大きな負担ではありませんが、時間の余裕がない時期には意外に響きます。
5、育休・時短をどう織り込むか
共働き・子育て世帯にはここがいちばん重要だと考えています。
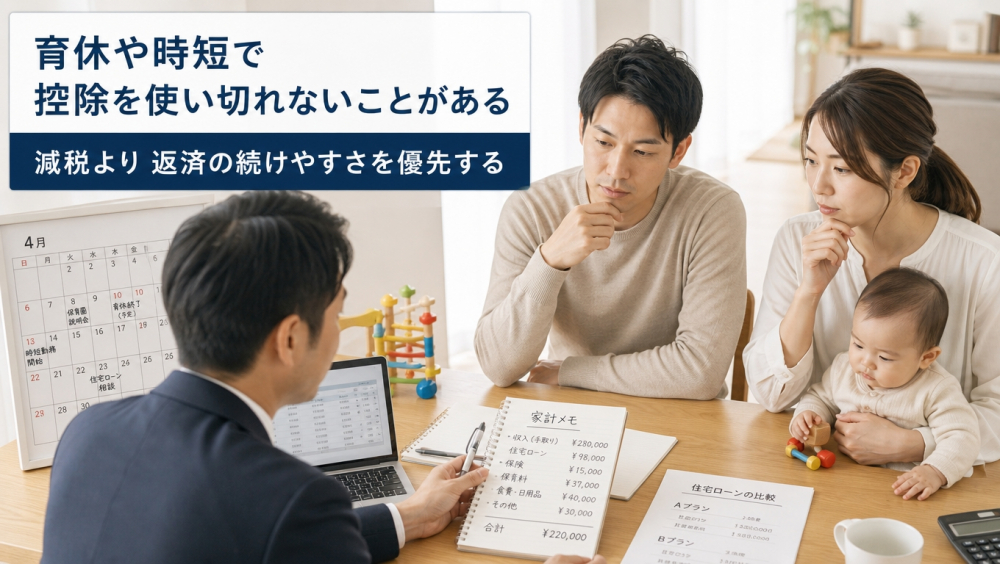
住宅ローン減税は納税額が上限です。育休中は所得税がほとんど発生しないため、その年の控除は受けられません。時短勤務でも納税額が減るため控除枠を使い切れなくなります。
2人目・3人目を考えている場合
控除期間は13年です。この間に育休を2回取れば2〜3年分の控除枠が細くなります。ペアローンで減税枠を広げても使う側の納税額がなければ意味がありません。「何年目にどのくらい働いているか」を大まかにでも想定しておくと判断しやすくなります。
それでも返済は続きます
控除が受けられない年でも返済額は変わりません。収入が減る時期の負担をどう賄うかが実務上の課題です。ペアローンで借入額を伸ばした結果、育休中の家計が厳しくなるという相談は珍しくありません。減税の有利さより返済の続けやすさを先に考えてください。
なお借入額の配分を働き続ける見込みが高い側に多めに寄せる考え方もあります。ただし持分の登記と揃える必要があるため次章の点にご注意ください。
6、持分の登記と贈与税
2人で借りる場合は不動産を共有名義で登記します。ここに落とし穴があります。
負担割合と持分がずれると贈与になります
持分は実際に出した金額の割合に合わせるのが原則です。夫が7割、妻が3割を負担したのに持分を2分の1ずつにすると差の分が贈与とみなされることがあります。頭金や親からの資金援助も負担額に含めます。
諸費用の扱いも確認を
負担割合の計算に含めるのは物件の取得に充てた資金です。どちらがどこから出したかがあいまいになりやすいため振込の記録を残しておくことをおすすめします。迷う場合は税理士にご確認ください。
また共有名義は売却するときに2人の同意が必要です。将来の住み替えや万一の離婚のときに話が進みにくくなる点も知っておいてください。
7、選び方の目安
絶対の正解はありませんが判断の軸は整理できます。
ペアローンが向いている場合
- 2人とも納税額があり控除枠を使い切れる
- 双方に長く働き続ける見込みがある
- 借入額を伸ばす必要がある
単独ローンが向いている場合
- 1人の収入で返済に無理がない
- 片方が退職・育休を取る可能性が高い
- 手続きや将来の売却を簡単にしたい
中間の選択もあります
減税を2人で使いたいが契約は1本にしたい場合は連帯債務型の収入合算が選択肢です。ただし取り扱う金融機関は限られます。商品ごとに条件が違うため複数で比べてみてください。
まとめ
押さえておきたいポイント
- 借り方は3種類:収入合算は連帯保証型と連帯債務型で減税の扱いが違う
- ペアローンは減税を2人分使える:子育て世帯の上乗せもそれぞれに適用できる
- 納税額が天井:育休・時短の時期は控除枠を使い切れない
- 持分は負担割合に合わせる:ずれると贈与とみなされることがある
無理のない予算の考え方からご一緒に整理します。
8、まずはご相談ください
「予算の目安を知りたい」「物件を見ながら考えたい」——お気軽にどうぞ。
※本記事は2026年9月時点の情報をもとにした一般的な解説です。借入の条件や団信の内容は金融機関により異なり、税制は変更されることがあります。控除額や持分割合の判断は個別の状況により異なるため、金融機関および税務署・税理士にご確認ください。


