
親から住宅資金を援助してもらうと贈与税はいくら?
住宅購入の際に親から資金を出してもらうケースは珍しくありません。ただ贈与税の話は後回しになりやすくあとで申告が必要と知って慌てる方もおられます。
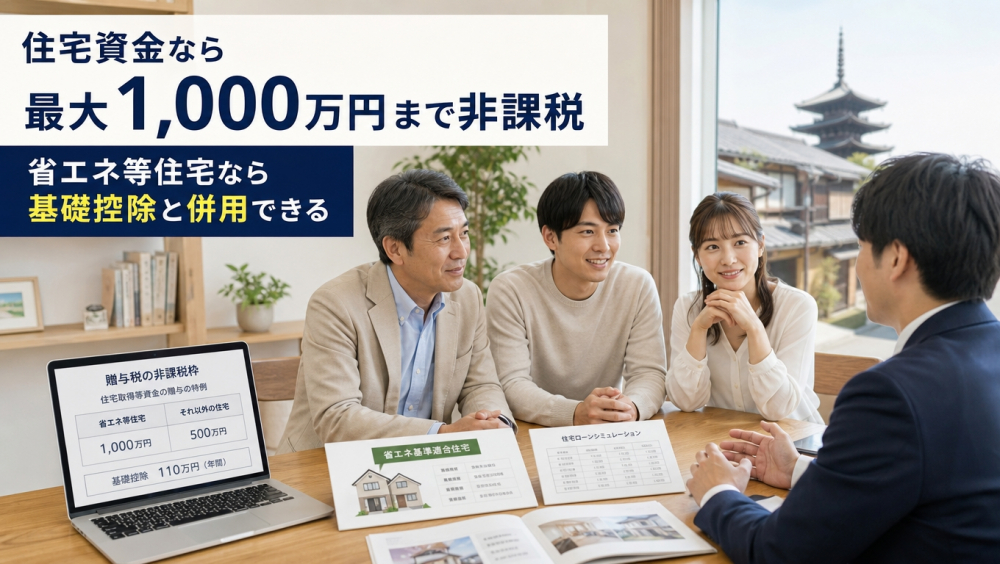
結論としては住宅資金なら最大1,000万円まで非課税にできます。ただし条件と手続きがあります。
1、まず110万円までは課税されない
贈与税には年間110万円の基礎控除があります。1月1日から12月31日までにもらった合計が110万円以内なら贈与税はかかりません。
基礎控除の考え方
- もらう側1人あたり年間110万円まで
- 父から60万円・母から60万円なら計120万円で10万円が課税対象
- 夫と妻がそれぞれもらうなら各自に110万円の枠
「渡す側」ごとではありません
よくある誤解が「父から110万円、母から110万円まで大丈夫」という考え方です。110万円はもらう人を基準にした枠なので複数の人からもらえば合算されます。
2、住宅資金なら最大1,000万円まで非課税
住宅の購入・新築のための資金には特別な非課税枠があります。正式には住宅取得等資金の贈与を受けた場合の非課税という制度です。
非課税限度額
- 省エネ等住宅:1,000万円
- それ以外の住宅:500万円
※2026年12月31日までの贈与が対象です。
この枠は110万円の基礎控除と併せて使えます。省エネ等住宅なら1,110万円までは贈与税がかからない計算になります。
「省エネ等住宅」の基準
省エネ等住宅とされるのは断熱等性能等級5以上かつ一次エネルギー消費量等級6以上、または耐震等級2以上、または高齢者等配慮対策等級3以上のいずれかを満たす住宅です。証明書が必要なため契約前に取得できるかを確認してください。
期限が迫っています
この特例の適用期限は2026年12月31日です。延長されるかは現時点で分かりません。年内の贈与を考えている方は早めに動いてください。
3、枠を超えると税額はいくらか
枠を超えた部分には税金がかかります。親や祖父母からの贈与は特例税率で計算します。
特例税率(直系尊属から18歳以上の子へ)
| 課税される額 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | — |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
1,500万円を援助してもらった場合
省エネ等住宅なら1,500万円−1,000万円−110万円=390万円が課税対象。390万円×15%−10万円で税額は48万5,000円。
省エネ等住宅でない場合は1,500万円−500万円−110万円=890万円。890万円×30%−90万円で税額は177万円です。
住宅の性能で128万円の差
同じ1,500万円の援助でも住宅の性能で税額が128万5,000円も変わります。住宅ローン減税にも性能が関わりますので物件を選ぶ段階で証明書の有無を確認する価値は大きいといえます。
なお省エネ等住宅で1,110万円以内、それ以外の住宅で610万円以内の援助なら計算上の税額はゼロです。
4、特例を使うための条件
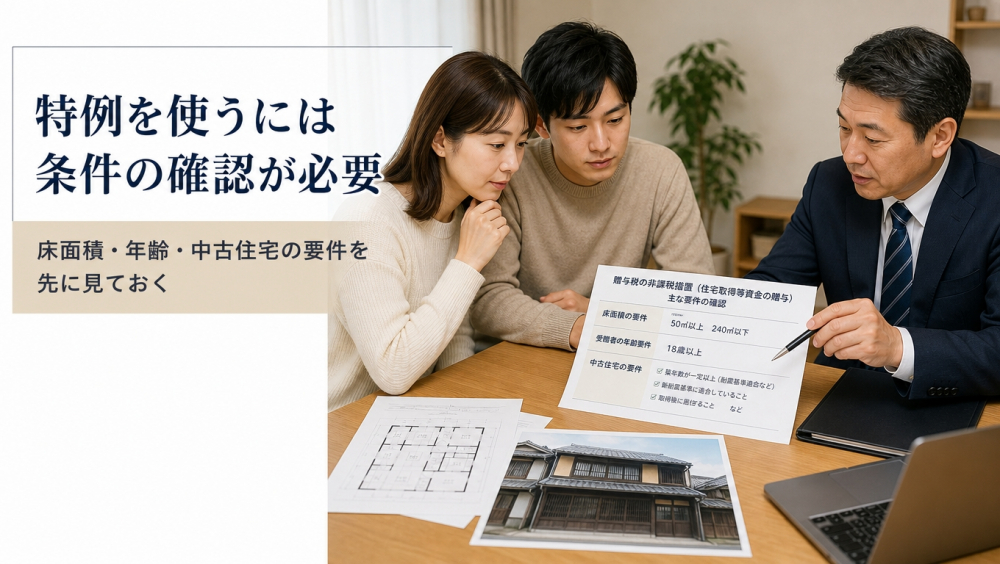
非課税の特例には細かい条件があります。見落としやすいものを挙げます。
主な要件
- もらう人:贈与の年の1月1日に18歳以上の子・孫
- 所得:合計所得金額2,000万円以下(40〜50㎡未満は1,000万円以下)
- 床面積:登記簿上40〜240㎡
- 中古の場合:1982年1月1日以後の建築、または耐震基準に適合
- 過去にこの特例を使っていないこと
配偶者の親からは使えません
対象は自分の直系尊属です。義理の父母からの援助にこの特例は使えません。夫の親から夫へ、妻の親から妻へという形にする必要があります。誰から誰へ渡すかで結果が変わります。
住むまでの期限もあります
贈与を受けた年の翌年3月15日までに住宅を取得し、原則その日までに居住することが求められます。新築で工事が遅れると間に合わず特例が使えないこともあるため、贈与のタイミングは引き渡しの見込みと合わせて考えてください。
京都の古い町家は要件の確認を
中古住宅の要件にある「1982年1月1日以後の建築」は京都市内では見落とせません。それ以前でも耐震基準適合証明書などが取得できれば対象ですが、調査や工事が必要なこともあります。町家や古い物件をお考えの場合は贈与の前に確認してください。
5、相続時精算課税という選択肢
まとまった金額を援助してもらう場合は相続時精算課税という方法もあります。
制度の骨格
- 特別控除2,500万円まで贈与税がかからない
- 2024年から年110万円の基礎控除も使える
- 超えた部分は一律20%
- 贈与する側が60歳以上、もらう側が18歳以上
名前のとおり相続時に精算されます
この制度で贈与した財産は将来の相続のときに相続財産に加えて計算されます。税金が消えるのではなく先送りになると考えてください。また一度選ぶと暦年課税には戻せません。影響が長く残るため税理士にご相談のうえ判断してください。
住宅資金の非課税特例と組み合わせることもできます。省エネ等住宅なら1,000万円+2,500万円という考え方です。ただし相続全体を見て判断すべき部分です。
6、名義を間違えると別の贈与になります
実務でいちばん多いのが名義と出したお金がずれているケースです。
親のお金で子の名義にすると贈与です
親が資金を出したのに不動産の名義を子だけにすると、その分が贈与になります。特例の枠に収まれば問題ありませんが枠を超えれば課税対象です。曖昧な扱いは避けてください。
夫婦間でもずれが起きます
夫の親からの援助を夫婦共有名義の物件に充てる場合、その資金は夫の負担分として計算するのが原則です。持分を半分ずつにすると夫から妻への贈与とみなされることがあります。持分は実際に出した金額の割合に合わせます。
資金の流れがあとから説明できるよう振込の記録を残すことをおすすめします。現金の手渡しは避けたほうが無難です。
「もらう」以外の選択肢
- 親から借りる:返済の実態があれば贈与になりません
- 親と共有名義にする:出した金額に応じて親の持分にする
ただし、どちらにも注意点があります
借入とする場合は契約書を作り、実際に返済することが前提です。返していない、金利も期限もないといった状態では贈与とみなされることがあります。
共有名義では将来の相続で親の持分をどうするかという論点が生まれ、売却時にも親の同意が必要です。
7、申告しないと特例は使えません
ここが最大の注意点です。非課税の特例は申告してはじめて適用されます。
申告の基本
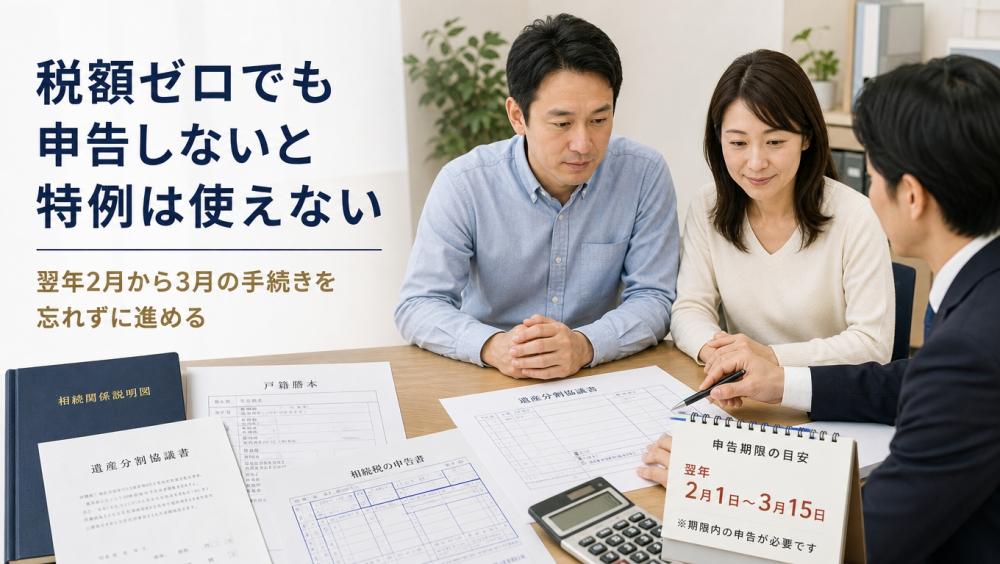
- 期限:贈与を受けた翌年の2月1日〜3月15日
- 場所:もらった人の住所地の税務署
- 書類:申告書、戸籍謄本、契約書の写しなど
税額ゼロでも申告は必要です
非課税枠に収まって納める税額がゼロでも、申告しなければ特例は適用されません。「税金がかからないなら何もしなくていい」と放置した結果、あとから課税される事例があります。贈与を受けた年の翌年が勝負です。
まとめ
押さえておきたいポイント
- 基礎控除は年110万円:もらう人を基準にした枠
- 住宅資金は最大1,000万円が非課税:省エネ等住宅なら1,110万円まで無税
- 期限は2026年12月31日:翌年3月15日までの取得・居住も要件
- 税額ゼロでも申告が必要:申告しなければ特例は使えない
資金の見通しや住宅の性能も含めて整理します。
8、まずはご相談ください
「親の援助を前提に予算を考えたい」「省エネ基準の物件を探したい」——お気軽にどうぞ。
※本記事は2026年9月時点の情報をもとにした一般的な解説です。税額や特例の適用可否は個別の状況により異なり、制度は変更されることがあります。判断にあたっては国税庁の最新情報をご確認のうえ税務署または税理士にご相談ください。


