
生前贈与と相続、京都の土地はどちらが得?
「元気なうちに子へ名義を移しておきたい」というご相談をいただきます。ただ土地を生前に贈与すると税負担が大きく増えることがあります。
結論を先に申し上げると自宅の土地は相続のほうが有利なケースが多いのが実情です。理由を数字で見ていきます。
1、土地は相続が有利なことが多い
まず税金の種類を押さえます。同じ「名義を移す」でも、かかる税金が違います。
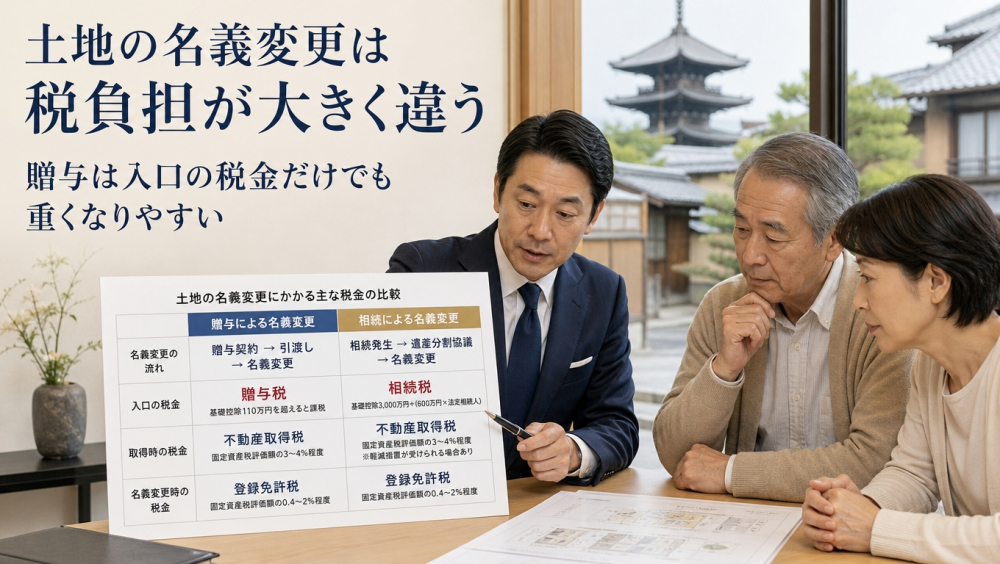
かかる税金の比較
| 税金 | 相続 | 生前贈与 |
|---|---|---|
| 登録免許税 | 0.4% | 2.0% |
| 不動産取得税 | 非課税 | かかる(原則3%) |
| 税目 | 相続税 | 贈与税 |
| 基礎控除 | 3,000万円+600万円×人数 | 年110万円 |
登記費用だけで5倍の差
登録免許税は相続なら0.4%、贈与なら2.0%。同じ不動産でも5倍違います。さらに相続では不動産取得税がかかりませんが贈与ではかかります。入口の段階で差がついているということです。
2、2,000万円の土地で試算すると
具体的に計算します。固定資産税評価額2,000万円の土地を、お子さん1人に移すという前提です。
相続と贈与の税額比較
| 項目 | 相続 | 生前贈与 |
|---|---|---|
| 登録免許税 | 8万円 | 40万円 |
| 不動産取得税 | 0円 | 30万円 |
| 相続税/贈与税 | 0円 | 585万5,000円 |
| 合計 | 8万円 | 約655万円 |
※相続税は基礎控除3,600万円以下、宅地の取得税は評価額の2分の1×3%で計算。司法書士報酬は別。
差は約647万円
同じ土地を移すだけで600万円以上の差が生じます。贈与税は年110万円の基礎控除しかないため、土地のような大きな財産を一度に渡すと税率が跳ね上がります。土地の暦年贈与は税負担の面では不利という計算です。
3、決定的なのは小規模宅地等の特例
税率の差以上に大きいのがこの特例です。相続でしか使えません。
特定居住用宅地等の特例
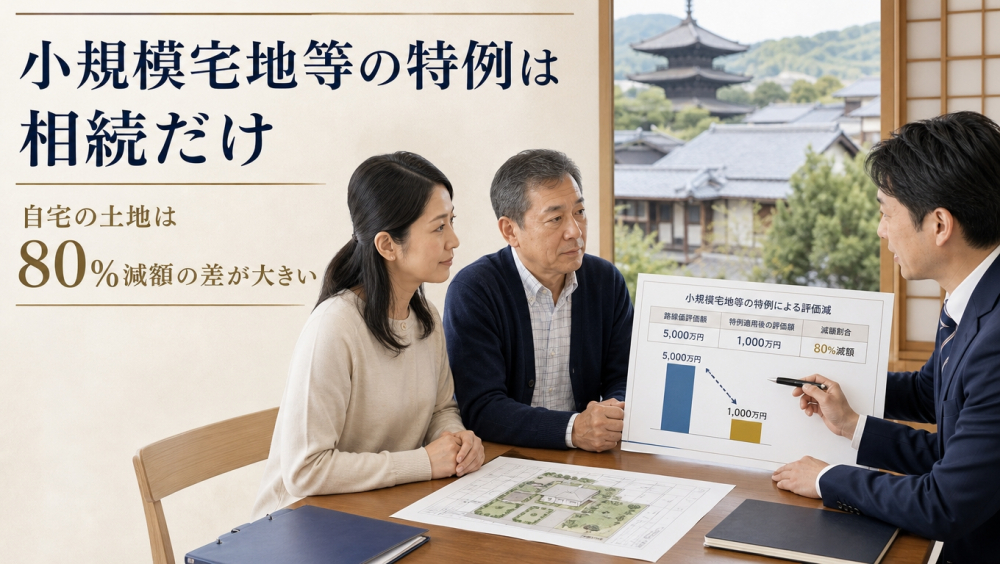
- 330㎡までの部分が80%減額
- 評価額2,000万円の土地が400万円扱いに
- 相続税の申告が必要
贈与してしまうと使えません
この特例は相続または遺贈で取得した宅地が対象です。生前に贈与すると相続のときにこの特例を使う機会を失います。評価額が大きい自宅の土地ではこの取り逃がしが最も痛いといえます。
京都市内では効果が大きくなります
京都市中心部の土地は評価額も高めです。評価額5,000万円の自宅の土地なら、特例で1,000万円として扱われます。4,000万円の評価減ですから、税率によっては数百万円以上の差に。評価が高いエリアほど相続で引き継ぐ価値が大きいという関係です。
4、それでも贈与を選ぶ場合
税金だけで決まる話ではありません。贈与に意味がある場面もあります。
贈与が選ばれる理由
- 特例が使えない土地:賃貸用、別の場所の土地など
- 値上がりが見込まれる:早く移せば将来の上昇分を外せます
- 渡す相手を確実に決めたい:分割協議の対象外に
- 認知症への備え:判断能力があるうちに移す
「誰に渡すか」を確実にする手段
贈与は生前に完結するため、相続のときに分割協議の対象になりません。「この土地は必ずこの子に」という意思を確実に実現できるのが利点です。ただし特別受益として他の相続人から考慮を求められる可能性は残ります。
配偶者への贈与には特例があります
婚姻期間20年以上のご夫婦間では居住用不動産(またはその取得資金)について2,000万円まで非課税となる特例があります。基礎控除と合わせて2,110万円まで。生前贈与加算の対象にもなりません。配偶者へ自宅の一部を移したい場合の選択肢です。ただし登録免許税と取得税はかかります。
自宅の土地は慎重に
上記の理由があっても小規模宅地等の特例が使える自宅の土地については贈与の判断は慎重になさってください。失う特例の効果が得られる利益を上回ることが少なくありません。必ず税理士に試算を依頼してからお決めください。
5、相続時精算課税という中間案
暦年贈与の税負担を避ける方法として相続時精算課税があります。
特別控除2,500万円まで贈与税がかからず、2024年からは年110万円の基礎控除も使えます。超えた部分は一律20%。贈与する側が60歳以上、もらう側が18歳以上という要件があります。
2,000万円の土地なら贈与税はゼロ
先の例に当てはめると贈与税は0円です。ただし登録免許税40万円と不動産取得税30万円は変わりませんので合計70万円。相続の8万円とはなお60万円以上の差があります。
相続時に加算され、特例も使えません
この制度で贈与した財産は相続のときに相続財産に加えて計算されます。税金が消えるわけではありません。さらに小規模宅地等の特例も使えません。一度選ぶと暦年課税には戻せず、影響が長く残ります。
6、生前贈与の7年ルール
暦年贈与にはもうひとつ注意点があります。亡くなる前の贈与は相続財産に戻して計算されます。
加算される期間
| 相続開始 | 加算される期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年〜2030年 | 2024年1月1日から死亡の日まで |
| 2031年1月1日以降 | 相続開始前7年以内 |
土地を小分けに贈与するのは難しい
現金なら年110万円ずつ時間をかけて渡せますが土地は少しずつ渡すのが実務的に困難です。持分の一部を毎年移す方法も考えられますがそのたびに登記費用がかかります。土地の暦年贈与は現金ほど使いやすい手段ではありません。
7、京都の土地ならどう考えるか
京都特有の事情を踏まえた整理です。
路線価は上昇が続いています
京都府の住宅地の路線価は2026年に前年比+3.3%、商業地は+10.6%とされています。上昇が続くなら早く移したほうが将来の評価上昇分を外せるという考え方も成り立ちます。ただし小規模宅地等の特例の効果と比べてどちらが大きいかは試算が必要です。
判断の目安
- 自宅の土地→ 原則は相続(特例の効果が大きい)
- 賃貸用・遠方の土地→ 贈与も検討の価値あり
- 認知症が心配→ 家族信託という選択肢も
- 渡す相手を確定したい→ 遺言書でも実現できます
目的と手段を分けて考える
「名義を移したい」という思いの背景には別の目的があるはずです。認知症に備えたいなら家族信託、渡す相手を決めたいなら遺言書——贈与でなくても実現できることがあります。税負担の大きい贈与を選ぶ前に目的に合った手段を検討してください。
「売る」という選択肢も並べて考える
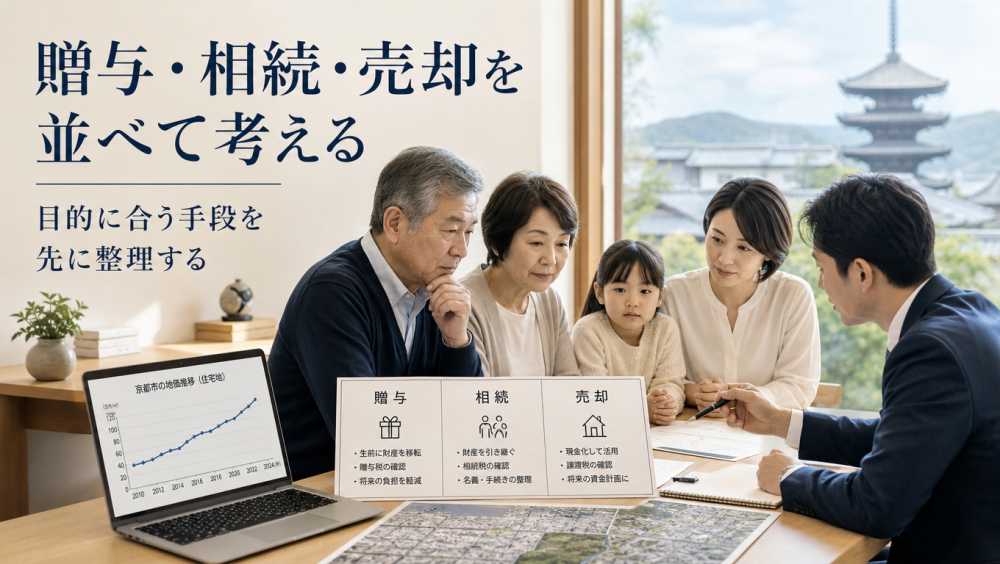
名義を移すか迷われている背景に「空き家になりそう」「子が住む予定がない」という事情がある場合、売却して現金で残すほうが家族の負担が軽いことも。現金なら分けやすく、年110万円の贈与も使えます。贈与・相続・売却の3つを並べて比べるのが本来の整理です。
私たちができることと、できないこと
当社は不動産の売買を扱う会社です。土地の価値や売却の見通しはお伝えできます。一方で贈与税・相続税の試算や制度の選択は税理士の領域です。金額が大きく影響も長く残るため、必ず税理士にご相談ください。
まとめ
押さえておきたいポイント
- 登録免許税は5倍違う:相続0.4%、贈与2.0%
- 不動産取得税は相続なら非課税:贈与ではかかる
- 小規模宅地等の特例は相続だけ:330㎡まで80%減額を失う
- 目的から手段を選ぶ:家族信託や遺言書で足りる場合も
土地の価値の見通しから整理をお手伝いします。
8、まずはご相談ください
「贈与を検討しているので価値を知りたい」「売却と比べたい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は仮の条件による概算で、実際の税額は評価額・相続人の数・適用できる特例により大きく異なります。制度は変更されることがあります。贈与・相続の判断は必ず税理士にご相談ください。


