
相続税を減らすために不動産会社へ相談するメリット
最初にはっきりさせておきます。不動産会社が相続税を計算したり減らしたりすることはできません。それは税理士の仕事です。
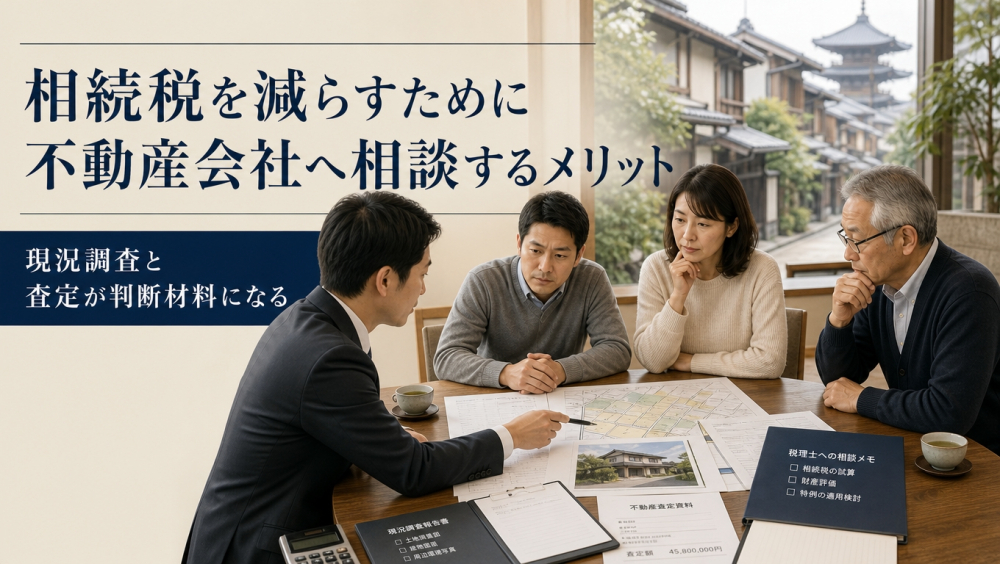
ただ税理士が正しく評価するために、現地を見なければ分からない情報があります。そこに不動産会社の役割があります。
1、不動産会社の役割は何か
役割の分担をはっきりさせておきます。
誰が何を担当するか
| 内容 | 担当 |
|---|---|
| 相続税の計算・申告 | 税理士 |
| 土地の評価の判断 | 税理士 |
| 登記・遺言 | 司法書士・弁護士 |
| 物件の現況と権利関係の調査 | 不動産会社 |
| 売れる価格と期間の見通し | 不動産会社 |
「材料を揃える」のが役割です
税理士は提供された情報をもとに評価します。現地の状況が正確に伝わらなければ、適用できたはずの補正が見落とされることも。不動産会社の役割は判断材料を漏れなく揃えること——そうお考えください。
2、現地を見ないと分からないこと
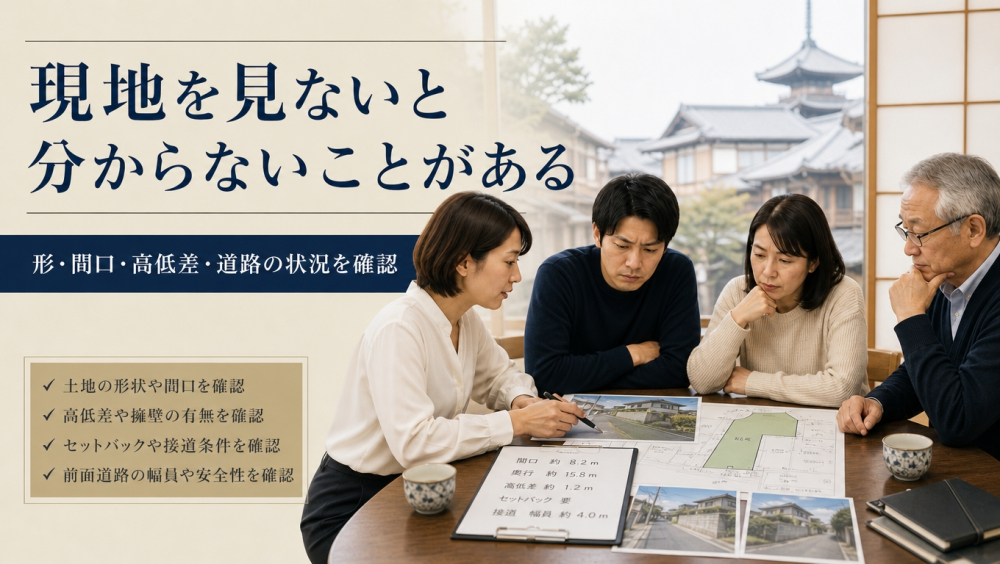
土地の評価は路線価に面積を掛けるだけではありません。
評価に影響する要素
- 土地の形:整った四角形か、いびつか
- 間口と奥行:道路に接する幅、奥行きの長さ
- 高低差:道路より高い、低い、がけ地がある
- 道路の状況:セットバックが必要か、私道か
- 周辺環境:高圧線、騒音、嫌悪施設
図面だけでは見落とされます
これらの多くは公図や登記簿だけでは分かりません。現地に立ち、測り、周囲を確認してはじめて把握できるものです。机上で評価すると本来使えた補正を適用せずに終わることがあります。
過大に申告していた場合は還付も
すでに申告を済ませた後でも評価が過大だったと分かれば更正の請求で還付を受けられることがあります。期限は原則申告期限から5年以内。「評価を見直したい」というご相談が当社に来ることもあります。
3、評価減につながりうる事情
代表的なものを挙げます。いずれも最終的な判断は税理士ですが、見つけるのは現地です。
主な補正・減額の要素
- 不整形地:形がいびつな土地は補正の対象になります
- 間口狭小・奥行長大:細長い土地も補正されます
- がけ地:傾斜のある部分は使えないため減額されます
- セットバック:2項道路に面し、後退が必要な部分
- 私道:通り抜けできる私道は評価されないことも
- 都市計画道路の予定地:将来収用される部分
- 無道路地:道路に接していない土地
広い土地には別の制度があります
地積規模の大きな宅地の評価という仕組みがあり三大都市圏では500㎡以上、それ以外では1,000㎡以上が対象です。普通住宅地区であること、指定容積率が400%未満であることなどの要件があります。京都市は一部が三大都市圏に該当するため地域で変わります。
「使えそう」と「使える」は違います
補正の適用には細かい要件があります。現地の状況を伝えることと、適用できるかの判断は別です。当社がお伝えできるのは前者まで。「この補正が使えます」と不動産会社が断言することはできません。
4、京都特有の論点
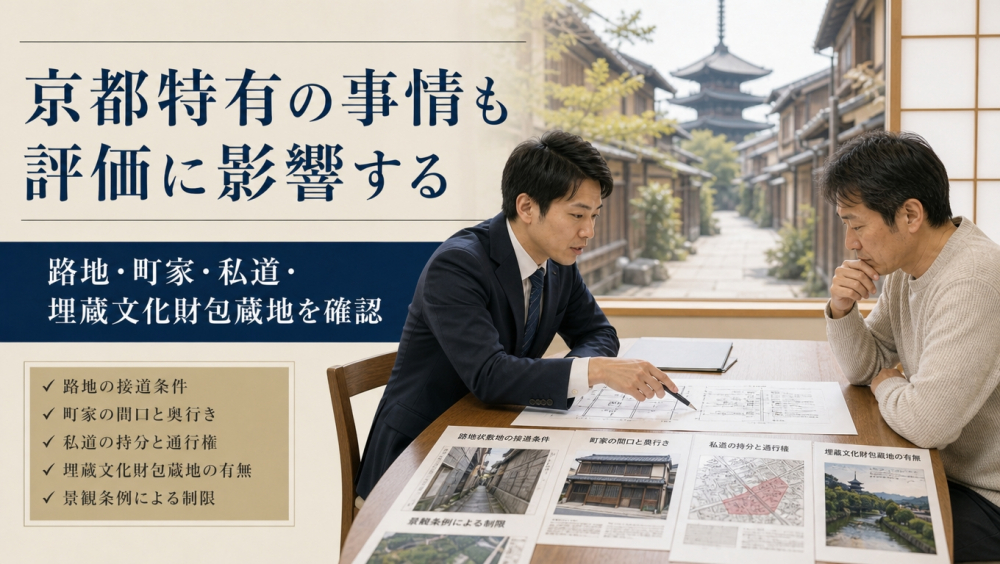
京都の土地には他の地域では出てこない事情があります。
埋蔵文化財包蔵地
京都市内には埋蔵文化財が埋まっているとされる区域が広く分布しています。建築の際に発掘調査が必要になり、費用を所有者が負担することがあります。この負担が評価に影響すると認められれば、発掘調査費用の一部を控除できるとされた裁決例があります。ただし通達に定めがなく、費用負担が確実といえるかなどの判断が必要です。
京都でよく出てくる事情
- 路地奥の敷地:接道が不十分、再建築不可のことも
- 間口の狭い町家:奥行長大・間口狭小の補正
- 私道の持分:持分の有無、通行・掘削の承諾
- 景観条例などの規制:高さや意匠の制限
- 埋蔵文化財包蔵地:発掘調査の負担
規制が多い分、確認する項目も多い
京都市は景観や高さの規制が厳しく同じ面積でも使える範囲が限られることがあります。これらは売れる価格にも評価にも影響しうる事情です。調べる項目が多いぶん早めに着手する価値があります。
5、実勢価格を知る意味
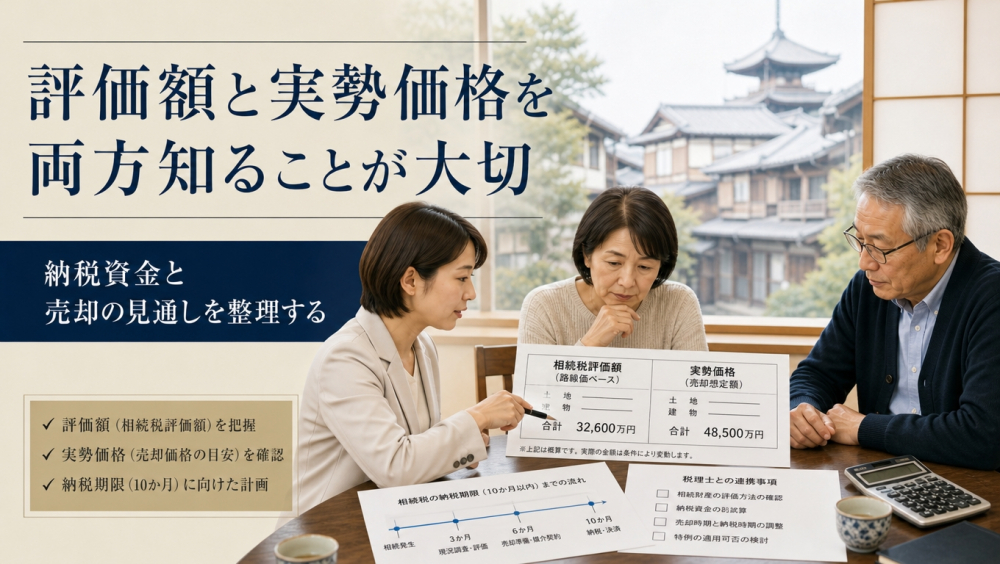
相続税の評価額と実際に売れる価格は別のものです。両方を知ると判断が変わります。
二つの価格
- 相続税評価額:路線価ベース。公示価格の8割程度が目安
- 実勢価格:実際に取引される価格
「評価より高く売れる」なら現金化の判断も
評価額3,000万円の土地が3,700万円で売れるなら税額は評価額ベース、手取りは売却価格という関係です。使う予定がなければ売って納税資金に充てる判断が合理的です。
逆のケースもあります
路地奥、再建築不可、境界が未確定——こうした物件は評価額より安くしか売れないことがあります。この場合評価が実態より高い可能性があり、補正の検討材料に。査定することでこの乖離が見えてきます。
6、納税資金と売却の見通し
評価を下げること以上に大切なのが払えるかどうかです。
期限は10か月です
相続税の申告・納付は相続開始から10か月以内。売却して納めるなら相続登記・売却活動・決済を終える必要があります。売却には3〜6か月、物件によってはそれ以上。逆算すると動き出す時期は限られます。
「いつまでに、いくらで売れるか」
この二つが分かれば納税の計画が立ちます。間に合わないと判断できれば延納の準備など別の手を打てます。見通しを早く持つことが選択肢を残すことにつながります。
「残す物件」と「整理する物件」の選別
複数の不動産をお持ちならどれを残し、どれを売るかの判断が必要です。収益性、売りやすさ、使う予定——物件ごとに並べると方針が見えてきます。この整理も当社がお手伝いできる部分です。
売りにくい物件ほど早く動く
路地奥、再建築不可、境界が未確定、共有名義——こうした物件は買主が限られ準備にも時間がかかります。測量や境界確認だけで数か月を要することも。「売れるはず」と考えていた物件が動かないのが、期限が迫ってからいちばん困る事態です。
7、税理士とどう連携するか
効率よく進めるための順番があります。
進め方の目安
- ①不動産の現況調査:登記、現地、権利関係
- ②査定:売れる価格と期間
- ③税理士へ情報を渡す:調査結果を共有
- ④税額の試算:税理士が評価・計算
- ⑤方針の決定:残すか、売るか、分け方
相続に慣れた税理士を選ぶ
相続税の申告はすべての税理士が日常的に扱うわけではありません。特に土地の評価は経験の差が出やすい分野です。相続を多く手がけている事務所かを確認されることをおすすめします。必要であればご紹介もいたします。
相談は無料でも、判断は専門家へ
当社の査定やご相談に費用はいただきません。ただし税額に関わる判断は必ず税理士にご確認ください。不動産会社の説明をもとに申告して不利益が生じても責任を負えません。役割の違いをご理解のうえご活用ください。
まとめ
押さえておきたいポイント
- 税額の判断は税理士:不動産会社は材料を揃える役割です
- 現地を見ないと分からない事情がある:形、間口、高低差、道路
- 京都には固有の論点:路地、町家、埋蔵文化財包蔵地
- 評価額と実勢価格の両方を知る:判断が変わります
現況調査と査定で、判断の材料をお出しします。
8、まずはご相談ください
「相続に備えて調べておきたい」「税理士に渡す資料を揃えたい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。当社は税理士法に定める税務相談を行うものではなく、本記事は土地評価や税額についての助言ではありません。補正や特例の適用可否、税額の計算は、必ず税理士または所轄の税務署にご確認ください。


