
相続した家を売ると税金はいくら?計算方法を解説
相続した家を売ると譲渡所得税がかかります。ただいくらになるかは手順どおりに計算すれば自分でも概算できます。
この記事は実際に手を動かして計算するための手順書です。順に埋めればおおよその税額が見えてきます。
1、計算は4ステップで終わります
全体の式はこうです。意外とシンプルです。
計算の流れ
①売却価格 −(②取得費+③譲渡費用)−④特別控除 = 課税される譲渡所得
これに税率を掛ければ税額が出ます。
難しいのは②だけです
①と③は書類を集めれば分かります。④は要件に当てはまるかの確認です。手間がかかるのは②の取得費——ここで多くの方がつまずきます。この記事でも第3章に紙幅を割きます。
2、ステップ1:売却価格を確定する
これは簡単です。売買契約書に書かれた金額がそのまま入ります。
用意するのは売却時の売買契約書。固定資産税の精算金の記載があれば合わせて確認します。
固定資産税の精算金も売却価格に含めます
引き渡し日を境に日割りで買主から受け取る固定資産税の精算金は、税務上売却価格の一部として扱われます。「税金の清算だから別」と考えて漏らすことがあります。
3、ステップ2:取得費を調べる
ここが山場です。被相続人が買ったときの金額を引き継いで計算します。
取得費に入れられるもの
- 購入代金(土地と建物)
- 仲介手数料
- 登録免許税・司法書士報酬
- 不動産取得税
- 契約書の印紙代
- 測量費、造成費
- 建築した場合は建築代金
建物は「減価償却」を引きます
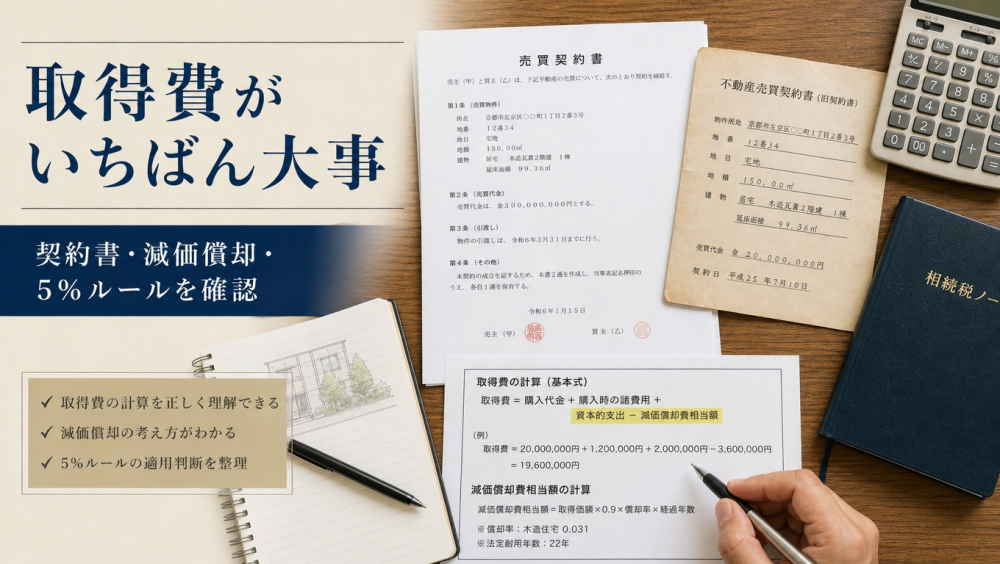
土地はそのままですが建物は経年で価値が減ったものとして扱います。計算式は建物の取得価額 × 0.9 × 償却率 × 経過年数。この額を建物の取得価額から差し引いたものが建物の取得費です。
非事業用(自宅)の償却率
| 構造 | 償却率 |
|---|---|
| 木造 | 0.031 |
| 木骨モルタル | 0.034 |
| 鉄筋コンクリート | 0.015 |
| 軽量鉄骨(3mm以下) | 0.036 |
※経過年数は6か月以上を1年、6か月未満は切り捨て。償却費相当額は取得価額の95%が上限です。
築36年の木造で計算すると
建物の取得価額1,500万円、木造、経過36年の場合——
1,500万 × 0.9 × 0.031 × 36年 = 1,506万円。ただし上限は取得価額の95%なので1,425万円が償却費相当額。
建物の取得費は1,500万 − 1,425万 = 75万円。古い建物はほとんど残りません。
内訳がないときの按分
古い契約書では土地と建物が一括の金額のことがあります。この場合購入当時の固定資産税評価額の比で按分する方法などが用いられます。建物の消費税額から逆算する方法も。按分の仕方で税額が変わるため税理士にご相談ください。
契約書がないと5%しか使えません
購入時の金額が分からない場合売却価格の5%を取得費とみなす扱いになります。3,000万円で売ったなら150万円。実際の取得費が1,575万円なら税額の差は約290万円にもなります。
契約書がなくても諦めないでください
次のような資料で証明できる場合があります。住宅ローンの金銭消費貸借契約書、通帳の振込記録、分譲時のパンフレットや価格表、登記簿の抵当権設定額など。認められるかは税務署の判断ですが、探す価値は十分にあります。
4、ステップ3:譲渡費用を集める
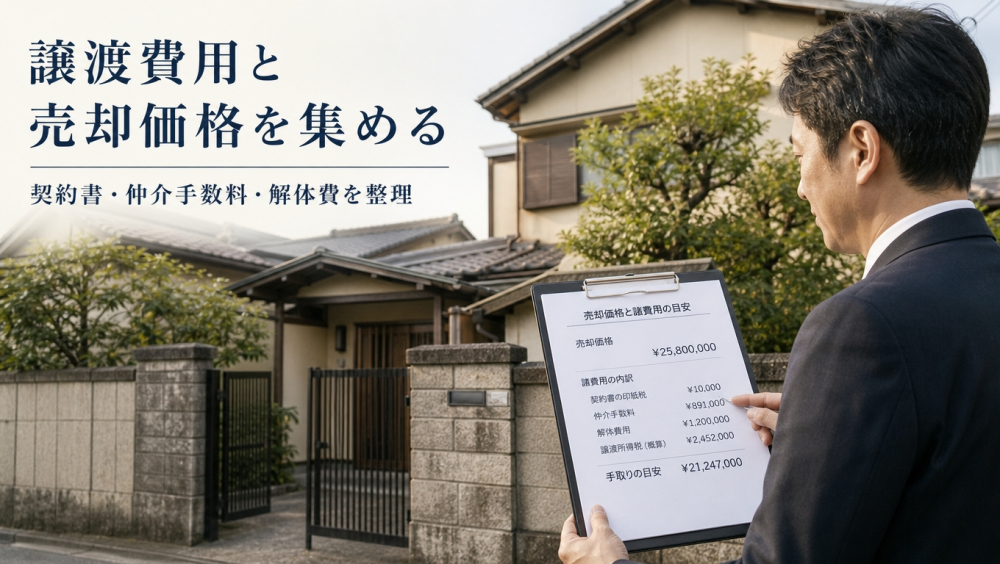
売るためにかかった費用です。領収書を集めてください。
譲渡費用に入るもの
- 仲介手数料(売却時)
- 売買契約書の印紙代
- 建物の解体費用(土地を売るために壊した場合)
- 測量費(売却のために行った場合)
- 立退料(借家人に支払った場合)
入らないものもあります
修繕費、固定資産税、引っ越し費用、相続登記の費用などは入りません。「売るためにかかったか」が基準です。相続登記の費用は取得費にも譲渡費用にも入らないとされていますのでご注意ください。
5、ステップ4:特例を当てはめる
ここまでで特例を使わない場合の譲渡所得が出ました。次に特例を確認します。
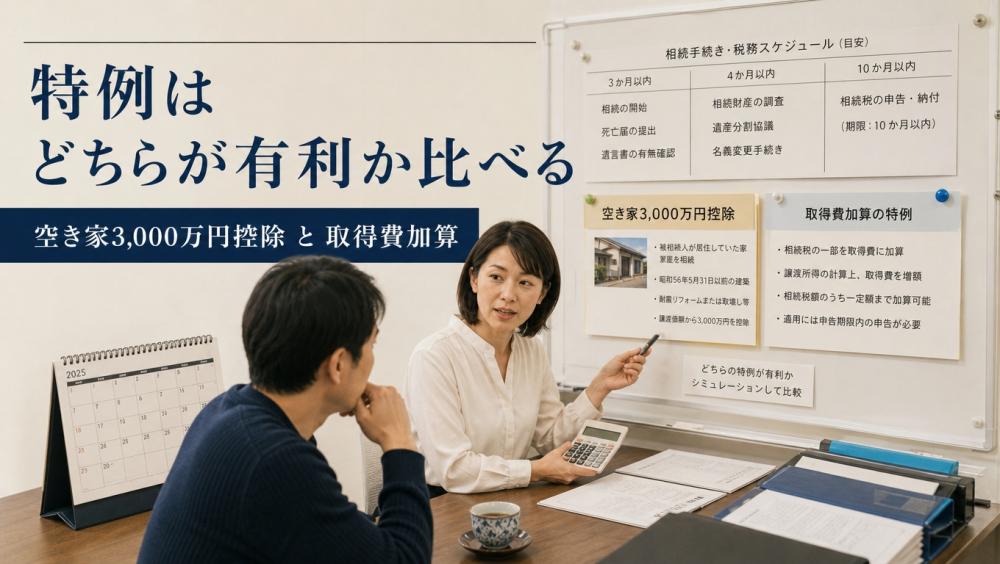
相続した家で使える主な特例
- 空き家の3,000万円特別控除:1981年5月31日以前の建築など要件あり
- 取得費加算の特例:納めた相続税の一部を取得費に加算
※この2つは選択適用で、両方は使えません。
どちらが有利かは金額次第
譲渡所得が3,000万円以下なら空き家特例で税額ゼロになることも。一方、相続税を多く納めた方は取得費加算のほうが有利な場合もあります。両方で計算して比べるのが正しい進め方です。
期限があります
空き家特例は相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までの譲渡が対象です。取得費加算は相続開始から約3年10か月。どちらも時間切れがあります。
6、税率を掛けて完成
最後に税率です。所有期間で変わります。
税率(所得税・住民税の合計)は長期譲渡(5年超)で20.315%、短期譲渡(5年以下)で39.63%。相続した家は被相続人の取得日を引き継ぐため、通常は長期です。
通して計算してみます
売却3,000万円、取得費1,575万円(土地1,500万+建物75万)、譲渡費用100万円の場合——
譲渡所得 = 3,000 − 1,575 − 100 = 1,325万円
税額 = 1,325万 × 20.315% = 約269万円
空き家特例(3,000万円控除)が使えれば税額はゼロです。
特例で税額ゼロでも申告は必要です
控除で納める税金がなくなっても確定申告をしなければ特例は適用されません。売った年の翌年2月16日から3月15日までに申告してください。
7、よくある計算ミス
①土地と建物を分けていない
減価償却するのは建物だけです。契約書に内訳がない場合は固定資産税評価額の比で按分する方法などが使われます。一括で計算すると結果がずれます。
②経過年数の数え方
経過年数は被相続人が取得した日から売却した日までで、相続した日からではありません。6か月以上の端数は1年に切り上げます。
③相続登記の費用を入れてしまう
名義を移すためにかかった登録免許税や司法書士報酬は取得費にも譲渡費用にも入りません。よくある誤りです。
④手取りと譲渡所得を混同する
譲渡所得は儲けの部分で、手元に残る金額ではありません。売却価格からローン残債を返し諸費用を払った後に残るのが手取りです。「手元に残った額が課税対象」という考え方は誤りです。
概算はあくまで概算です
ここまでの手順でおおよその税額は見えます。ただし特例の要件判定、按分の方法、取得費の証明など判断が必要な部分が残ります。金額が大きくなりそうなら税理士に確認してから申告してください。
私たちができることと、できないこと
当社は不動産の売買を扱う会社です。売却価格の見通し、按分の参考資料、譲渡費用の内訳はお出しできます。一方で税額の計算や特例の適用判断は税理士の領域です。この記事は一般的な解説であり個別の助言ではありません。
まとめ
押さえておきたいポイント
- 計算は4ステップ:売却価格−(取得費+譲渡費用)−特別控除
- 山場は取得費:建物は減価償却、契約書がないと5%のみ
- 特例は2つあり選択適用:どちらが有利か計算して比べます
- 税額ゼロでも申告が必要:しなければ特例は使えません
売却価格の見通しから整理をお手伝いします。
8、まずはご相談ください
「売ったらいくらになるか知りたい」「税金を含めた手取りを把握したい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は仮の条件による概算で、実際の税額は個別の状況により異なります。制度は変更されることがあります。取得費の証明、特例の適用、税額の計算は、必ず税理士または所轄の税務署にご確認ください。


