
京都で土地が広すぎる場合の相続対策とは?
「うちは土地だけは広いんです」。そうお話しになる方は、たいてい少し困った顔をされています。広い土地は心強い資産のはずですが、相続では広いことがそのまま有利には働きません。評価額が大きくなり税額が増える一方で現金はない。分けようにも切り分けにくく、売ろうにも総額が大きく買い手が減る。
ただ、広い土地には専用の評価ルールがあり、使えれば評価額が二割前後下がります。使えるかは面積・地域・容積率で機械的に決まります。この記事では京都の土地を前提に、制度の中身と分筆の注意点、一部売却という道を整理します。
この記事でわかること
- 広い土地がやっかいになる三つの理由
- 「地積規模の大きな宅地の評価」が使える条件
- 小規模宅地等の特例が330㎡までしか効かない理由
- 京都市内600㎡での税額シミュレーション
- 分筆・一部売却での京都特有の注意点
1、広い土地が相続でやっかいになる三つの理由
一つめは、評価額が面積に比例すること。相続税の土地評価は原則として路線価×面積で、1㎡20万円なら200㎡で4,000万円、600㎡なら1億2,000万円になります。
二つめは納税資金。相続税は申告期限(相続開始を知った日の翌日から10か月以内)までに現金で納めるのが原則で、土地では納められません。資産の大半が土地なら、税額が出た瞬間に困ることになります。
三つめは分けにくさ。きょうだいが複数いて主な財産が広い土地だけだと、公平に分ける方法が限られます。共有にすれば売却や建て替えに全員の同意が必要になり、次の世代でさらに動かせません。
広さは「売りやすさ」に直結しない
総額が大きいほど個人の買主では手が届きません。分譲前提の業者が買うなら、造成費や道路を入れる費用を見込んだ価格に。面積が倍でも価格は倍になりません。
2、「地積規模の大きな宅地の評価」が使えるか
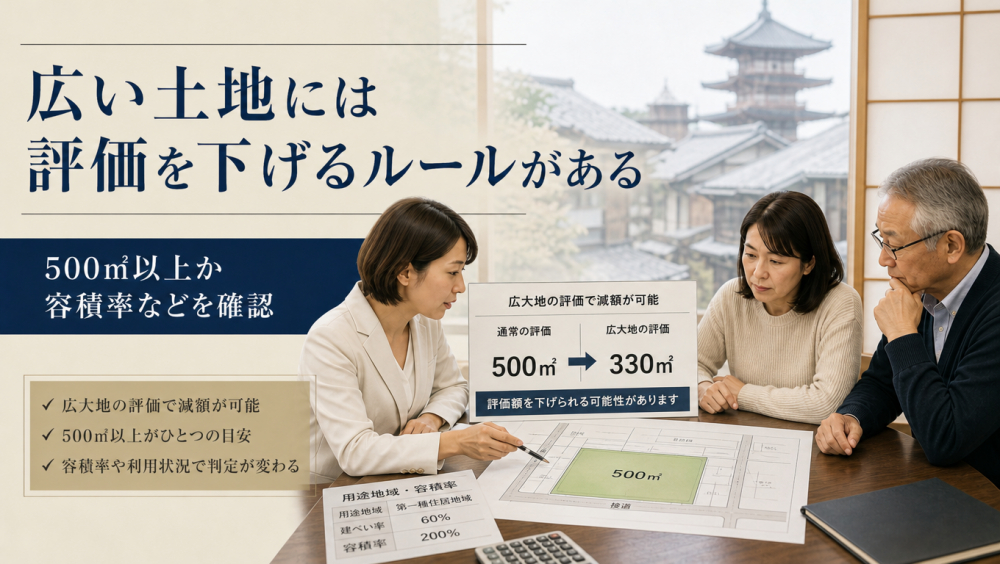
平成30年1月1日以後の相続・遺贈・贈与に適用される「地積規模の大きな宅地の評価」です。広い土地は分譲に道路や造成の費用がかかり取引単価が下がる、だから評価も下げる、という考え方です。
要件は、面積が三大都市圏で500㎡以上・それ以外で1,000㎡以上、地区区分が普通商業・併用住宅地区か普通住宅地区(倍率地域も対象)、指定容積率が400%未満(東京の特別区は300%未満)。市街化調整区域・工業専用地域・大規模工場用地は対象外です。
京都の方に大事なのは面積要件です。三大都市圏とは法律で定められた区域で、近畿圏では近畿圏整備法の既成都市区域または近郊整備区域が該当します。京都市にはこの区域に含まれる部分があり、そこでは500㎡以上で要件を満たします。1,000㎡なくてもよいのは見落とされやすい点です。該当するかは京都市の都市計画情報で確認でき、用途地域や容積率も同じ資料でわかります。
下がり幅は「規模格差補正率」で決まります。地積をⒶとして(Ⓐ×Ⓑ+Ⓒ)÷Ⓐ×0.8。ⒷⒸは三大都市圏で下表の値です。
| 地積 | Ⓑ | Ⓒ | 補正率 |
|---|---|---|---|
| 500㎡以上1,000㎡未満 | 0.95 | 25 | 約0.79〜0.80 |
| 1,000㎡以上3,000㎡未満 | 0.90 | 75 | 約0.76〜0.78 |
| 3,000㎡以上 | 0.85〜0.80 | 225〜475 | 約0.74以下 |
600㎡なら(600×0.95+25)÷600×0.8=0.79(第2位未満切り捨て)です。
3、小規模宅地等の特例は330㎡まで
自宅の土地の評価を80%下げられる小規模宅地等の特例にも面積の上限があります。特定居住用宅地等として減額できるのは330㎡まで。600㎡なら330㎡分は80%減りますが、残る270㎡は満額評価。土地が広いほど減額が届かない割合が増えます。
なお地積規模の大きな宅地の評価とは別の制度で、両方の条件を満たせば重ねて使えます。まず規模格差補正で全体の評価を下げ、その単価に330㎡分の80%減額を計算します。
この特例には、誰が相続するか、同居していたか、申告期限まで持ち続けるかという条件もあります。広い土地では「330㎡を超える部分」と「誰が相続するか」はセットの問題です。
4、京都市内600㎡の試算
前提
- 土地600㎡、路線価20万円/㎡、普通住宅地区、容積率200%、三大都市圏内
- 亡くなった方の自宅。ほかの財産は現預金1,000万円
- 相続人は子2人。同居していた1人が自宅を相続
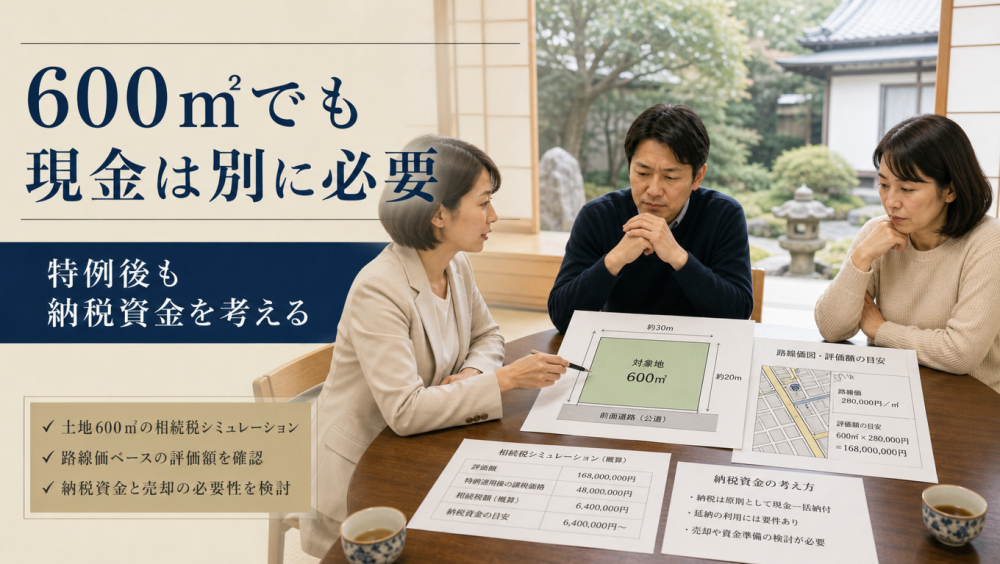
路線価どおりなら20万円×600㎡で1億2,000万円。補正率0.79を当てると9,480万円となり2,520万円下がります。補正後の1㎡単価は約15.8万円。うち330㎡分の80%、約4,171万円が小規模宅地等の特例で減額され、課税価格に入る土地は約5,309万円。残る270㎡分の約4,266万円には減額が及びません。
| 条件 | 課税価格 | 相続税(2人合計) |
|---|---|---|
| どちらも使わない | 1億3,000万円 | 約1,360万円 |
| 規模格差補正のみ | 1億480万円 | 約856万円 |
| 補正+小規模宅地の特例 | 6,309万円 | 約216万円 |
同じ土地でも制度の有無で約1,140万円の差が出ます。一方で特例を使ってもなお216万円の現金が必要です。預貯金1,000万円から葬儀費用や生活費を引けば、余裕があるとはいえません。
5、分けて残す|分筆の注意点
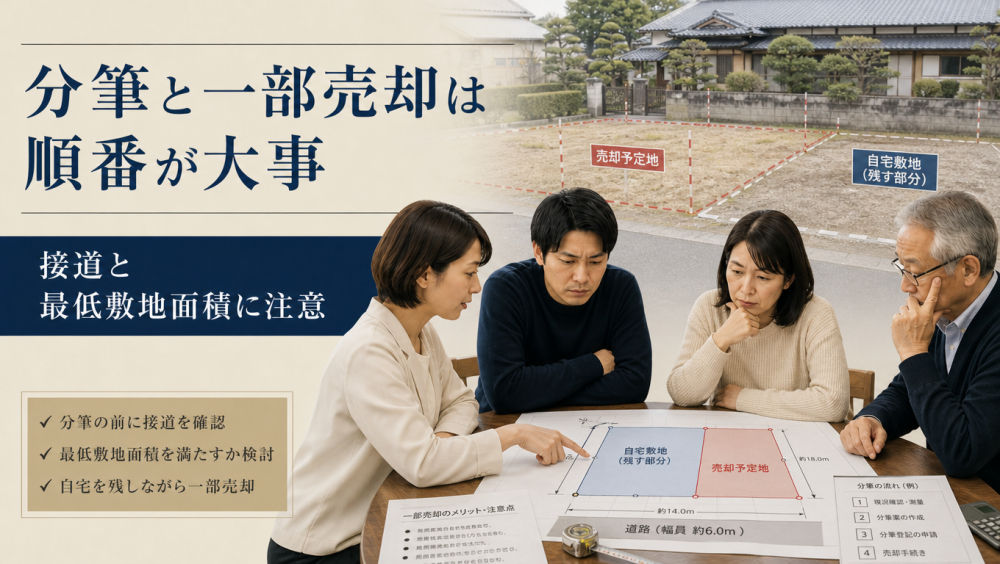
接道:建物を建てるには原則として幅員4m以上の道路に2m以上接する必要があります。分筆の結果、奥側が道路に接しなくなれば建てられません。間口の広い土地は縦に割れますが、間口が狭く奥行きの長い土地は旗竿形にするほかなく、使える面積が減ります。
最低敷地面積:京都市では第一種・第二種低層住居専用地域に敷地面積の最低限度があります。都市計画による容積率100%の区域は80㎡、80%以下は100㎡。これを下回る区画に分けても建物は建てられません。
評価への影響:500㎡未満に割ると地積規模の大きな宅地の評価が使えなくなることがあります。いびつな形なら不整形地として評価は下がりますが売値も下がる。「税金が安くなる分け方」と「売りやすい分け方」は別物です。
生前に分筆するかは慎重に
分けやすくはなりますが、評価や特例の適用に影響することがあります。分筆登記は土地家屋調査士の業務で測量費用も発生します。まず「誰が何を相続するか」を固めてから要否を判断しましょう。
6、一部を売って納税資金をつくる
広い土地の強みが出るのがこの選択肢です。全部を手放さなくても一部を売って納税資金に充てられます。先の600㎡で実勢価格を1㎡25万円(路線価は実勢の8割が目安)とすると、200㎡で5,000万円、仲介手数料は約172万円。400㎡に自宅を残しながら資金を確保できます。
ただし順序と時期に注意が必要です。生前に売れば土地が現金に変わり、評価の圧縮では逆に働きます。相続後なら取得費加算の特例(申告期限の翌日から3年以内の売却)が使える可能性も。小規模宅地等の特例を受けた宅地は申告期限まで保有が条件で、慌てて売ると使えなくなります。道路に面した側を手放すと残地の接道が怪しくなるため、残す側の使い勝手を基準に決めるのが原則です。
売り方も工夫のしどころです。一筆のまま売れば買い手は分譲業者などに限られ、価格は造成費を引いたものに。分けて個人向けに売れば単価は上がりますが、測量や分筆の費用と時間がかかります。どちらが有利かは立地と道路しだいです。
7、今やれること、相続後では遅いこと
地積規模の大きな宅地の評価も小規模宅地等の特例も、申告のときに適用するものです。要件を満たしていれば生前に何もしていなくても使えます。評価を下げる手段は相続後でも間に合います。
難しいのは分け方の合意です。誰がどこを相続し、足りない現金をどうするか。相続人だけで10か月以内に決めるのは簡単ではありません。
もう一つは土地の状態です。境界が未確定、測量図が古い、隣地との越境がある。これらは売るときも分けるときも必ず表に出ます。所有者本人が元気なうちなら隣地の方とも話がしやすいものです。
今日からできる三つのこと
- 正確な地積を確認する(登記簿と実測が違うことがあります)
- 用途地域と指定容積率を調べる(京都市の都市計画情報)
- 測量図と境界標の有無を確認する
8、まずはご相談ください
広い土地の相続は評価・納税資金・分け方が絡み合い、どれか一つだけを解こうとすると別のところにしわ寄せがいきます。私たちは京都・西院を拠点に、売買の仲介と自社買取の両方を行っています。現在の相場感、分けた場合と一筆のまま売った場合の違い、どこを売ればどれだけ残せるかをお出しできます。売却を前提としないご相談でもかまいません。
私たちができることと、できないこと
できるのは価格査定、分割した場合の想定価格、接道や用途地域の調査、売却の実行です。相続税の計算や申告は税理士、遺産分割の争いは弁護士、登記は司法書士の領域。必要に応じてご紹介します。
まとめ
この記事の要点
- 「評価額が大きい」「現金がない」「分けにくい」が重なる
- 地積規模の大きな宅地の評価は三大都市圏なら500㎡以上。京都市にも該当区域がある
- 小規模宅地等の特例の80%減額は330㎡まで
- 600㎡の試算では、制度の有無で約1,360万円と約216万円に分かれた
- 分筆は接道と最低敷地面積(京都市の低層住専で80㎡か100㎡)に注意
- 一部売却で納税資金をつくれるのが広い土地の強み
- 評価を下げる手段は相続後でも間に合う。生前にしかできないのは分け方の合意と境界整理
株式会社クラベストについて
京都市・西院を拠点に、不動産の売買仲介と自社買取の両方を手がけています。相続にともなう土地のご相談を多くお受けしてきました。売る・売らないにかかわらず、判断材料をお出しします。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。試算は概算であり、実際の評価額・税額は土地の形状や各種補正、ご家族の状況で変わります。個別の判断は税理士などの専門家にご確認ください。当社は税理士法に定める税務相談を行うものではありません。


