
住宅購入後に届く不動産取得税|申請すれば安くなるケースを解説
住宅の購入からしばらく経って京都府から納税通知書が届くことがあります。思っていた金額より高くて驚かれる方も少なくありません。
ただ申請すれば税額が下がるケース、すでに納めた分が戻るケースがあります。この記事で整理します。
1、通知書が届くのはいつか
不動産取得税は京都府に納める税金です。登記の直後ではなく、しばらく経ってから課税されます。
京都府の目安
- 土地・中古の家屋:所有権移転登記後、おおむね3〜6か月後
- 新築・増改築の家屋:おおむね6か月〜1年半後
「忘れた頃に届く」のはこのためです
新築の場合は1年以上あとに通知が来ることもあります。引っ越しも諸費用の支払いも終わったと思っていた時期に届くため想定外の出費として受け止められやすいのです。購入時に金額の目安を聞いておくと備えられます。
税額の計算は固定資産税評価額×3%です。購入価格ではなく評価額が基準で、宅地はさらに評価額の2分の1が課税標準になります。
かかるのは売買・新築・増改築・交換・贈与で取得した場合です。相続による取得にはかかりません。一方で生前の贈与は課税対象になるため、親から名義を移す話が出ているときはこの違いを押さえておいてください。
2、金額は「軽減前」のこともある
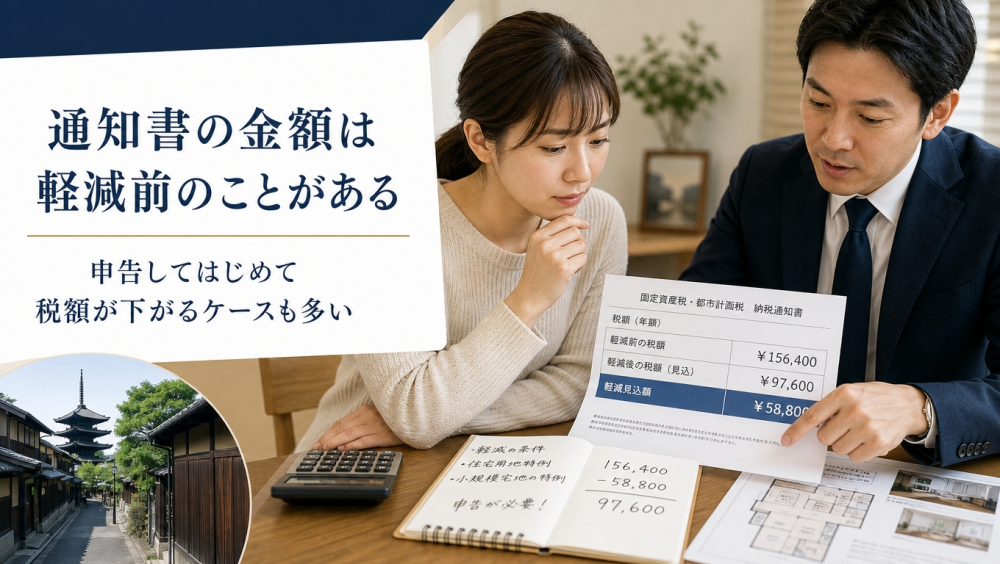
ここがいちばん大事な点です。軽減が反映されていない通知書が届くことがあります。
軽減は申告してはじめて適用されます
住宅や住宅用の土地の軽減は府税事務所への申告が必要で、自動では適用されません。申告が済んでいなければ通知書には軽減前の金額が記載されます。「高い」と感じた金額が本来払うべき額ではない可能性があります。
軽減後はゼロになることもあります
新築住宅なら評価額から1,200万円が控除され、土地にも減額があります。一般的な広さの住宅では軽減後の税額がゼロになることも少なくありません。そのまま払う前に、軽減が反映されているか確かめてください。
中古マンションで試算すると
1990年新築・床面積70㎡、家屋の評価額600万円、土地(持分)の評価額400万円の中古マンションを例にします。
軽減前の税額は24万円(家屋18万円+土地6万円)。
軽減を申告すると家屋は1,200万円の控除でゼロ、土地も減額が税額を上回ってゼロ。合計0円です。
このように24万円が0円になることもあるのが不動産取得税です。申告したかどうかで結果がまったく変わります。
3、申請すれば安くなるケース
代表的なものを挙げます。ご自身が当てはまるか確認してください。
①新築住宅を取得した
評価額から1戸につき1,200万円が控除されます。認定長期優良住宅は1,300万円です。床面積は2026年4月1日以後の取得で40㎡以上240㎡以下となりました。
②中古住宅を自己居住用に取得した
控除額は新築された時期で変わります。1982年1月1日以後の新築なら1,200万円、それ以前は100万円〜420万円です。床面積は50㎡以上240㎡以下が要件です。
③住宅用の土地を取得した
土地の税額からも減額があります。45,000円と「土地1㎡あたりの価格×住宅の床面積×2×3%」のいずれか高いほうが差し引かれます。床面積の2倍は200㎡が上限です。
④土地を先に買い、あとで住宅を建てた
土地だけ取得した時点では住宅用地の減額が受けられません。しかしあとから住宅を新築すれば土地が減額の対象になります。すでに納めている場合は還付という形です。期限や猶予の手続きがあるため府税事務所にご確認ください。
床面積の要件は新築と中古で違います
混同されやすいところです。新築は40㎡以上(2026年4月以後の取得)、中古は50㎡以上が要件です。40㎡台の中古マンションは住宅の軽減の対象になりません。登記簿上の床面積を確認してください。
4、すでに納めてしまった場合
通知書どおり納付してから軽減に気づく方もおられます。この場合もあきらめる必要はありません。
還付を受けられる可能性があります
軽減の要件を満たしているのに申告していなかった場合減額の申請をすれば納めすぎた分が戻ることがあります。一般には不動産の取得から5年以内が請求の期限とされています。
まずは府税事務所に相談してください
取り扱いは個別の事情で判断されます。ここで「必ず戻る」と申し上げることはできません。ただ何もしなければ戻らないことは確かです。通知書を手元に用意して管轄の府税事務所に問い合わせてみてください。
5、申告の期限と必要書類
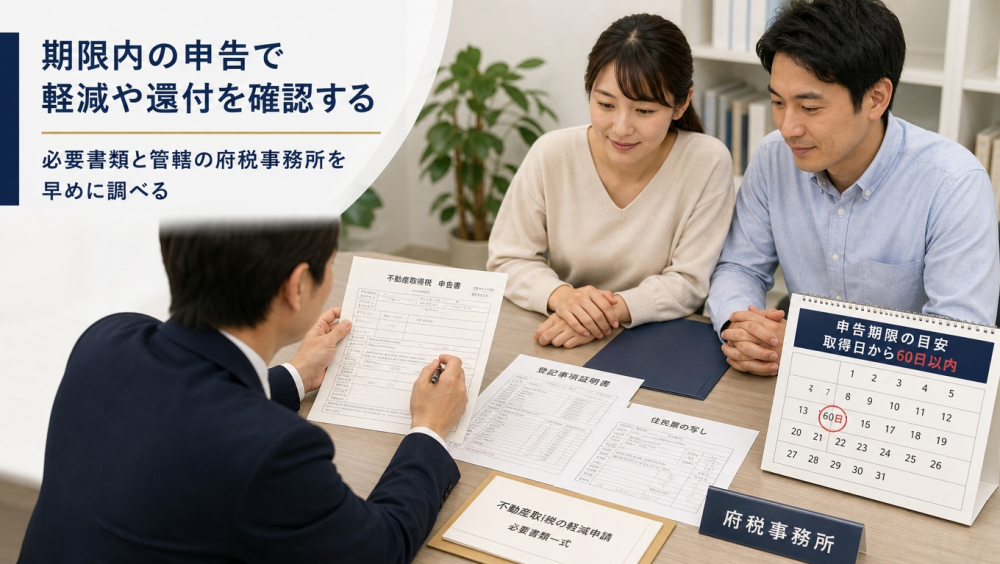
軽減を受けるための手続きです。期限内に出すのがいちばん確実です。
手続きの基本
- 窓口:不動産の所在地を管轄する府税事務所
- 期限:申告書に記載された期限まで(取得後60日以内が目安)
- 主な書類:登記事項証明書、住民票、売買契約書の写しなど
※必要書類は取得の事由により異なります。
期限は取得の事由で変わります
新築・中古・贈与などどのように取得したかで期限も書類も異なります。一律ではないため「自分の場合はいつまでに何が必要か」を府税事務所で確認するのが確実です。
耐震の証明書が必要なことも
1982年1月1日より前の中古住宅でも耐震基準に適合していると証明できれば1,200万円の控除が受けられます。ただし証明書の取得は引き渡し前に動く必要がある場合が多く、購入前の確認が重要です。
6、対象にならないケース
すべての取得が軽減されるわけではありません。
軽減が受けられない主な例
- 自分が住まない住宅(投資用・賃貸用)
- 床面積が要件を外れる(中古で50㎡未満、240㎡超など)
- セカンドハウス以外の別荘
- 住宅が建っていない土地のみの取得(住宅を建てれば対象になりえます)
セカンドハウスは対象になりえます
軽減の要件は「自己の居住用」です。定期的に居住の実態があるセカンドハウスは対象として扱われることがあります。一方、年に数回使うだけの別荘は対象外です。判断は実態に基づくため、府税事務所に事情を説明して確認してください。
免税点に収まれば課税されません
評価額が一定額に満たない場合はそもそも課税されません。土地は16万円未満、新築・増改築の家屋は1戸66万円未満、売買などの家屋は1戸34万円未満です(2026年4月引き上げ)。小さな持分の取得ではこの範囲に収まることもあります。
7、届いたらまず確認すること
通知書が届いたときの確認リスト
- 軽減が反映された金額か(軽減前の額ではないか)
- 課税標準が評価額か(購入価格ではない)
- 宅地なら2分の1になっているか
- 納期限はいつか
- 軽減の要件を満たしているか
納期限は守りつつ、同時に相談を
軽減の可否を調べている間にも納期限は進みます。延滞金が発生する可能性があるため納期限が近い場合はまず府税事務所に連絡し、どう対応すべきか確認してください。放置してしまうのがいちばん避けたい対応です。
そもそも検討している段階で「不動産取得税はいくらか」を確認しておけば驚くことはありません。物件の評価額や床面積がわかれば見通しは立ちます。諸費用の説明を受けるときに、あわせて尋ねてみてください。
まとめ
押さえておきたいポイント
- 通知は数か月〜1年半後に届く:新築はとくに遅めです
- 軽減は申告しないと適用されない:通知書が軽減前の額のこともあります
- 納付後でも還付の可能性がある:取得から5年以内が目安です
- 床面積の要件は新築40㎡・中古50㎡:混同しやすいところです
購入にかかる費用の見通しもあらかじめご説明します。
8、まずはご相談ください
「購入にかかる税金を知りたい」「候補の物件で見通しを立てたい」——お気軽にどうぞ。
※本記事は2026年10月時点の情報をもとにした一般的な解説です。軽減の適用可否・期限・還付の取り扱いは個別の事情により異なり、制度は変更されることがあります。必ず不動産の所在地を管轄する京都府の府税事務所にご確認のうえ、必要に応じて税理士にご相談ください。


